



가계대출 4.64%로 0.14%p 상승…기업대출 4.20%로 0.07%p 하락
고정형 주담대 4.76%·변동형 4.35%…금리차 0.41%p
7월 은행 대출금리가 가계와 기업에서 엇갈렸다. 전체 대출금리는 소폭 하락했지만 가계대출 금리는 상승한 반면 기업대출 금리는 하락했다. 주택담보대출에서는 고정금리가 변동금리를 0.41%포인트(p) 웃돌았다.
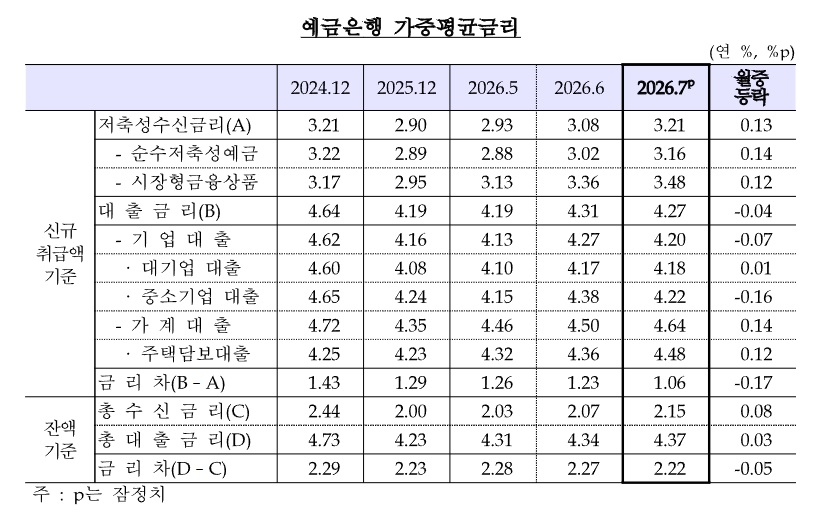
26일 Bank of Korea (BOK)이 발표한 '2026년 7월 금융기관 가중평균금리'에 따르면 예금은행의 신규취급액 기준 대출금리는 연 4.27%로 전월보다 0.04%p 하락했다. 저축성수신금리는 3.21%로 0.13%p 상승하면서 예대금리차는 1.06%p로 0.17%p 축소됐다.
가계 4.64%로 상승…기업은 4.20%로 하락
가계대출 금리는 4.64%로 전월보다 0.14%p 상승했다. 주택담보대출은 4.48%로 0.12%p, 일반신용대출은 5.97%로 0.25%p, 전세자금대출은 4.19%로 0.12%p 각각 올랐다.
반면 기업대출 금리는 4.20%로 0.07%p 하락했다. 대기업 대출은 4.18%로 0.01%p 올랐지만 중소기업 대출은 4.22%로 0.16%p 내렸다.
전체 대출금리가 0.04%p 낮아진 가운데 가계대출은 오르고 기업대출은 내리면서 차주별 금리 흐름이 뚜렷하게 갈렸다.
고정형 주담대 4.76%…변동형보다 0.41%p 높아
주택담보대출의 금리 조건별 차이도 확대됐다. 고정금리는 4.76%로 전월보다 0.23%p 상승한 반면 변동금리는 4.35%로 0.08%p 올랐다. 고정금리가 변동금리보다 0.41%p 높은 수준이다.
지난해 12월과 비교하면 고정금리는 4.22%에서 4.76%로 0.54%p 상승한 반면 변동금리는 4.32%에서 4.35%로 0.03%p 오르는 데 그쳤다.
고정형과 변동형의 금리 차이가 벌어지면서 신규 주택담보대출의 금리 조건에 따른 차이도 한층 뚜렷해졌다.
예금금리 3.21%…예대금리차 축소
7월 저축성수신금리는 3.21%로 전월보다 0.13%p 상승했다. 순수저축성예금은 3.16%로 0.14%p, 시장형금융상품은 3.48%로 0.12%p 각각 올랐다.
잔액 기준 총수신금리는 2.15%로 0.08%p, 총대출금리는 4.37%로 0.03%p 상승했다. 이에 따라 잔액 기준 예대금리차는 2.22%p로 0.05%p 축소됐다.
7월 은행 금리는 전체 신규 대출금리가 하락한 가운데 가계대출 금리는 오르고 기업대출 금리는 내리는 차별화된 흐름을 보였다. 특히 주택담보대출에서는 고정형 금리가 변동형보다 0.41%p 높아 금리 조건별 격차도 확대됐다.



