



미시간대 소비자심리 47.8…1년 기대인플레이션 4.6%
금리 인상 확률 일주일 새 59.4%→86.3%…FOMC 물가 대응 주목
미국 국채 10년물 금리가 5%에 근접한 가운데 소비자들의 물가 상승 전망은 높아지고 소비심리는 악화했다. 연방준비제도(Fed)의 9월 통화정책 회의를 앞두고 물가 불안과 가계의 체감경기 악화가 동시에 나타나고 있다.
지난 11일 미국 10년물 국채금리는 4.97% 수준을 나타냈다. 연준은 15~16일(현지시간) 연방공개시장위원회(FOMC)를 열어 benchmark interest rate를 결정하고 경제전망을 발표한다.
미시간대의 9월 소비자조사 예비치에서 소비자심리지수는 47.8로, 전월 51.7보다 3.9포인트 떨어졌다. 두 달 연속 하락이다. 향후 개인 재정과 경기 여건에 대한 전망이 약해진 가운데 소비자들이 예상하는 물가 상승률은 단기와 장기 모두 높아졌다.
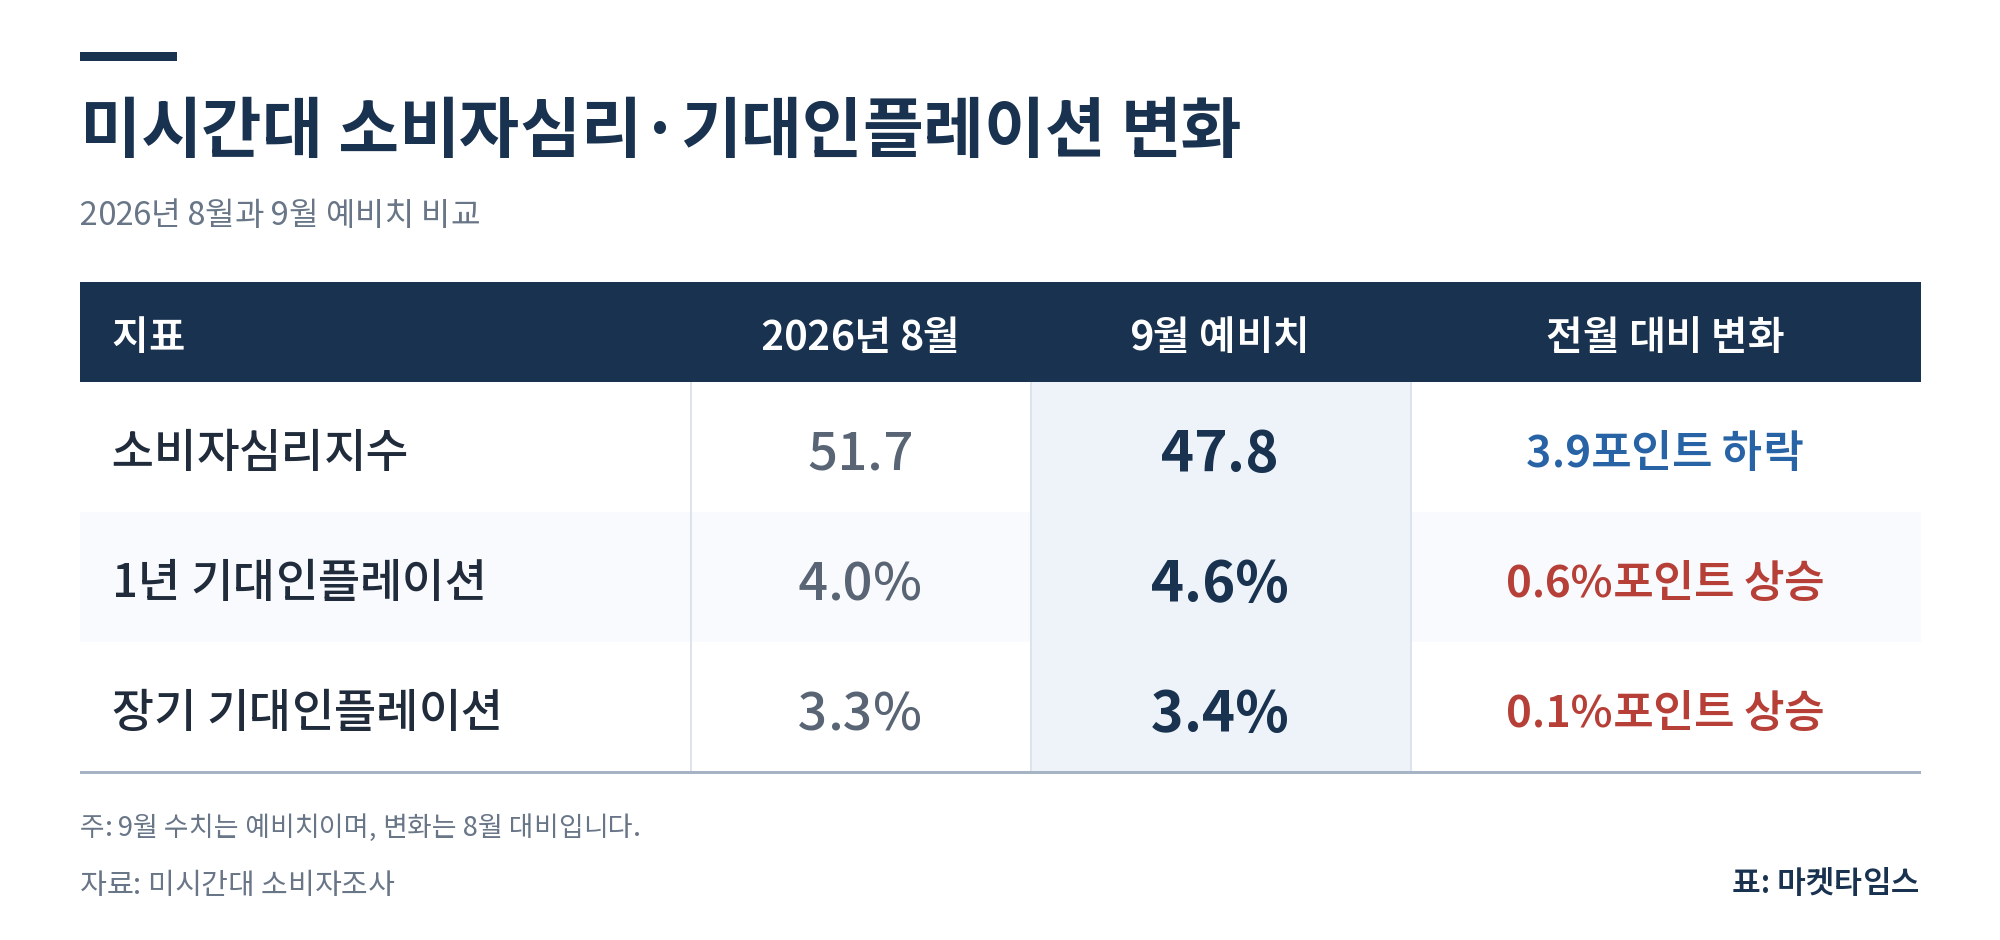
1년 기대인플레이션은 8월 4.0%에서 9월 4.6%로 상승했다. 장기 기대인플레이션도 3.3%에서 3.4%로 높아졌다.
실제 물가 지표에서는 에너지 가격 상승이 두드러졌다. 미 노동통계국이 발표한 8월 에너지 물가는 전월 대비 2.1%, 전년 동월 대비 16.3% 올랐다. 휘발유 가격은 전월보다 3.9% 상승해 전체 CPI(CPI) 월간 상승분의 3분의 1 이상을 차지했다.
전체 CPI의 전월 대비 상승률은 7월 0.1%에서 8월 0.4%로 확대됐다. 식품과 에너지를 제외한 근원 CPI도 0.2%에서 0.3%로 상승폭이 커졌다. 전년 동월 대비로는 전체 CPI 상승률이 3.4%로 유지됐고, 근원 CPI 상승률은 2.5%에서 2.4%로 낮아졌다. 월간 상승 속도의 확대와 연간 근원물가 상승률의 둔화가 함께 나타났다.
유가 상승도 향후 물가 경로의 변수다. 지난주 브렌트유 선물은 배럴당 100달러를 넘어섰다. 높은 유가가 지속되면 에너지 가격을 통한 물가 상승 압력이 이어질 수 있다.
시장에서는 금리 인상 기대가 빠르게 높아졌다. 11일 CPI 발표 이후 CME 페드워치에 반영된 이번 FOMC의 금리 인상 확률은 86.3%로 상승했다. 전날 72.4%보다 13.9%포인트, 일주일 전 59.4%보다 26.9%포인트 높아진 수준이다.
연준 내부에서는 이미 금리 인상 의견이 제기됐다. 7월 FOMC는 benchmark interest rate를 연 3.50~3.75%로 유지했지만, 투표권자 3명은 0.25%포인트 인상을 주장했다.
7월 의사록에는 당시 인상을 지지한 일부 참석자들이 금리를 올리는 것이 향후 더 가파르고 경제적 비용이 큰 긴축을 피하는 데 도움이 될 것으로 판단했다는 내용이 담겼다. 많은 참석자는 물가가 둔화하지 않으면 긴축이 필요할 가능성이 높다고 평가했다.
이번 회의가 장기금리에 미칠 영향을 판단하려면 향후 정책 경로와 물가 전망을 함께 살펴야 한다. 장기국채 금리에는 미래의 단기금리 전망과 장기간 채권을 보유하는 위험에 대한 보상인 기간 프리미엄이 반영된다. 물가 전망과 통화정책에 대한 신뢰는 이들 요인에 영향을 준다.
금리 인상이 물가를 억제할 것이라는 신뢰를 높이면 장기금리 상승 압력이 완화될 수 있다. 반대로 높은 정책금리가 예상보다 오래 유지될 것이라는 전망이 강해지면 장기금리가 더 오를 수 있다. 인상 여부만으로 시장금리의 방향을 단정하기 어려운 이유다.
장기금리가 높은 수준에 머물면 기업의 신규 자금 조달과 가계의 주택대출에 부담을 줄 수 있다. 주식시장에서도 미래 이익의 현재가치를 낮추는 요인으로 작용한다. FOMC의 금리 결정과 함께 제시되는 물가·금리 전망, 발표 이후 장기국채 금리의 움직임이 정책 효과를 가늠할 지표가 된다.



