1日の空売り取引額1兆2448億ウォン、外国人が約8割…市場の不信感に答えるべき金融当局
台湾は空売り注文限度の縮小や安定基金の介入を承認…韓国も対応基準を明らかにすべき
制度の有用性の説明を超え、銘柄別の偏り・不法取引・利益相反も点検が必要
18日、韓国の証券市場における空売り取引額は1兆2448億ウォンを記録した。このうち外国人による取引は約9905億ウォンで、全体の約8割に達する。一部の銘柄では、全取引額の40%以上が空売りであった。
個人投資家が金融当局に問うているのは、空売り制度の存在理由ではない。市場が揺らぐ際にも取引の公正性が守られているのか、特定の投資主体の売買が一部の銘柄に過度に集中していないか、当局の監視と対応が適切に機能しているのかという点である。
空売りの全面禁止と現行制度の維持の間には、多様な政策的選択肢がある。今必要なのは、賛否論争や制度の長所に関する説明ではなく、市場状況に即した判断と実行である。
外国人による空売りは約9905億ウォン…一部銘柄に取引集中
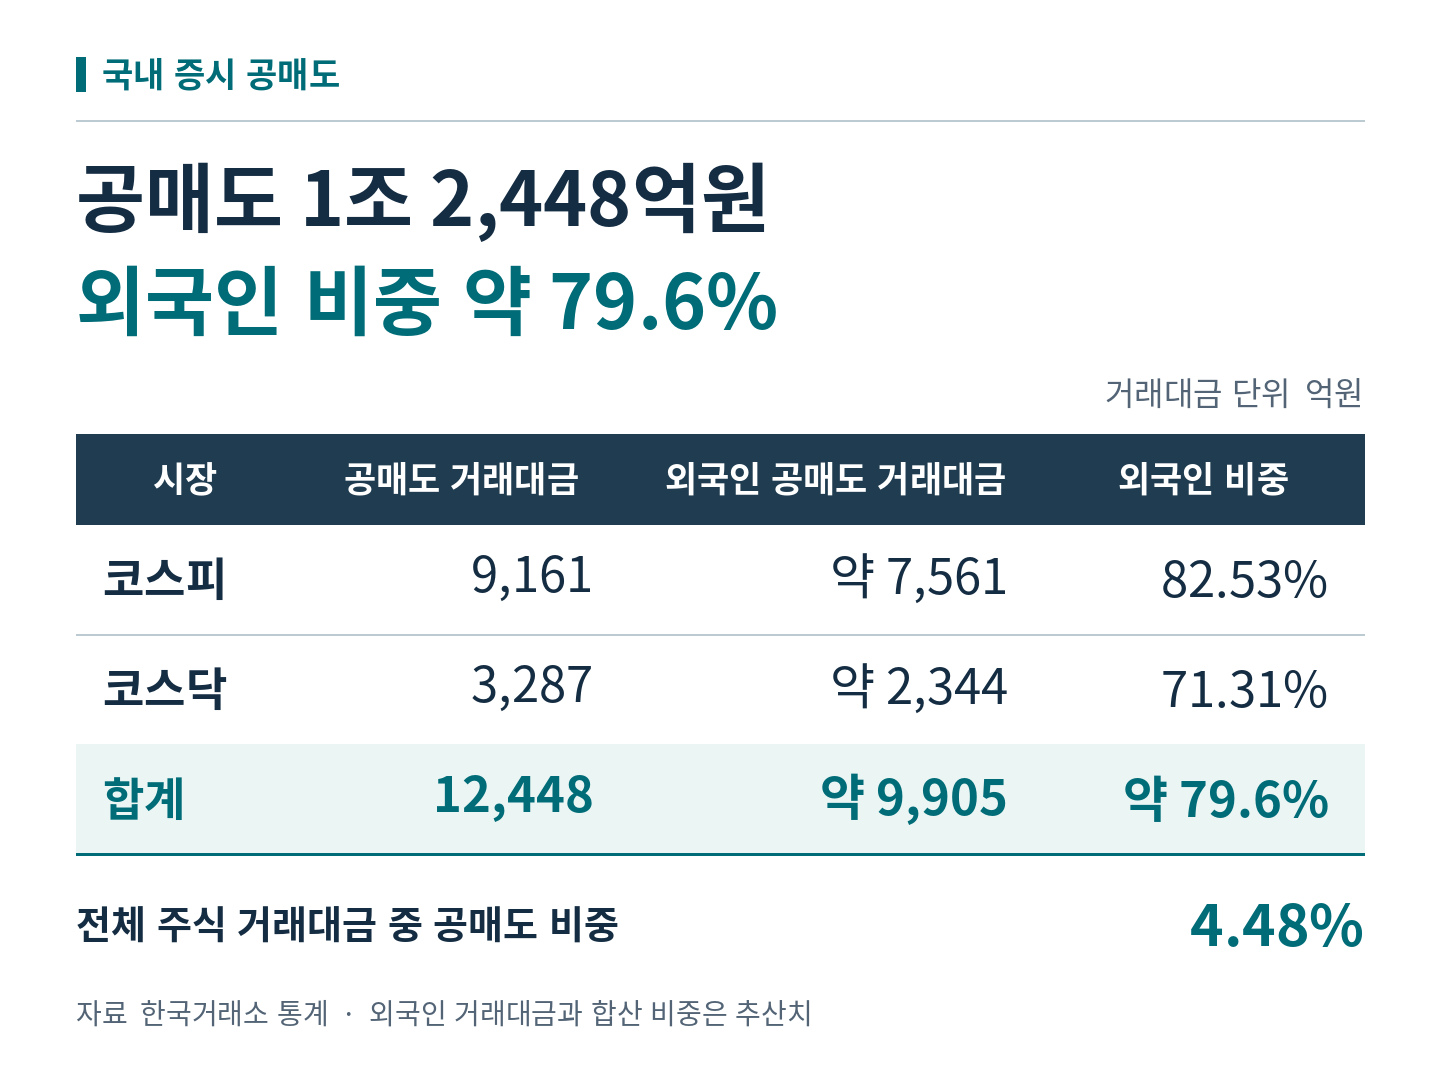
韓国取引所の統計によると、18日のKOSPIにおける空売り取引額は9161億ウォン、KOSDAQは3287億ウォンであった。外国人の比率はそれぞれ82.53%、71.31%で、金額に換算すると約7561億ウォンと2344億ウォンとなる。両市場の合計は約9905億ウォンで、全体の約79.6%を占める。
空売り取引額の上位には、サムスン電機(848億ウォン)、SKハイニックス(733億ウォン)、サムスン電子(730億ウォン)が名を連ねた。KOSDAQではシムテック(214億ウォン)、ジュソンエンジニアリング(187億ウォン)、ウォンイクIPS(135億ウォン)などが上位に位置した。
個別銘柄への取引集中はさらに顕著だ。ハンファシステムは全取引額の37.44%、ケアーゲンは44.66%が空売りであった。
この数値だけで空売り投資家の不法行為や相場操縦を断定することはできない。しかし、市場平均に隠れた銘柄別の偏りを点検すべき理由は十分にある。当局は取引が集中した銘柄の注文および約定の様相、空売り過熱対応装置の実効性を精査しなければならない。
核心は空売りの規模よりも公正性と監視
空売り金額が外国人の当日の純売り越し額より大きいという事実自体が、異常取引の証拠ではない。空売りは売り取引の一部であり、純売り越しは全売り代金から買い代金を差し引いた結果であるためだ。
この日の全株式取引額に対する空売りの比重は4.48%であった。「空売りの約80%が外国人取引」という事実を「全取引の80%が外国人の空売り」と読み違えてはならない。
だからといって問題提起が消えるわけではない。市場全体で空売りが占める比重と、空売り市場を誰が主導しているかは別問題だ。外国人中心の取引構造が形成された背景と投資主体別のアクセス条件、特定銘柄への取引集中を併せて検討すべきである。
空売りがすべての下落の原因だという主張も、合法的な制度ゆえに問題がないという主張も、実際の取引に対する検証の代わりにはならない。
一日限りの反発では解消されない投資家の負担
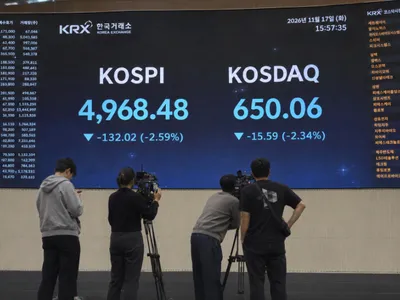
18日のKOSPIは1.99%高の5067.44、KOSDAQは1.96%高の662.81で大引けを迎えた。しかし、一日の反発で累積した下落と投資家の損失負担が解消されたわけではない。
韓国取引所の集計によると、今年1月2日から11月16日まで、外国人の累積純売り越しは約220兆ウォンに達した。サムスン電子やSKハイニックスなどの半導体大型株に売りが集中した。ただし、時価総額の拡大や他の銘柄・ETFの買いなどを考慮すれば、これを韓国市場からの全面的な離脱と断定することは困難である。
レバレッジ投資では損失リスクがより鮮明に表れた。今年7月、シティ・グローバル・マーケッツ証券のトレーディング部門ストラテジストは、韓国資産を基礎としたレバレッジETFにおける個人投資家の損失を約56兆3000億ウォンと推計した。これは時価総額の減少や新規設定額などに基づく推定であり、個人口座の実現損益を合算した確定値ではない。
この損失を空売りのせいと決めつけたり、外国人の利益と同一視することはできない。しかし、投資家の負担が増大する状況下で、当局が制度の有用性を説明するだけで責任を果たしたとは言えない。市場参加を促す政策と取引秩序を守る政策は両輪でなければならない。
台湾は空売り限度を縮小…韓国も対応基準を明らかにすべき
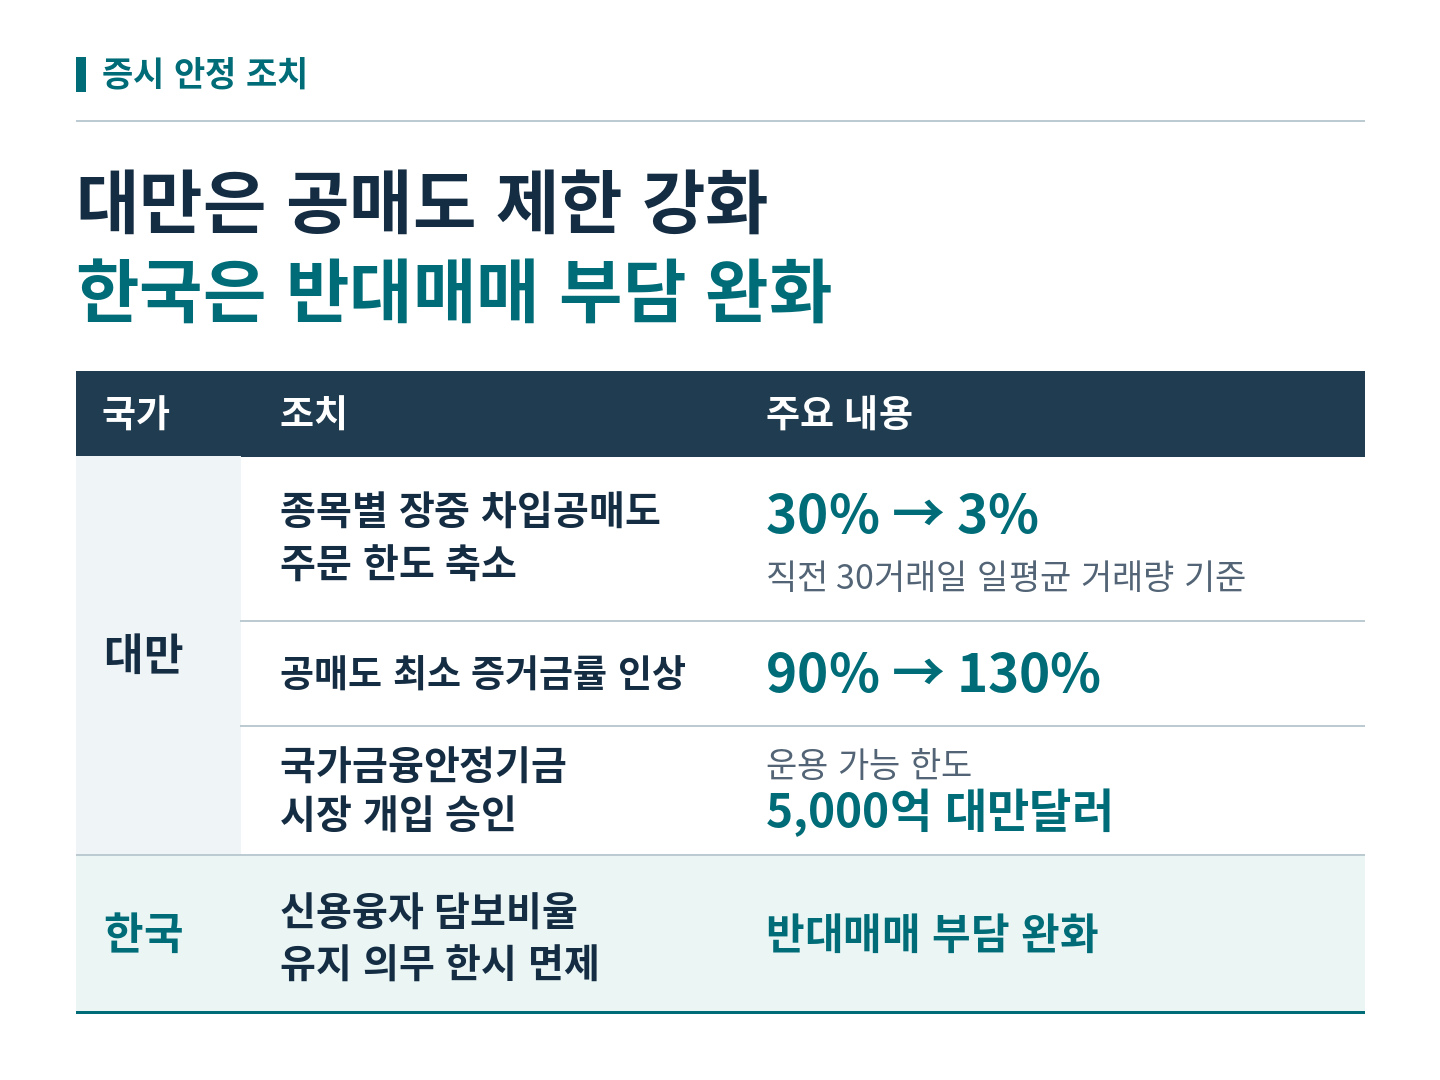
台湾の金融当局は今月9日から、銘柄別の場中借入空売り注文限度を直前30営業日の日平均取引量の30%から3%に縮小した。空売りの最低証拠金率も90%から130%に引き上げた。
運用可能限度5000億台湾ドル規模の国家金融安定基金による市場介入も承認した。これは資金の全額執行を意味するものではないが、市場安定手段を稼働可能にしたことを意味する。
韓国も信用融資の担保比率維持義務を一時的に免除するなど、反対売買の負担緩和に乗り出した。しかし、空売り注文制限と安定基金の介入承認まで併行した台湾とは、対応の範囲に差がある。
台湾に追随すべきという意味ではない。韓国当局もどのような状況でどのような措置を講じるのかを明らかにすべきだ。空売り制限が必要ないと判断したならその根拠を、他の手段がより効果的であるなら実行条件を説明すべきである。政策を講じないという判断にも責任は伴う。
MSCIよりも優先すべき市場の信頼
MSCI先進国指数への編入を推進するとしても、投資家保護と市場秩序の確立が後回しになってはならない。国際的な評価を理由に、必要な点検や危機対応を先送りするならば、政策の優先順位が逆転していると言わざるを得ない。
外資系金融機関の楽観的なレポートと空売りが同時に存在するという事実だけで、不正取引を断定することはできない。ただし、レポートの作成・配布と実際の取引の間に、不当な情報利用や利益相反管理の違反がなかったかは点検する必要がある。
当局がなすべきことは明確だ。空売り集中銘柄を点検し、不法な無借入空売りや不公正取引に対する検査・調査結果を公開可能な範囲で忠実に説明すべきである。違反には厳正に責任を問い、疑惑に根拠がないのであればその判断理由を明らかにしなければならない。
市場安定の目標は、指数を支えたり投資損失を補填したりすることではない。誰もが公正な条件で取引しているという信頼を守ることにある。当局が取引の偏りに対する点検結果と、制度の公正性を裏付ける根拠を提示できなければ、韓国証券市場が「外国人空売り投資家の遊び場」であるという批判に説得力を持って答えることは難しい。
個人投資家に市場を信じろと要求するならば、当局からその信頼の根拠を示すべきだ。必要なのは、また繰り返される原理原則の説明ではなく、何を点検し、どのような条件で措置を講じるのかを明確に示し、実行することである。
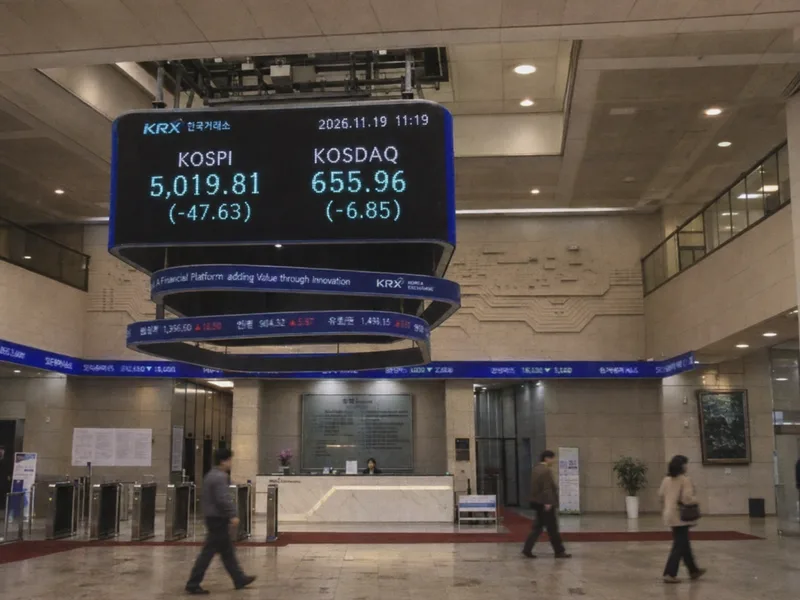
19日午前、韓国証券市場は下落している。