单日做空交易额达1.24万亿韩元,外资占比近80%……金融监管机构需回应市场不信任
台湾地区已缩减做空订单限额并批准稳定基金介入……韩国也应明确应对标准
不仅要解释制度效用,更需审查个股过度集中、非法交易及利益冲突
18日,韩国股市做空交易额达到1.24万亿韩元。其中,外资交易额约为9905亿韩元,占总额的80%左右。在部分个股中,做空交易占比甚至超过了总交易额的40%。
个人投资者向金融监管机构提出的质疑,并非针对做空制度本身存在的必要性,而是关注在市场动荡时,交易的公平性是否得到保障,特定投资主体的买卖行为是否过度集中于某些个股,以及监管机构的监控与应对机制是否有效运作。
在全面禁止做空与维持现行制度之间,存在多种政策选择。当前需要的不是关于制度优劣的辩论,而是基于市场状况的判断与执行。
外资做空额约9905亿韩元……交易集中于特定个股
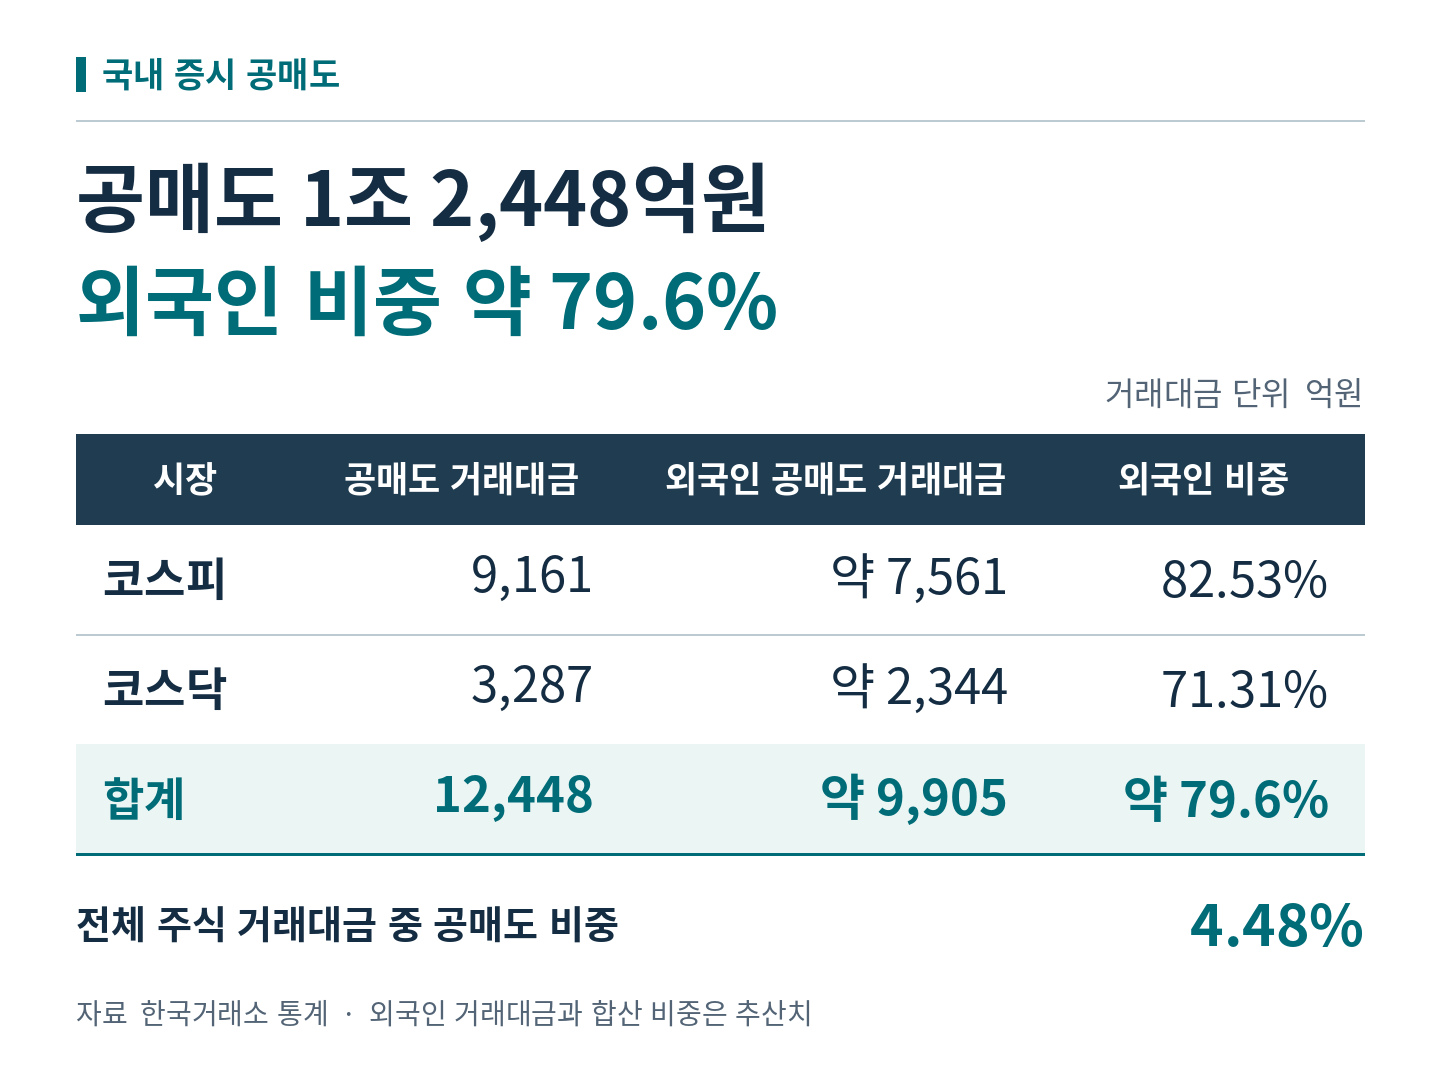
根据韩国交易所统计,18日KOSPI做空交易额为9161亿韩元,KOSDAQ为3287亿韩元。外资占比分别为82.53%和71.31%,折合金额约为7561亿韩元和2344亿韩元。两市合计约9905亿韩元,占总额的79.6%左右。
做空交易额排名前列的包括三星电机(848亿韩元)、SK海力士(733亿韩元)和三星电子(730亿韩元)。在KOSDAQ市场,Simmtech(214亿韩元)、周星工程(187亿韩元)和元益IPS(135亿韩元)等位居前列。
个股交易集中度更为显著。韩华系统(Hanwha Systems)的做空交易占比达37.44%,Caregen则高达44.66%。
仅凭这些数据无法断定做空投资者存在非法行为或操纵股价,但有充分理由审查被市场平均值掩盖的个股集中现象。监管机构应深入调查交易集中个股的订单与成交模式,以及做空过热应对机制的有效性。
核心在于公平性与监管,而非做空规模
做空金额大于外资当日净卖出额本身并非异常交易的证据。因为做空只是卖出交易的一部分,而净卖出是总卖出额减去买入额的结果。
当日做空交易占总成交额的比重为4.48%。不能将“做空交易的80%由外资完成”误读为“总交易的80%是外资做空”。
但这并不意味着问题不存在。市场整体的做空比重与谁在主导做空市场是两码事。必须同时审视外资主导交易结构的形成背景、不同投资主体的准入条件以及特定个股的交易集中度。
无论是将做空视为所有下跌的元凶,还是以“合法制度”为由否认问题,都无法替代对实际交易的验证。
单日反弹无法缓解投资者压力
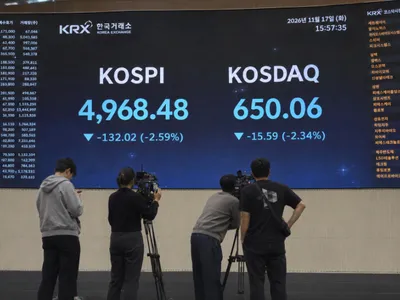
18日,KOSPI收盘上涨1.99%,报5067.44点;KOSDAQ上涨1.96%,报662.81点。然而,单日反弹并不能消除累计下跌带来的投资者损失压力。
据报道,今年1月2日至11月16日,外资累计净卖出额约达220万亿韩元,卖出主要集中在三星电子和SK海力士等半导体大盘股上。不过,考虑到市值变动及对其他个股和ETF的买入,很难断定这是外资全面撤离韩国市场。
杠杆投资的损失风险更为突出。今年7月,花旗全球市场证券交易部门策略师估算,韩国个人投资者在基于韩国资产的杠杆ETF上损失约56.3万亿韩元。虽然这是基于市值减少和新设基金额的推算,并非个人账户实际盈亏的确定值,但监管机构不能仅以解释制度效用为由推卸责任。
台湾地区缩减做空限额……韩国也应明确应对标准
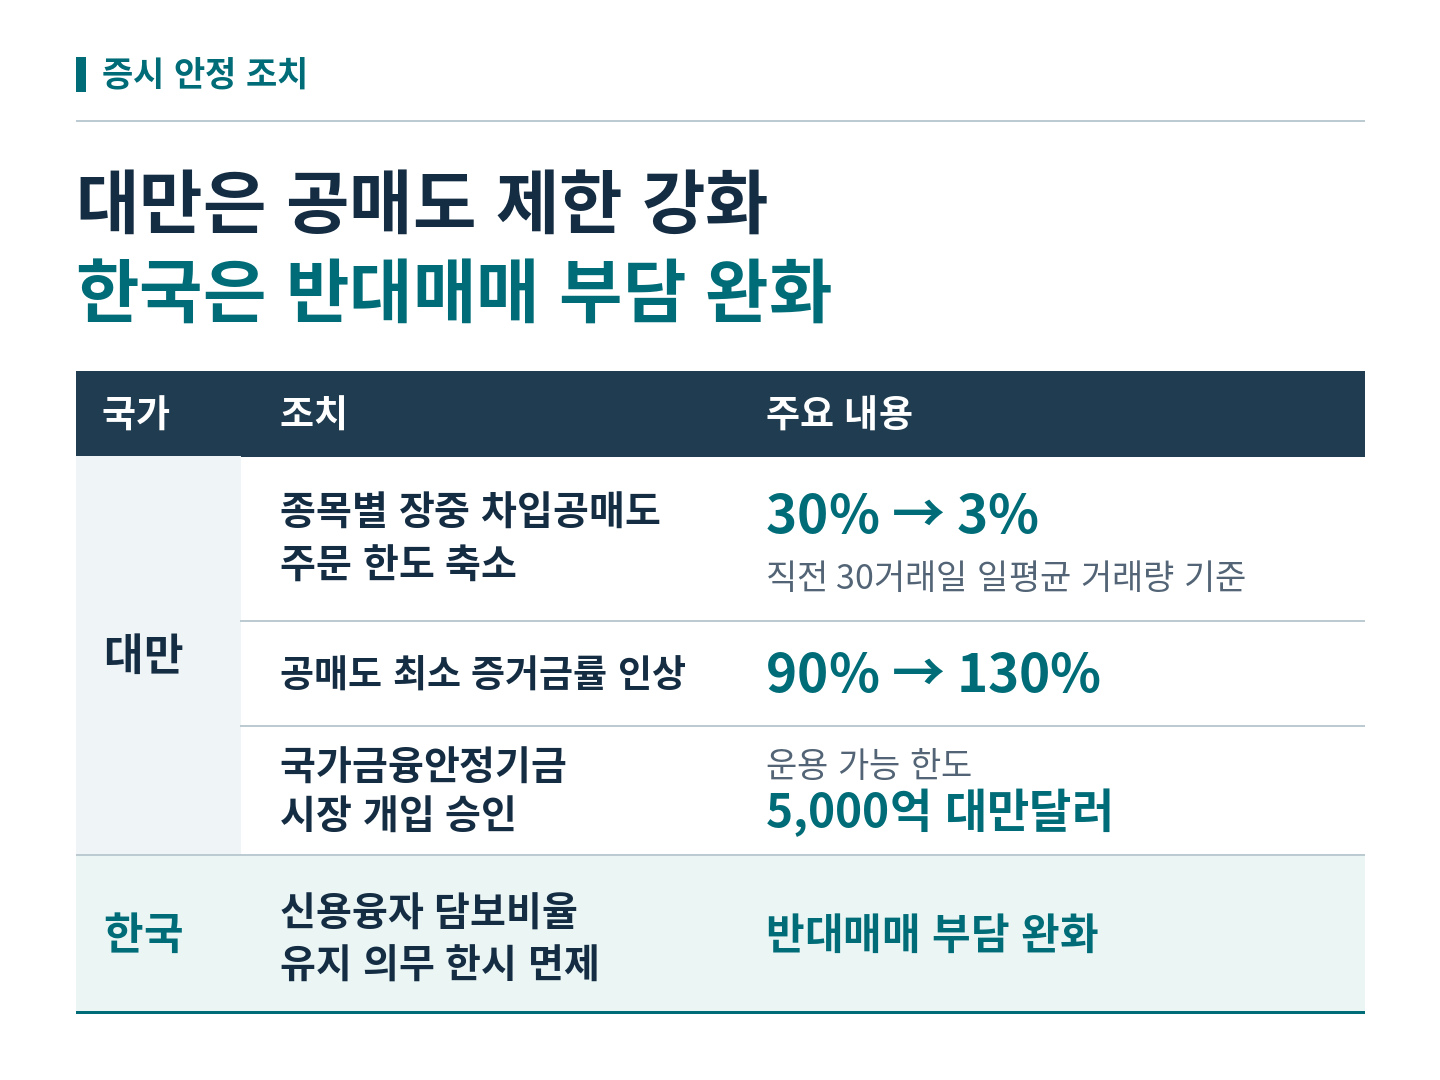
台湾金融监管机构自9日起,将个股盘中借券卖出订单限额从过去30个交易日日均成交量的30%缩减至3%。做空最低保证金率也从90%提高至130%。此外,还批准了规模为5000亿新台币的国家金融稳定基金介入市场。
韩国虽然采取了暂时免除信用融资担保比例维持义务等措施来减轻强制平仓压力,但在做空订单限制和稳定基金介入等方面,与台湾地区的应对力度存在差距。
这并非要求韩国照搬台湾模式,但韩国监管机构必须明确在何种情况下采取何种措施。如果认为无需限制做空,则需说明依据;如果认为其他手段更有效,则需说明执行条件。不采取政策的判断同样需要承担责任。
市场信任应先于MSCI指数
即便在推进纳入MSCI发达市场指数,投资者保护和市场秩序的确立也不应被置于次要位置。如果以国际评估为由推迟必要的审查和危机应对,则是本末倒置。
监管机构的任务很明确:审查做空集中个股,并在可公开范围内充分说明针对非法无券做空及不公平交易的检查与调查结果。对违规行为应严厉追责,若质疑缺乏依据,则应说明判断理由。
市场稳定的目标不在于支撑指数或弥补投资损失,而在于维护“人人均在公平条件下交易”的信任。如果监管机构无法拿出针对交易集中的审查结果及支撑制度公平性的依据,就很难有力回应韩国股市是“外资做空游乐场”的批评。
若要要求个人投资者信任市场,监管机构首先应展示信任的依据。当前需要的不是又一次原则性的解释,而是明确说明将审查什么、在何种条件下采取行动,并切实执行。
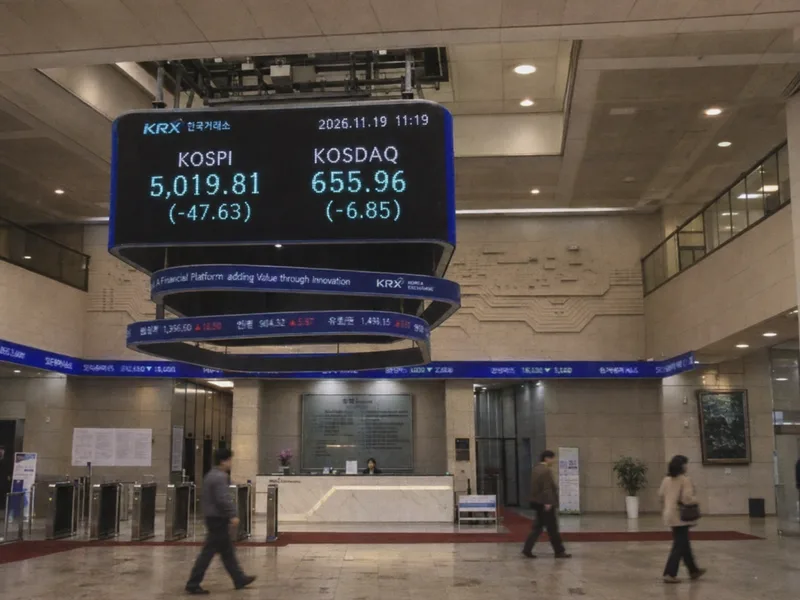
19日上午,韩国股市正在下跌。