提出增长与就业影响的三种情景,未提及短期利率走向
杰斐逊称货币政策对结构性失业存在局限性;市场反映12月加息0.25个百分点的概率为93.7%
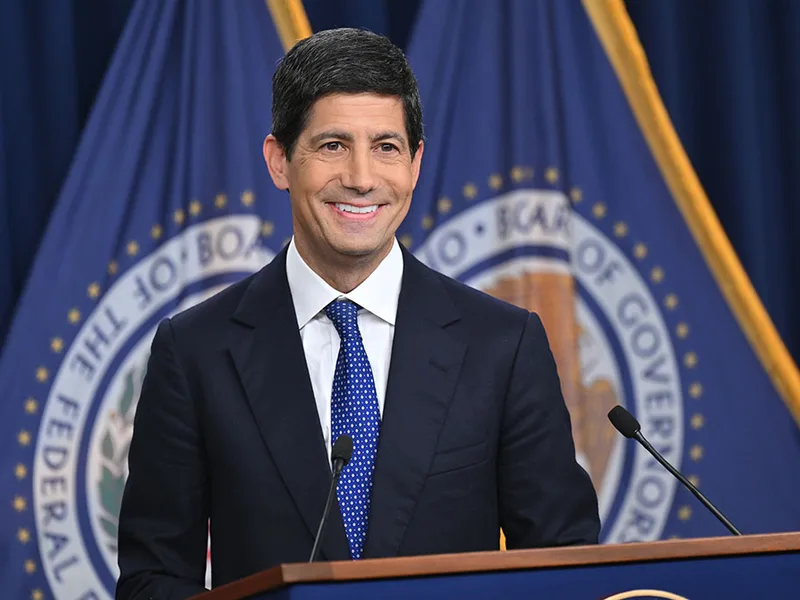
美联储理事凯文·沃什(Kevin Warsh)在评估人工智能(AI)提升生产力的潜力时指出,经济增长与就业可能会出现背离。他解释称,即便技术进步带动产出增加,如果自动化与劳动力市场摩擦叠加,失业率仍可能上升。
沃什于当地时间16日在旧金山出席由美联储理事会与旧金山联邦储备银行共同举办的“生产力与就业特别工作组会议”并发表开幕致辞。此次会议旨在探讨新技术对经济和劳动力市场的影响。
沃什将AI称为“超智能(Super Intelligence)”,认为它能够改变产生新创意的模式与速度。随着创新基础的扩大,美国经济有望保持远高于长期平均水平的增长势头。
沃什介绍了美联储工作人员利用模型分析出的三种经济路径情景。最乐观的情况是,生产力改善的红利广泛惠及劳动者、企业和投资者,从而实现高增长与接近充分就业的状态。相反,如果技术的作用倾向于替代而非补充劳动力,那么即便增长率提高,失业率也可能超过充分就业水平。
最后一种情况是投资回报不及预期。如果在大规模投资和股价上涨后,预期收益率下降,可能导致股价下跌,进而引发经济放缓和失业增加。这意味着即便经济复苏,也可能无法获得预期的生产力提升。
沃什强调,这三种情景“并非预测,而是示例”,未来可能出现其他结果。他未提及近期的通胀指标或下一次利率决定的方向。此次发言不应被视为暗示特定的利率路径。
关于AI导致就业减少时货币政策能否干预的问题,美联储副主席菲利普·杰斐逊(Philip Jefferson)此前于13日在加州大学圣地亚哥分校演讲时表示,如果技术替代劳动力的速度快于劳动者的适应和再培训速度,失业率可能会上升。
杰斐逊指出,届时需要判断失业增加是由于劳动者技能与企业需求之间持续不匹配导致的结构性现象。他认为,货币政策可以影响临时性的就业或支出萎缩等周期性状况,但无法解决决定长期就业率的结构性因素。
生产力提升也可能推高利率。他解释称,如果生产力增长率持续提高,企业投资增加而家庭储蓄减少,长期中性利率可能会上升。不过他也补充道,由于生产力增长率与实际利率之间的关系并不固定,难以预测中性利率的变化。
AI投资已对物价产生影响。杰斐逊诊断称,在AI生产能力扩张效应逐渐显现的同时,数据中心建设和设备投资正在推高需求和物价。在内存和逻辑芯片等供不应求的领域,价格上涨压力尤为明显。
他评估认为,经济活动和劳动力市场总体稳健,但通胀压力依然存在。他表示,物价走势是判断货币政策基调更为重要的信号,未来的政策调整应综合考量数据趋势、变化的经济前景以及风险平衡。
综合两人的发言,美联储在期待AI带来长期增长效应的同时,也在密切关注就业冲击和当前的通胀负担。这意味着对生产力提升的期待并不能直接作为降息的依据。
在10月消费者物价指数(CPI)超出预期后,市场反而更倾向于加息。据芝商所(CME)美联储观察工具显示,16日盘中,12月加息0.25个百分点的概率已升至93.7%。