国际能源署(IEA):预计第四季度全球石油市场转为供应过剩,中东原油出口回升。
欧洲柴油价格较战前高出77%,精炼产品出口持续受阻。
随着中东原油出口回暖,全球石油供应自伊朗战争以来首次超过需求,但柴油供应依然紧张。这是因为原油出口恢复迅速,而柴油等精炼产品的出口恢复相对缓慢。在原油价格大幅下跌的同时,柴油价格仍维持在高位。
国际能源署(IEA)在13日(当地时间)发布的11月石油市场报告中预测,今年第四季度全球石油市场将转为供应过剩。据路透社报道,预计第四季度供应量将比需求量平均每天多出约170万桶。而在上个月的报告中,IEA还曾预测第四季度会出现供应短缺。
原油价格下跌32%,柴油仅下跌11%
原油与柴油的价格跌幅差距显著。据IEA统计,北海现货原油价格从上月8日的每桶136美元跌至报告撰写时的约93美元,跌幅达32%。同期,欧洲柴油价格仅下跌了11%,每桶价格约为180美元,仍比战前水平高出77%。
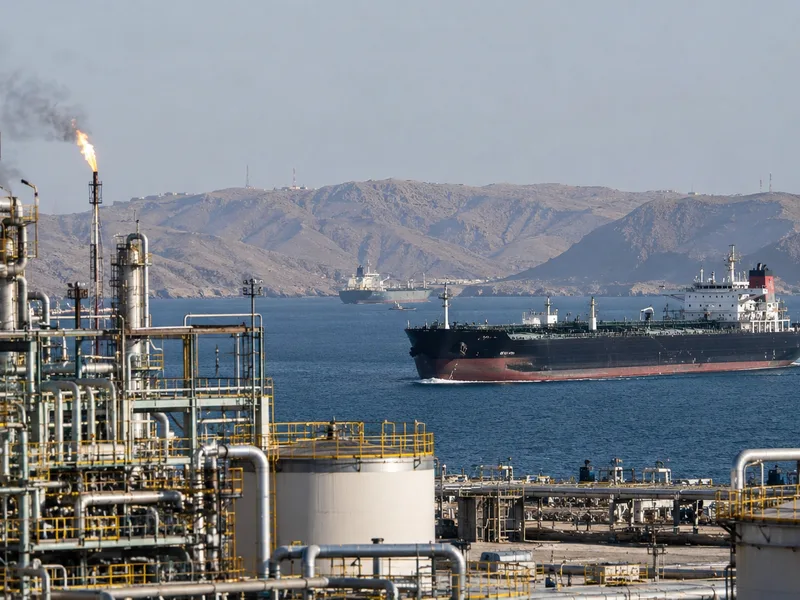
拉低原油价格的主要原因是中东出口的恢复。除阿曼外,海湾地区10月份的原油出口量达到每天1500万桶,已恢复至战前水平的82%。
精炼产品出口受阻导致柴油价格坚挺
相比之下,海湾地区的精炼产品和液化石油气(LPG)出口仍停留在战前水平的一半左右,这也是柴油价格跌幅小于原油的原因。
与原油不同,精炼产品很难绕过霍尔木兹海峡。沙特阿拉伯和阿联酋虽通过绕过海峡的输油管道将原油输送至红海和阿曼湾港口,但这些管道仅用于运输原油。据英国海事贸易组织(UKMTO)统计,本月5日至11日,往返海峡的船舶为308艘,比战前减少了约65%。此外,随着针对俄罗斯能源设施的攻击持续,俄罗斯产柴油的国际市场供应也随之减少。
库存方面也呈现出同样的趋势。10月份全球石油库存较上月增加5200万桶,这是由于中东原油出口恢复导致海上石油运输量增加了8600万桶。相反,陆上库存持续减少,处于至少2016年以来的最低水平。经济合作与发展组织(OECD)成员国的石油库存也减少了4700万桶。
通过扩大炼油设施开工率及释放战略储备补充供应
为填补供应缺口,相关举措已经启动。IEA预计,全球炼油设施的原油处理量将从10月的每天8130万桶增加到12月的8470万桶。美国等大西洋沿岸的炼油商为确保高额炼油利润,正在积极开工。分析认为,亚洲地区原油获取条件的改善以及中国新的石油产品出口配额将支撑产量的增加。不过,由于从中东运输原油的运费接近历史最高水平,亚洲炼油商的成本负担依然沉重。
在炼油设施生产恢复期间,紧急战略储备预计将弥补供应不足。IEA成员国计划在明年2月底前额外释放约7100万桶战略储备,其中约1500万桶为柴油。若按计划进行,累计释放量将达到约4.2亿桶,超过了IEA今年3月宣布的最高4亿桶的规模。
预计柴油明年年初供应过剩,但库存恢复缓慢
柴油短缺状况有望得到缓解。由于价格大幅上涨,柴油消费量正在减少。IEA在上个月的报告中预测,今年第四季度全球柴油需求将比一年前每天减少100万桶。本次报告分析称,由于油价高企、电动汽车普及以及燃油效率提升,汽车燃料需求的恢复较为缓慢。这意味着需求增长缓慢,为供应追赶赢得了时间。
IEA上个月预测,随着需求减少和炼油设施生产增加,柴油市场将在明年第一季度转为供应过剩。但即便供应超过需求,也难以填补今年减少的库存,预计在明年下半年之前,难以实现超越季节性波动的实质性库存补充。
明年石油供应扩大,柴油价格取决于库存恢复速度
IEA预计,明年全球石油供应量将达到每天1.081亿桶,比今年平均每天增加660万桶。同期需求增幅预计仅为每天200万桶。若供应增长快于需求,国际油价可能面临更大的下行压力。
不过,柴油价格不仅受原油供应条件影响,还将受到精炼产品出口正常化及库存恢复速度的影响。如果IEA视为供应恢复风险因素的船舶攻击持续,导致霍尔木兹海峡通行无法正常化,再加上俄罗斯精炼产品出口受阻及库存补充延迟,即便原油价格下跌,柴油价格的跌幅也可能受到限制。