韩国国内订单469亿韩元,中国订单753亿韩元……部分供应期至2029年
第三季度营业利润激增10倍……订单储备达1670亿韩元
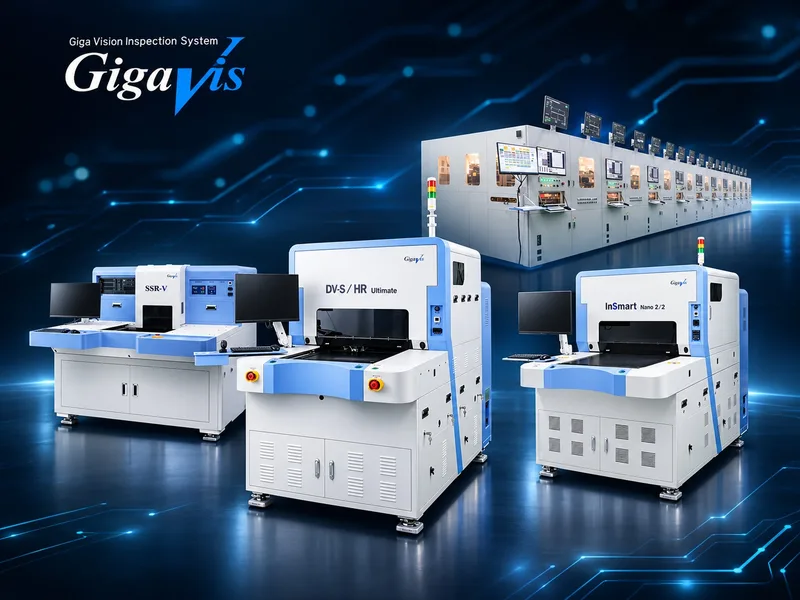
半导体基板检测与修复设备专业企业Gigavis(420770)在不到一个月的时间内,获得了相当于去年全年营收2.3倍的新订单。第三季度营业利润同比激增10倍以上,业绩增长正在加速。
根据韩国金融监督院电子公示系统显示,Gigavis于10月23日至11月16日期间,共公示了3份总额达1222亿韩元的半导体基板检测与修复设备供应合同。这相当于其去年合并营收524亿韩元的约2.3倍。
一个月内斩获1222亿韩元订单,中国市场占比62%
Gigavis于10月23日公示了与韩国国内半导体基板制造商签署的469亿韩元供应合同。随后,于28日在中国获得306亿韩元订单,并于11月16日追加获得447亿韩元订单。
仅中国市场的订单额就达到753亿韩元,占全部新签合同的61.6%。这意味着国内外半导体基板制造商的设备投资正转化为大规模的设备采购需求。
交付周期也跨越了中长期。韩国国内合同交付至2027年底,10月的中国合同交付至2027年10月。特别是11月的中国合同,最终交付期限设定为2029年10月。
不过,由于各合同的交付进度不同,新订单额并不会全部在短期内反映为营收。
第三季度营业利润增长10倍,9个月内超越去年全年业绩
随着订单增加,业绩改善也十分显著。
Gigavis第三季度合并营收为269亿韩元,同比增长272.7%。营业利润为89亿韩元,同比激增932.6%,营业利润率达到33.2%。
第三季度累计营收为552亿韩元(同比增长166.4%),营业利润为146亿韩元(同比增长1401.0%)。公司仅用9个月时间就全面超越了去年全年524亿韩元的营收和121亿韩元的营业利润。
主力产品自动光学检测仪(AOI)的累计营收为315亿韩元,占总营收的57.1%。高性能半导体基板精密检测需求的扩大,有力支撑了业绩增长。
订单储备增加,强化2027年后的增长基础
订单储备也在快速增长。截至9月底,订单储备额为1670亿韩元,较上一季度的653亿韩元增长了约2.6倍。
增长背后的驱动力是AI服务器用高性能半导体基板的投资。随着FC-BGA基板向微细化、高层数化发展,用于检测缺陷的AOI设备和修复不良品的AOR设备重要性日益凸显。
Gigavis正从现有的FC-BGA领域,向面板级封装(PLP)、晶圆级封装(WLP)、玻璃基板等下一代封装领域拓展业务范围。
特别是通过升级PLP检测设备,公司正积极向半导体制造商及封测代工(OSAT)企业开展新业务拓展。
Gigavis同时实现了超过去年营收的大规模新订单获取与业绩改善。未来,已获订单的营收转化以及AI半导体基板投资的扩大,预计将成为2027年后业绩增长的核心变量。