门店减少与营收增速放缓,行业转向以优质门店为中心的“质量增长”
BGF Retail营业利润首次突破1000亿韩元,GS25受库存损失影响下滑8%
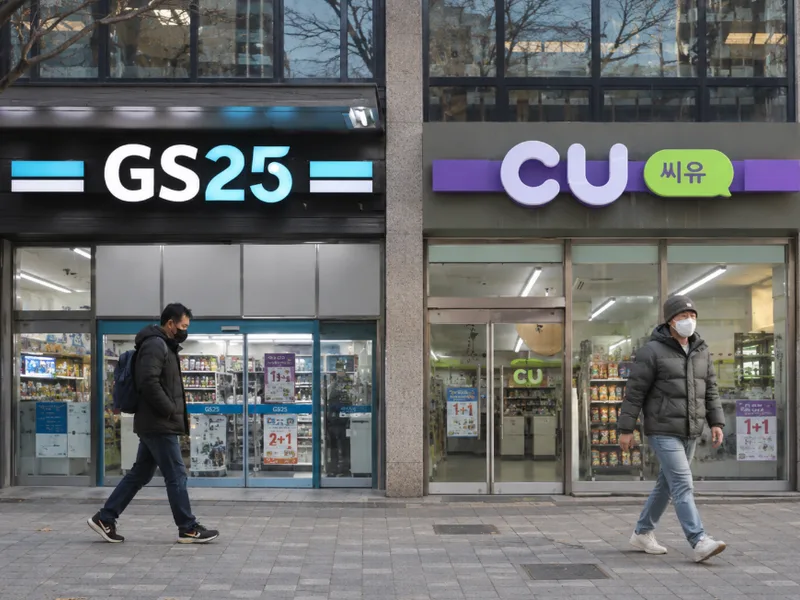
长期以来通过增加门店数量来扩大规模的韩国便利店行业,其增长战略正在发生变化。受商圈饱和影响,整体门店数量较去年有所减少,加之单店营收增长率放缓,单纯依靠开店竞争的局限性已十分明显。行业两大巨头CU与GS25正专注于通过精选优质门店选址、吸引外国顾客、强化生鲜食品及即时零售(Quick Commerce)等手段,提升现有门店的盈利能力。
根据韩国产业通商资源部主要零售商销售动向及行业统计,截至今年9月,GS25、CU、7-Eleven、Emart24等四大便利店的门店总数为53,348家,同比减少0.7%。尽管较去年年底的53,266家略有增加,但已难以像过去那样通过大规模新开门店来迅速扩张。
虽然单店营收保持增长,但增速明显放缓。今年上半年便利店单店营收增长率维持在3.9%至8.1%之间,但进入第三季度后降至1.5%至3.6%。便利店整体营收增长率也从第二季度的4.8%放缓至第三季度的1.6%。分析认为,这与去年发放消费券带来的基数效应以及天气等因素有关。
在此背景下,行业前两名CU与GS25在第三季度的盈利表现出现分化。CU的运营方BGF Retail第三季度合并营收为2.5152万亿韩元,营业利润为1008亿韩元,同比分别增长2.1%和3.2%。这是其季度合并营业利润首次突破1000亿韩元大关。
相比之下,GS Retail旗下的便利店业务GS25营收虽增长1.1%至2.4743万亿韩元,但营业利润却下降8.1%至782亿韩元。不过,GS25的业绩下滑主要受94亿韩元过量采购库存相关的一次性损失影响。据韩国投资证券推算,若剔除该因素,其营业利润约为876亿韩元,同比实际增长约3%。
外国游客消费激增超60%,差异化商品与即时零售成增长引擎
外国游客需求与差异化商品被视为支撑两家公司营收增长的关键因素。第三季度,CU和GS25的外国游客销售额同比分别增长66.8%和69.4%。特别是CU,外国游客销售额占其第三季度整体门店营收增量的35.5%。GS25的即时零售(结合配送与自提)销售额也增长了86.9%,有效锁定了近距离购物需求。
证券界也开始关注相比新开门店规模,提升单店生产力的战略。未来资产证券研究员金娜美在10月发布的零售业报告中分析称:“即便在门店数量增长受限的情况下,若新开门店的生产力得到提升,门店增加本身仍能贡献利润。未来增长的重心将从门店数量转向单店营收及现有门店的生产力。”
事实上,两家公司目前均专注于提升现有门店的盈利能力,而非盲目扩张。CU通过强化利润率较高的自有品牌(PB)商品、甜点及加工食品,持续进行以优质门店为中心的精选式开店。GS25则通过扩大生鲜食品、即时零售及外国游客特色门店,并清理低效门店来增强现有门店的竞争力。
预计在获取外国顾客和差异化商品的基础上,对库存及运营成本的精细化管理能力,将成为拉开便利店企业盈利差距的关键。