第3四半期累計で売上高27%増、営業利益62%増…収益性の改善が鮮明
北米向け機器供給が本格化…自社株消却と40億ウォンの配当で株主還元
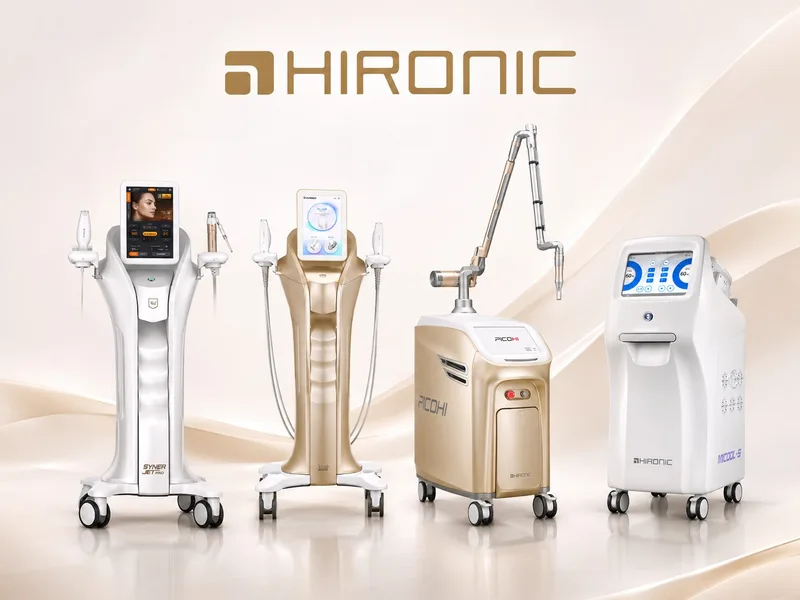
長期にわたる取引停止を経験した皮膚美容医療機器専門企業のハイロニック(149980)が、企業価値の回復に拍車をかけている。今年5月の取引再開以降、業績改善が鮮明となる中、北米市場への進出や自社株消却・配当を通じて再跳躍の基盤を固めている。
ハイロニックの今年第3四半期累計の連結売上高は300億5000万ウォン、営業利益は38億8000万ウォンで、前年同期比それぞれ26.9%、61.9%増加した。当期純利益も28億6000万ウォンで160.4%増加した。売上高と営業利益のいずれも、第3四半期累計ベースで過去最高の実績である。
売上高を上回る利益成長…北米市場へ本格進出
ハイロニックの業績で注目すべき点は収益性の改善だ。第3四半期累計の売上総利益率は昨年の54.9%から今年は65.6%に上昇した。売上高の増加にもかかわらず売上原価はむしろ減少し、営業利益率も10.1%から12.9%へと改善した。
新たな成長の軸は北米市場だ。ハイロニックは今年7月、グローバル美容医療機器企業であるヴィーナス・コンセプト(Venus Concept)と米国・カナダにおける独占流通契約を締結した。
米国食品医薬品局(FDA)の510(k)承認を取得した「ニュー・ダブロ2.0」をベースとする北米専用モデルを8月に20台、9月に約40台出荷しており、後続の機器や消耗品の注文も続いている。
機器販売後にカートリッジやチップなどの施術用消耗品からリピート売上が発生する事業構造であるため、北米市場内での機器設置拡大は、中長期的な成長と収益性改善の要因として作用する見通しだ。
ホームビューティー売上が急成長…子会社の収益性改善が課題
病院・医院用医療機器から個人用ホームビューティー市場へと事業領域も拡大している。
ホームビューティー子会社ホームセラ(HomeThera)の今年第3四半期累計売上高は59億4000万ウォンで、昨年の年間売上高43億6000万ウォンを9カ月で36%以上上回った。
ただし、外形成長と利益貢献は区別する必要がある。ホームセラは第3四半期累計で8億4000万ウォンの当期純損失、国内流通子会社のハイロニック・コリアは11億6000万ウォンの純損失を記録した。
子会社たちの収益性改善の可否が、今後の連結業績の追加成長における重要な変数として作用する見通しだ。
取引再開後の自社株消却・配当…株主価値の向上
業績改善とともに、資本市場の信頼回復にも乗り出している。
ハイロニックは2024年の財務諸表に対する監査意見が「限定」となったことで昨年4月に取引が停止されたが、今年「適正」の監査意見を確保し、韓国取引所の上場適格性実質審査対象からの除外決定に基づき、5月4日に取引が再開された。
今年1月には約132億ウォン規模の第三者割当増資を完了し、6月には保有していた自社株約400万株を全量消却した。7月には1株当たり233ウォン、総額40億ウォン規模の創業以来初となる四半期配当を実施した。
9月末時点の現金及び現金同等物と短期金融商品は約179億ウォンで、昨年末の49億ウォンから増加した。増資を通じた資金確保とともに、第3四半期累計の営業活動によるキャッシュフローも、昨年の6億2000万ウォンの流出から今年は18億7000万ウォンの流入へと転換した。
ただし、ブルーコアカンパニーとの株主総会決議取消および新株発行無効に関連する訴訟が進行中である点は、依然として不確実性として残っている。
取引停止の危機を克服したハイロニックは、今や成長性と収益性を同時に証明しなければならない段階に入った。北米への機器供給が消耗品のリピート売上拡大につながり、ホームビューティー子会社の外形成長が収益性改善に結びつくかどうかが、今後の企業価値再評価の核心となる見通しだ。