KOSDAQ指数徘徊在700点下方,政策讨论聚焦市场改革;仅靠加强退市能否恢复投资信心存疑。
探讨强制IR(投资者关系)与市场分层机制;如何吸引机构资金并保护成长型企业成为核心课题。
在KOSDAQ指数未能收复700点关口的背景下,韩国政府正着手进行市场改革,核心在于清退僵尸企业并强化上市公司的信息披露。尽管韩国总统尹锡悦亲自下令进行资本市场改革,但仅靠清理上市公司和增加企业说明会(IR)能否解决投资心理萎缩和机构资金匮乏的问题,仍存在疑问。
据韩国金融委员会13日消息,尹锡悦总统当天在首尔汝矣岛韩国交易所举行的“值得信赖的资本市场,从现场寻找答案”政策座谈会上,讨论了KOSDAQ市场重构、提升企业价值及扩大长期投资需求等方案。
当天,KOSDAQ指数以699.66点收盘,虽较前一交易日有所上涨,但未能成功收复700点大关。
加速清退僵尸企业,但恢复投资信心并非易事
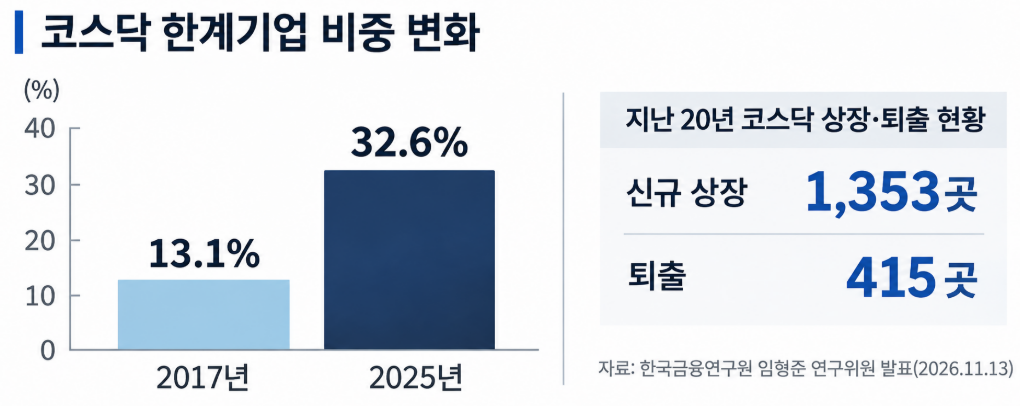
KOSDAQ市场的僵尸企业问题在统计数据中显露无遗。韩国金融研究院研究委员林亨俊当天发布的数据显示,KOSDAQ边缘企业占比已从2017年的13.1%上升至2025年的32.6%。过去20年间,新上市企业达1353家,但退市企业仅为415家。问题的核心不在于上市公司数量增加,而在于市场缺乏对入市企业的有效评估及对僵尸企业的过滤机制。
 尹锡悦总统强调:“对于经营不善或业绩低下的企业,必须严格执行退市标准,实现快速清退。”同时,他补充称,必须确保具备技术实力和成长潜力的企业不会因评估不公而受损。
快速清退僵尸企业是提升市场健全性的必要举措,但这无法解决KOSDAQ目前面临的股价下跌和流动性不足等所有问题。退市风险的增加可能导致投资者集中抛售,而资金紧张的企业在融资时将面临更大压力。若在退市过程中对小股东的保护不足,反而可能加剧市场不信任感。
特别是不能仅因企业处于亏损状态就低估其成长潜力。需要建立明确标准,区分需要长期研发投入的生物及尖端技术企业与回生无望的僵尸企业。如果在强化退市的过程中导致创新型企业被挤出市场,将背离KOSDAQ设立的初衷。
上市公司信息披露不足也被列为重点改进对象。数据显示,从2025年6月至今年6月,有60%的KOSDAQ企业未发布过一份券商企业分析报告。
韩国交易所理事长郑恩甫表示:“目前仅在上市时有几次强制IR要求,我们正在积极探讨将方案改为在上市期间每年至少进行一次IR。”具体实施时间尚未确定。
然而,举办IR并不意味着企业价值会自动提升。虽然管理层详细说明业绩不佳原因和业务计划很重要,但市值小、交易冷清的企业往往容易被券商分析报告排除在外。仅靠强制IR难以解决分析报告缺失和机构投资者冷落的问题。
将优质企业单独分层,KOSDAQ就能重获新生吗?
会议还讨论了根据企业成长性和特性对KOSDAQ市场进行分层的方案,旨在提高机构投资者对优质及高成长企业的关注度,并减少企业向KOSPI转移上市的动机。
然而,将优质企业单独归类并不意味着其余企业都是僵尸企业。如果未能进入分层市场的企业被投资者冷落,市场内的资金集中现象反而可能加剧。若未来指数纳入标准或机构投资准则与市场分层挂钩,部分企业可能面临更大的资金流出压力。
机构投资者对KOSDAQ避之不及,原因不仅在于市场分层不明确,还在于业绩波动性大、流动性低、企业信息匮乏以及对公司治理结构的不信任。如果这些根本问题得不到改善,即便进行市场分层,也难以吸引新的机构资金,只会导致现有资金进一步向少数企业集中。
风险投资资金的回笼路径过于依赖首次公开募股(IPO)也是亟待解决的课题。韩国风险投资(VC)通过IPO回笼资金的比例高达37.3%,远高于美国(4.7%)和欧洲(9.0%)。分析认为,由于并购(M&A)和二级市场交易不够发达,导致企业过度依赖上市。
此外,会议还提出了增加机构投资者长期资金流入的方案。新荣证券研究中心主任金学均建议,应将改善分红倾向、加强上市股票管理、激活个人综合资产管理账户(ISA)及公募基金作为主要任务。
尹锡悦总统指示成立由相关部门、国会及民间参与的“资本市场正常化与先进化特别工作组(TF)”。金融委员会计划根据当天的讨论内容设计后续政策,但包括KOSDAQ市场改革在内的综合对策具体发布日期尚未确定。
KOSDAQ的激活对策此前已多次出台。清退僵尸企业和强化信息披露是恢复市场信任的起点,但仅凭这些很难让投资者回归。此次对策不仅要回答“哪些企业该被清退”,更要回答“谁来为留下的成长型企业进行长期投资”。