两名FOMC与会者提及若通胀恶化,12月加息幅度可能超过0.25个百分点。
高盛预计12月及明年3月加息;美国银行与德意志银行则预计将连续三次加息。
尽管美国联邦储备委员会(Fed)在10月维持基准利率不变,但几乎所有与会者都认为,如果通胀和就业表现符合预期,仍有必要进一步提高利率。高盛、美国银行(BofA)和德意志银行均预计12月将加息0.25个百分点,但在明年1月的政策路径上出现了分歧。高盛认为,随着年底通胀压力缓解,1月将暂停加息。相反,美国银行认为美联储应对通胀已显滞后,1月仍需加息;德意志银行也持连续加息的观点。
为观察9月加息效果而暂停,同时担忧通胀扩散
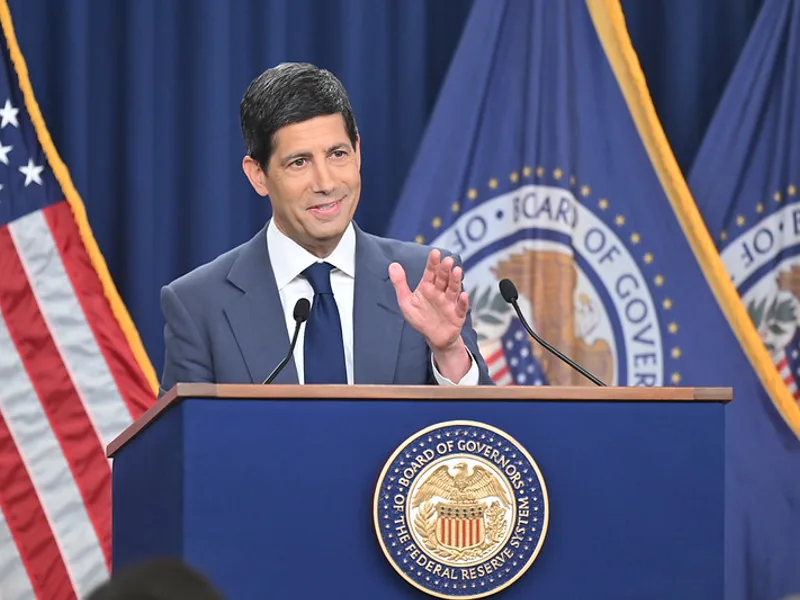
美联储于18日(当地时间)公布的10月27日至28日联邦公开市场委员会(FOMC)会议纪要显示,委员会以10票赞成、2票反对的结果,将基准利率维持在年3.75%至4.00%的区间。美联储理事丽莎·库克(Lisa Cook)和克利夫兰联邦储备银行行长贝丝·哈马克(Beth Hammack)主张加息0.25个百分点。即便在支持暂停加息的与会者中,也有人表示在加息与暂停之间难以抉择。
支持暂停加息的与会者认为,有必要进一步观察9月加息的效果。目前抵押贷款利率已经上升,低信用评级企业的债券发行量也有所减少。此外,还需要确认人工智能(AI)相关的投资需求能持续多久。部分与会者认为,市场预期的12月及明年进一步加息与他们的判断基本一致,这在一定程度上降低了10月暂停加息带来的风险。
然而,支持进一步加息的依据也十分明确。家庭消费和企业设备投资依然强劲,且多数与会者认为通胀压力已扩散至多个行业。多位与会者指出,由于AI基础设施产品供不应求,连带消费电子产品价格也在上涨。还有意见认为,通胀压力已蔓延至数据中心建设以外的行业。两名与会者表示,如果未来通胀指标表现不佳,12月甚至可以考虑加息超过0.25个百分点。
核心通胀连续三个月上涨0.3%…沃勒与威廉姆斯对加息节奏看法不一
会议后于11月10日公布的10月消费者物价指数(CPI)环比上涨0.4%,涨幅较9月(0.6%)有所收窄。但剔除食品和能源后的核心CPI连续三个月环比上涨0.3%。
美联储理事克里斯托弗·沃勒(Christopher Waller)在18日接受CNBC采访时表示,如果不能明确向市场预告1月加息,那么12月就应加息0.5个百分点。他认为,通胀压力正向服务业等多个领域扩散,需要更强有力的应对措施。这种明确预告1月加息的方式,与美联储主席凯文·沃什(Kevin Warsh)此前在利率决策预告上的审慎态度有所不同。
纽约联邦储备银行行长约翰·威廉姆斯(John Williams)在17日表示,如果消费和投资保持强劲,可能需要进一步加息。但他并不认为当前有必要进行大幅度加息。
高盛关注年底通胀放缓,美国银行则担忧美联储应对滞后
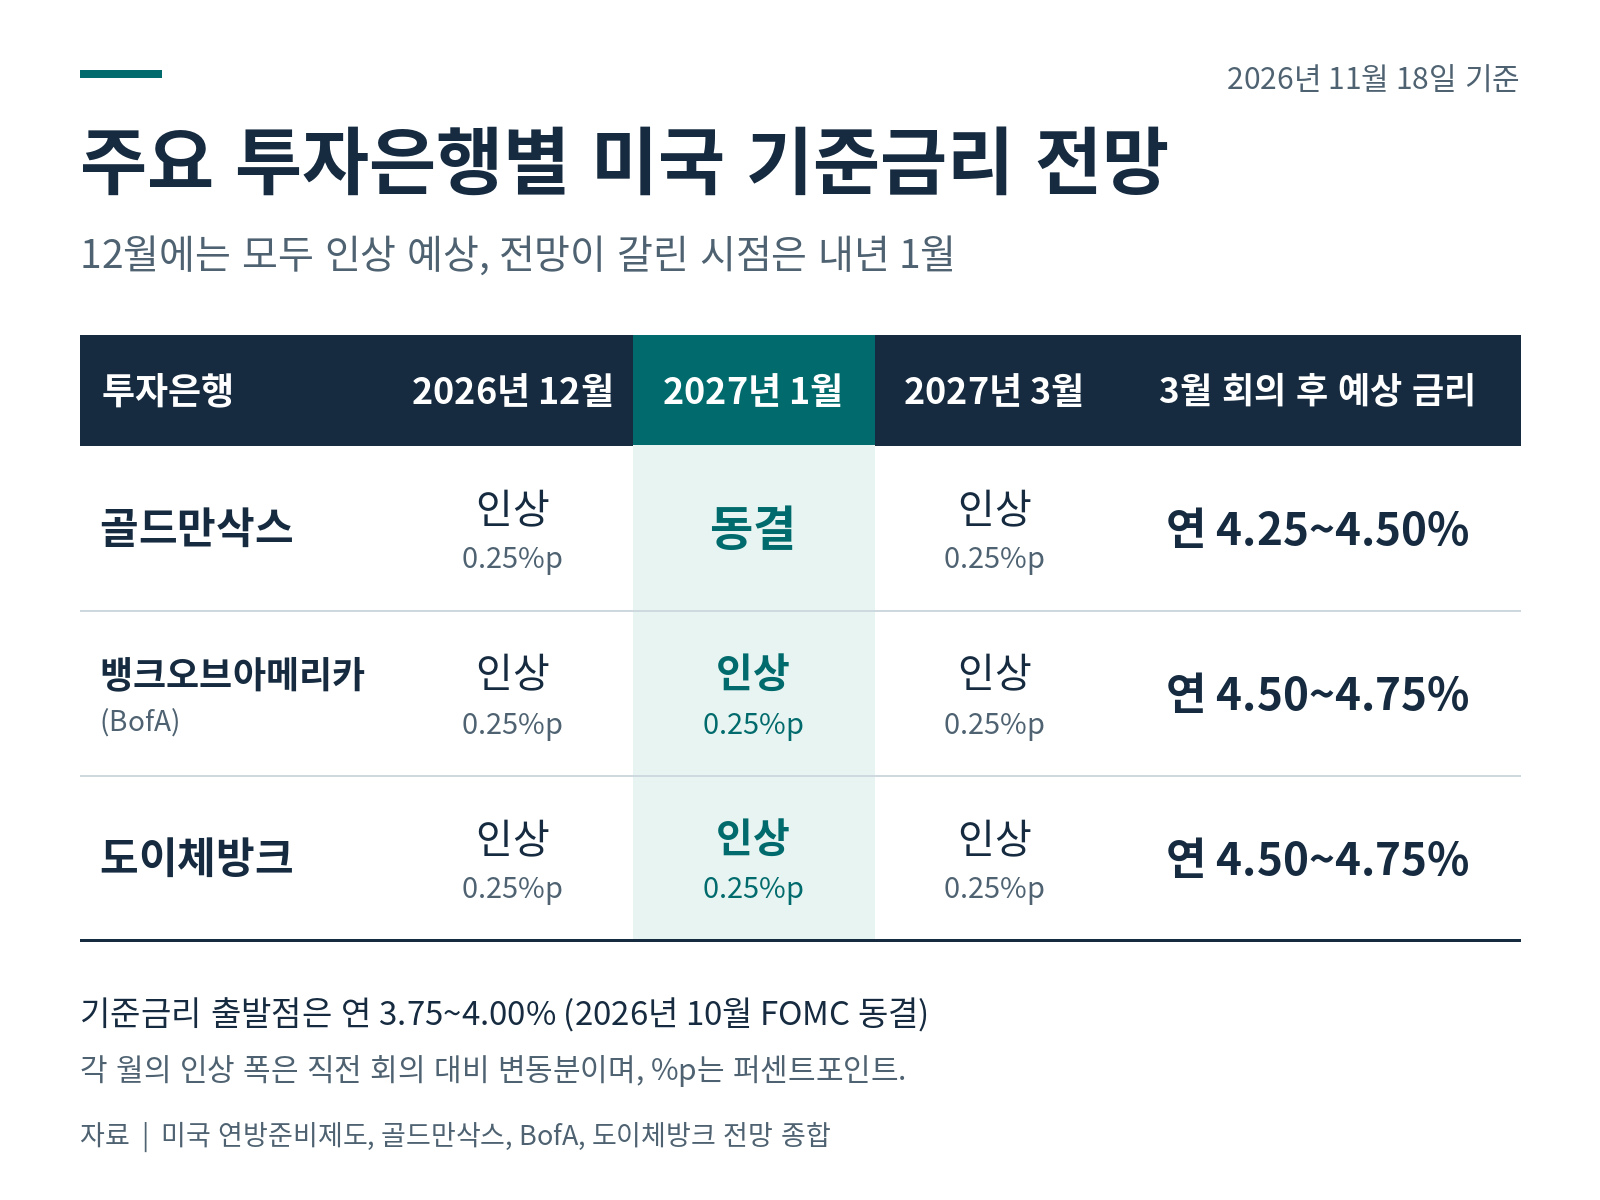
投资银行修改利率预测的契机是会议纪要公布前发布的10月CPI数据。高盛美国首席经济学家大卫·梅里克(David Mericle)在10日的报告中指出,通胀涨势将在年底前放缓,但年初价格上涨压力可能再度加大。因此,他倾向于认为12月加息0.25个百分点后,1月将暂停,并在3月再次加息。在此情况下,明年3月的基准利率将达到年4.25%至4.50%。
美国银行在13日将1月加息纳入了其预测模型。该行认为,鉴于10月CPI高于预期,美联储应对通胀已显滞后,仅靠每季度加息一次的节奏难以抑制通胀。
德意志银行也在10月CPI公布后调整了预测,预计12月、明年1月和3月将分别加息0.25个百分点。该行认为,鉴于美联储内部有倾向于渐进式加息的委员,相比12月一次性加息0.5个百分点,分摊至12月和1月加息的可能性更大。若按照美国银行和德意志银行的预测,3月的基准利率将达到年4.50%至4.75%,比高盛的预测高出0.25个百分点。
会议纪要公布后,期货市场也开始押注12月及明年1月连续加息的可能性。据彭博社报道,18日的美国利率期货价格反映出市场预期美联储将在12月和明年1月分别加息0.25个百分点,并在4月前再加息一次。
在美联储12月9日做出利率决定前,需关注的关键指标包括11月25日公布的10月个人消费支出(PCE)物价指数,以及12月4日发布的11月就业报告。11月CPI将于利率决定公布后的次日,即12月10日发布。如果美联储在12月加息0.25个百分点,其决议声明及沃什主席的新闻发布会将明确透露多少关于1月进一步加息的信息,将成为市场关注的焦点。