KOSPI跌破5000点,KOSDAQ跌破650点……市值蒸发3768万亿韩元
外资抛售100万亿韩元时,三星电子与SK海力士回购55万亿韩元股票
沉迷上涨的政府与助长乐观情绪的证券公司……需全面重新审视股市政策
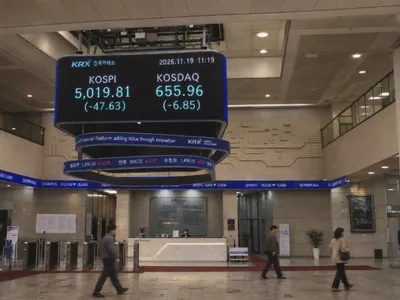
KOSPI指数防线失守,KOSDAQ指数也跌破650点。本月20日,两个市场同时触发了卖出侧边车(Sidecar)机制。曾经高喊“万点KOSPI、千点KOSDAQ”的乐观论调已销声匿迹,市场陷入了对进一步下跌的恐慌之中。
韩国股市暴跌的同时,美国市场也接连传出利空消息。英伟达会计调查报道、Anthropic股价暴跌、AI半导体出口管制加强,以及美联储官员提出进一步加息的必要性,沉重打击了纽约股市的投资心理。20日(当地时间),费城半导体指数暴跌10.73%。纳斯达克(-5.28%)、标普500(-3.70%)及道琼斯(-1.93%)等纽约股市三大指数集体大跌,进一步加剧了韩国股市的下行担忧。
曾经冲向9000点并憧憬万点大关的KOSPI,在短短数月内连5000点防线也未能守住。我们必须审视,此次暴跌是否仅能用外部利空来解释。必须同时考察偏向半导体的指数结构、对外资供需的依赖度,以及大规模股票回购对实际股价和供需的影响。政府的股市激活政策是否改善了市场体质,支撑上涨的制度与风险管理是否存在漏洞,这些都需要进行根本性的检查。
依赖半导体双巨头的市场……两大市场市值蒸发3768万亿韩元
6月19日,KOSPI盘中创下9385.59点的历史新高。然而,11月20日收盘报4869.96点,较最高点下跌48.11%。KOSDAQ也从4月27日盘中最高点1229.42点下跌47.48%,收于645.68点。
对比各市场收盘最高日与11月20日的收盘价,KOSPI总市值从6月22日的7449万亿韩元缩水至3991万亿韩元,减少约3458万亿韩元。KOSDAQ总市值也从679万亿韩元减少至369万亿韩元,减少约310万亿韩元。两个市场合计蒸发约3768万亿韩元。
特别是三星电子和SK海力士的市值减少额约为2290万亿韩元,占KOSPI总减少额的66.2%。虽然其中包含因注销库存股导致的发行股数减少效应,不能全视为股价下跌带来的损失,但即便考虑到这一点,两家企业集中的减值规模依然惊人。
对这两家企业的依赖在上涨过程中也表现得十分明显。据韩国银行9月货币信用政策报告显示,上半年KOSPI涨幅的77%由三星电子和SK海力士贡献。特别是在KOSPI从8000点涨至9000点的区间内,两家企业的贡献率高达99%。
半导体繁荣虽然拉动了指数,但上涨势头是否充分扩散至整个市场则是另一个问题。两家企业集中的上涨贡献度和市值减少规模,揭示了华丽指数背后的偏重结构。在上涨行情中支撑指数的半导体双巨头,在下跌行情中成为了整个市场的负担。
外资净卖出100万亿韩元……谁接住了筹码?
KOSPI见顶后,外资与国内投资者的交易流向截然不同。
从6月23日至11月20日,外资在KOSPI市场净卖出约100.3万亿韩元。相反,其他法人净买入约61.9万亿韩元,个人投资者净买入23.7万亿韩元,机构投资者净买入14.6万亿韩元。
值得注意的是,其他法人的大规模净买入主要由三星电子和SK海力士的股票回购所主导。两家企业根据既定计划回购的股票规模约为55万亿韩元,接近同期其他法人整体净买入额的61.9万亿韩元。
KOSDAQ的情况则有所不同。从4月28日至11月20日,个人投资者净买入约3.4万亿韩元,而外资、其他法人和机构则分别净卖出2.1万亿韩元、8000亿韩元和5000亿韩元。
如果说在KOSPI市场,企业回购等国内买盘吸收了外资的抛售压力,那么在KOSDAQ市场,个人投资者实际上是独自承担了其他投资主体的抛售压力。
问题在于这种供需结构能持续多久。不能一直期待企业通过回购来吸收外资的抛售。在扩大国内长期投资基础的同时,必须培育半导体以外的增长动力来吸引投资者。这就是为什么必须同时检查支撑供需的资金和提高市场投资吸引力的产业基础。
低PBR、注销库存股、强化退市……政策效果是否充足?
政府为改善韩国股市体质,推进了公开低PBR(市净率)企业名单、强制注销库存股、强化退市标准等多种对策。
韩国交易所于11月初公布了包括96家KOSPI企业和55家KOSDAQ企业在内的共151家低PBR企业名单。同时原则上强制要求注销库存股,并将KOSDAQ维持上市的市值标准分别提高至今年的200亿韩元和明年的300亿韩元。
提升企业价值、扩大股东回报及清理僵尸企业是提高市场健全性的举措。然而,这些政策是否真正转化为企业的增长和投资扩大,则是另一回事。保护股东权益、提高市场信任与促进企业增长、拓宽产业基础虽然相互关联,但并非同一课题。
各企业的具体情况也各不相同。不能用同一标准衡量拥有稳定现金流的成熟企业和需要巨额研发及设备投资的成长型企业。制度设计应在扩大股东回报的同时,避免削弱未来投资所需的资金。
在此过程中,有必要区分股票回购与注销。投入企业现金的“回购”阶段与注销已持有的“库存股”阶段性质不同。若要判断强制注销是否制约了成长型投资,必须具体考察回购决策、持有与处置计划以及例外规定对企业资金运作的影响。
仅靠公开低估值企业和清理僵尸企业,无法改变偏向半导体的市场结构。如果说股东回报和强化市场纪律是股市政策的一轴,那么通过多种企业的成长来拓宽投资者的选择空间则是另一轴。政府应将政策重心放在培育新产业、促进中小及中坚企业成长以及改善融资环境上。
政府与执政党的乐观论调何在……需检查证券公司的预测与风险管理
在股市暴涨时期,政府和执政党也曾为乐观论调背书。政府在5月发布的“国民政府38大代表性成果”中,将KOSPI突破8000点列为主要国政成果。10月,共同民主党发言人赵桂元曾提及2027年KOSPI突破1万点的可能性。
评估股市激活政策的成果并表达对市场的期待本身无可厚非。但如果将上涨强调为政策成果,那么在暴跌局面下,也应说明对风险的诊断和准备是否充分。
国内外证券公司也接连上调了KOSPI目标值。虽然曾有人提及突破万点甚至达到1.2万点,但随着市场暴跌,预测也迅速改变。高盛将6月提出的KOSPI目标值1.2万点在10月下调至9000点,11月又下调至7500点。在约5个月内下调了37.5%。
预测不可能全部准确。市场环境变化时修正预测也是理所当然的。但如果数月内目标值发生巨大变化,则有必要向投资者说明哪些前提发生了改变,以及最初的分析中未能充分反映哪些风险。不仅是目标值,支撑该数值的逻辑和局限性也应成为验证的对象。
市场暴跌的冲击正在蔓延至家庭资产。据韩国银行统计,截至6月底,家庭及非营利团体的国内股票及出资份额持有额为1790.7万亿韩元,占整体金融资产的25.8%。
花旗银行在19日的报告中估计,今年下半年韩国国内家庭的股票资本损失约为563万亿韩元,相当于上半年资本利得估计值579万亿韩元的97%。花旗分析称,这种资产价值的减少将导致明年国内生产总值(GDP)增长率下降0.2个百分点,民间消费增长率下降0.5个百分点。
市场应对体系也需要检查。虽然金融委员会、金融监督院、韩国交易所等金融当局已启动联合应对组织,但有必要审视各机构的信息和措施在把握和应对市场整体风险方面是否有机衔接。
首先,相关部门和金融当局应共同诊断外资流出、半导体偏重、国内长期投资基础以及企业价值提升政策的成果。如有必要,可以组建跨部门工作组(TF),但仅仅增加一个组织本身并非解决之道。首要任务是确认现有应对体系的空白,提高信息共享、角色分工和共同应对的实效性。
投资的最终决策和责任在于投资者本人。即便如此,也不能将此次暴跌仅归咎于个人的投资判断。政府和执政党应回顾上涨期强调的政策成果,证券公司应反思乐观预测的依据,金融当局则应审视风险诊断与应对的适当性。