KOSPI 5000・KOSDAQ 650ライン崩壊…時価総額3768兆ウォンが消失
外国人が100兆ウォンを売却する中、サムスン電子・SKハイニックスが55兆ウォンの自社株買い
上昇に酔った政府・楽観論を煽った証券会社…証券市場政策の全面的な再点検が必要
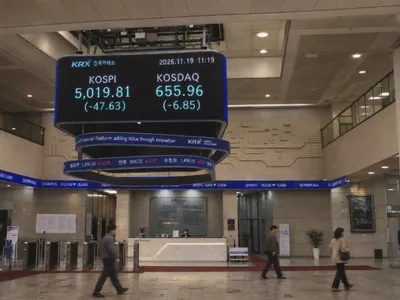
KOSPI 5000ラインが崩壊した。KOSDAQも650ラインを下回った。去る20日には両市場で同時に売りサイドカーが発動された。「1万ピ(KOSPI 1万ポイント)・1000スタック(KOSDAQ 1000ポイント)」を叫んでいた楽観論は姿を消し、市場はさらなる下落への恐怖に包まれている。
国内証券市場の急落に続き、米国でも悪材料が相次いだ。エヌビディアの会計調査報道、アントロピックの株価急落、AI半導体の輸出規制強化に加え、連邦準備制度(Fed)関係者による追加利上げの必要性言及までが、ニューヨーク市場の投資心理を圧迫した。20日(現地時間)、フィラデルフィア半導体指数は10.73%暴落した。ナスダック(-5.28%)、S&P500(-3.70%)、ダウ(-1.93%)などニューヨーク市場の3大指数も一斉に急落し、国内市場のさらなる下落懸念を強めている。
9000ライン突破に歓喜し、1万ピを見据えていたKOSPIが、わずか数ヶ月で5000ラインさえも明け渡した。今回の急落を外部要因だけで説明できるか精査する必要がある。半導体に偏重した指数構造と外国人需給への依存度、大規模な自社株買いが実際の株価と需給に与えた影響を併せて検証すべきだ。政府の市場活性化政策が市場の体質を改善したのか、上昇を支えた制度とリスク管理に隙はなかったのか、根本的な点検が求められる。
半導体2トップに依存した市場…両市場で時価総額3768兆ウォンが消失
去る6月19日、KOSPIは場中に9,385.59を記録し、史上最高値を更新した。しかし11月20日には4869.96で大引けを迎え、高値から48.11%下落した。KOSDAQも4月27日に記録した場中高値1,229.42から47.48%下落した645.68で取引を終えた。
各市場の終値ベースの最高値と11月20日の終値を比較すると、KOSPIの時価総額は6月22日の7449兆5928億ウォンから3991兆3978億ウォンへと約3458兆ウォン減少した。KOSDAQの時価総額も679兆5452億ウォンから369兆2730億ウォンへ約310兆ウォン減少した。両市場で約3768兆ウォンが消失したことになる。
特にサムスン電子とSKハイニックスの時価総額減少額は約2290兆ウォンで、KOSPI全体の減少額の66.2%を占めた。これには自社株消却による発行済株式数の減少効果も含まれており、全額を株価下落による減少分と見ることはできない。それを考慮しても、両企業に集中した減少規模は圧倒的である。
両企業への依存度は上昇過程でも顕著だった。韓国銀行の9月通貨信用政策報告書によると、上半期のKOSPI上昇分の77%をサムスン電子とSKハイニックスが占めた。特にKOSPIが8000から9000へ上昇する区間では、両企業の寄与率は99%に達した。
半導体の好況が指数を押し上げたが、上昇の勢いが市場全体に十分に拡散したかは別の問題だ。両企業に集中した上昇寄与度と時価総額の減少規模は、指数の華やかな記録の裏に潜む偏重構造を浮き彫りにしている。上昇相場で指数を支えた半導体2トップへの依存が、下落相場では市場全体の負担となって跳ね返ってきたのである。
外国人100兆ウォン純売り…誰が売り物を引き受けたのか
KOSPIの高値以降、外国人投資家と国内投資家の売買フローは極めて対照的だった。
6月23日から11月20日まで、外国人はKOSPIで約100兆3000億ウォンを純売りした。一方、その他法人は約61兆9000億ウォン、個人は23兆7000億ウォン、機関は14兆6000億ウォンを純買いした。
特にその他法人の大規模な純買いは、サムスン電子とSKハイニックスの自社株買いが主導したと分析される。両企業が既存の計画に基づき買い入れた自社株は約55兆ウォンで、同期間のその他法人全体の純買い額61兆9000億ウォンに迫る規模だ。
KOSDAQは状況が異なった。4月28日から11月20日まで、個人が約3兆4000億ウォンを純買いした一方、外国人は2兆1000億ウォン、その他法人は8000億ウォン、機関は5000億ウォンほどを純売りした。
KOSPIでは企業の自社株買いをはじめとする国内の買い越しが外国人の売り物を吸収したが、KOSDAQでは個人投資家が他の投資主体の売り物を事実上独りで引き受けた形となった。
問題は、こうした需給構造がどれだけ持続可能かという点だ。企業の自社株買いに外国人の売り物を吸収する役割を期待し続けることはできない。国内の長期投資基盤を広げると同時に、半導体以外でも投資家を惹きつける成長エンジンを育てる必要がある。需給を支える資金と市場の投資魅力を高める産業基盤を併せて点検すべき理由である。
低PBR・自社株消却・上場廃止強化…政策効果は十分だったか
政府は韓国証券市場の体質改善のため、低PBR企業の公開、自社株消却の義務化、上場廃止要件の強化など多様な対策を推進してきた。
韓国取引所は11月初旬、KOSPI96社、KOSDAQ55社の計151社の低PBR企業リストを公開した。自社株消却も原則として義務化し、KOSDAQの上場維持時価総額基準を今年は200億ウォン、来年は300億ウォンに引き上げることにした。
企業価値の向上と株主還元拡大、不良企業の退場は市場の健全性を高めるための措置だ。しかし、これらの政策が実際の企業の成長と投資拡大につながったかは別の問題である。株主権益を保護し市場の信頼を高めることと、企業の成長を促進し産業基盤を広げることは相互に関連しているが、同一の課題ではない。
企業ごとの状況も異なる。安定したキャッシュフローを確保した成熟企業と、研究開発・設備投資に莫大な資金が必要な成長企業に同じ物差しを適用することはできない。株主還元を拡大しつつも、未来の投資に必要な資金まで萎縮させないよう制度を設計しなければならない。
この過程では、自社株の買い入れと消却も区分する必要がある。企業の現金が投入される買い入れ段階と、既に保有している自社株を消却する段階は異なる。消却義務化が成長投資を制約するかを判断するには、消却そのものよりも、買い入れの決定と保有・処分計画、例外規定が企業の資金活用に与える影響を具体的に検証すべきだ。
低評価企業を公開し不良企業を退場させるだけでは、半導体に偏重した市場構造は変わらない。株主還元と市場規律の強化が証券市場政策の一つの軸であれば、多様な企業が成長して投資家の選択肢を広げることはもう一つの軸である。政府は新産業の育成と中小・中堅企業の成長、資金調達環境の改善にも政策的な重きを置くべきだ。
政府・与党の楽観論はどこへ…証券会社の展望・リスク管理を点検せよ
証券市場が急騰していた時期、政府と与党も楽観論を後押しした。政府は5月に発表した「国民主権政府38大代表成果」において、KOSPI 8000突破を主要な国政成果として提示した。10月には共に民主党のチョ・ゲウォン報道官が、2027年にKOSPI 1万ポイントを突破する可能性に言及した。
市場活性化政策の成果を評価し、市場への期待を表明すること自体を問題視することはできない。しかし、上昇を政策成果として強調したのであれば、急落局面ではリスクをどれほど十分に診断し備えていたのかも説明すべきだ。
国内外の証券会社もKOSPIの目標値を相次いで引き上げた。1万ピを超え1万2000ラインまで言及されたが、市場が急落すると展望も急速に変わった。ゴールドマン・サックスは6月に提示したKOSPI目標値1万2000を、10月には9000、11月には7500に引き下げた。約5ヶ月で37.5%下方修正したことになる。
予測がすべて的中するわけではない。市場環境が変われば展望を修正するのも当然だ。しかし、数ヶ月の間に目標値が大きく変わったのであれば、どのような前提が変化し、当初の分析でどのリスクを十分に反映できていなかったのかを投資家に説明する必要がある。目標値だけでなく、その数値を支えた論理と限界も検証の対象でなければならない。
市場急落の衝撃は家計資産にまで及んでいる。韓国銀行によると、6月末時点の家計および非営利団体の国内株式・出資持分保有額は1790兆7000億ウォンで、全金融資産の25.8%を占めた。
シティは19日のレポートで、今年下半期の国内家計の株式資本損失を約563兆ウォンと推定した。上半期の資本利得推定値である579兆ウォンの97%に相当する。シティはこうした資産価値の減少が、来年まで国内総生産(GDP)成長率を0.2%ポイント、民間消費増加率を0.5%ポイント押し下げると分析した。
市場対応体制も点検が必要だ。金融委員会、金融監督院、韓国取引所など金融当局と合同対応組織が稼働しているが、機関別の情報と措置が市場全体のリスクを把握し対応する上で、どれほど有機的に連結されているかを確認する必要がある。
まずは関係省庁と金融当局が、外国人資金の離脱、半導体への偏り、国内長期投資基盤、企業価値向上政策の成果を併せて診断すべきだ。必要であれば汎省庁タスクフォース(TF)を構成することもできるが、組織を一つ増やすこと自体が解決策ではない。既存の対応体制の空白を確認し、情報共有と役割分担、共同対応の実効性を高めることが先決だ。
投資の最終決定と責任は投資家本人にある。だからといって今回の急落を個人の投資判断の問題だけで片付けることはできない。政府と与党は上昇期に強調した政策成果を、証券会社は楽観的展望の根拠を、金融当局はリスク診断と対応の適切性をそれぞれ振り返るべきだ。