全球风电新增装机量达160GW创历史新高……今年上半年海上风电投资骤降72%
中国风机制造业统治力增强……韩国推进55GW招标计划,供应链备受关注
全球风电市场虽创下历史最高装机纪录,但新项目投资却呈现萎缩态势。特别是海上风电,受高昂建设成本、融资负担、审批流程及电力系统瓶颈影响,项目推进持续延宕。
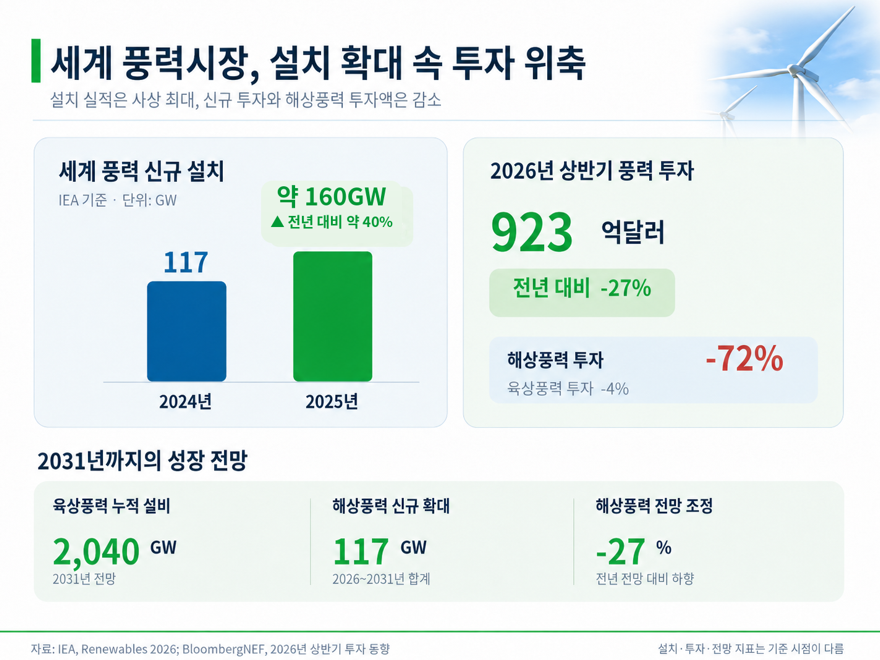
2025年全球风电新增装机量同比增长约40%,达到160GW,创下历史新高。然而,全球海上风电新中标项目规模较上年骤降至五分之一,陆上风电新中标规模也减少了39%。
今年上半年,全球风电投资额下降27%,其中海上风电投资更是暴跌72%。中国风机制造业统治力的扩大、价格竞争以及机组大型化趋势,正在重塑全球供应链格局。
继今年3月实施《海上风电特别法》后,韩国于6月发布了到2035年实现55GW规模的竞争性招标路线图。在全球市场增长与国内普及扩大的背景下,韩国企业的订单机遇备受瞩目。
全球风电增长至2031年……海上风电前景下调
根据国际能源署(IEA)数据,2025年全球陆上风电新增装机量约为150GW,同比增长37%。中国以陆上和海上合计约117GW的新增装机量主导了市场。
预计到2031年,全球陆上风电累计装机量将达到2,040GW,较2025年增长70%以上。2026年至2031年期间,年均新增装机量预计将达到约140GW。
同期,海上风电预计将新增117GW,规模约为过去六年的两倍。然而,受高昂建设成本和融资压力影响,其增长预期较去年下调了27%。
 据全球风能理事会(GWEC)统计,2025年全球海上风电新中标规模为11.4GW,仅为上年的五分之一左右。陆上风电新中标规模也减少了39%,至32.8GW。
风电投资减少27%……各国政策应对不一
据彭博新能源财经(BNEF)数据,今年上半年全球风电投资额为923亿美元,同比下降27%。其中陆上风电投资为807亿美元,下降4%;海上风电则骤降72%。欧洲招标疲软、美国项目中断与取消以及高昂的融资成本是主要原因。
各国政策应对存在差异。德国正致力于简化审批并扩大招标,英国则在推动放宽陆上风电限制。印度也在积极培育本土风机制造业并扩大普及。相反,美国因税收抵免缩减及海上风电开发受限等政策变动,对新投资构成了压力。
在发电成本方面,陆上与海上风电的差距依然明显。据国际可再生能源署(IRENA)数据,2025年全球平均平准化度电成本(LCOE)中,陆上风电为每MWh 33美元,海上风电为78美元。
在陆上风电价格竞争力不断增强的同时,海上风电的高额初始投资和融资负担限制了其规模扩张。
中国风机制造业独占鳌头……价格竞争与大型化加速
2025年全球风机供应商前五名均为中国企业。金风科技以29.7GW位居榜首,远景能源(21.8GW)、运达股份(19.8GW)、明阳智能(18.6GW)和三一重能(15.1GW)紧随其后。不过,中国制造商的装机业绩93%以上集中在国内市场,在海外市场,欧美企业仍保持着较强地位。
价格竞争力也是中国的优势。中国产风机在海外市场的供应价格有时比国际价格低出50%。
中国以外主要制造企业2025年的合计净亏损约为9亿美元,较上年减半。尽管盈利能力有所恢复,但与中国的价格竞争依然激烈。
风机大型化趋势也在加速。全球新增装机风机的平均容量中,陆上风电从2024年的5.29MW增至2025年的6.16MW,增长16.4%;海上风电从9.82MW增至10.31MW,增长约5%。
大型风机虽能提高发电效率,但也要求下部结构、安装船及港口设施同步大型化,从而推高了投资成本。
风电产业的竞争力已不仅限于价格,还扩展至应对大型设备的研发技术、生产能力以及稳定的供应链保障。
韩国推进海上55GW招标及陆上12GW普及
韩国气候能源环境部在6月发布的《海上风电中长期招标执行方案》中,提出了2026年至2035年总计55GW规模的竞争性招标计划。目标是到2030年优先公告28GW,2030年实现竣工及开工10.5GW,2035年累计普及25GW。
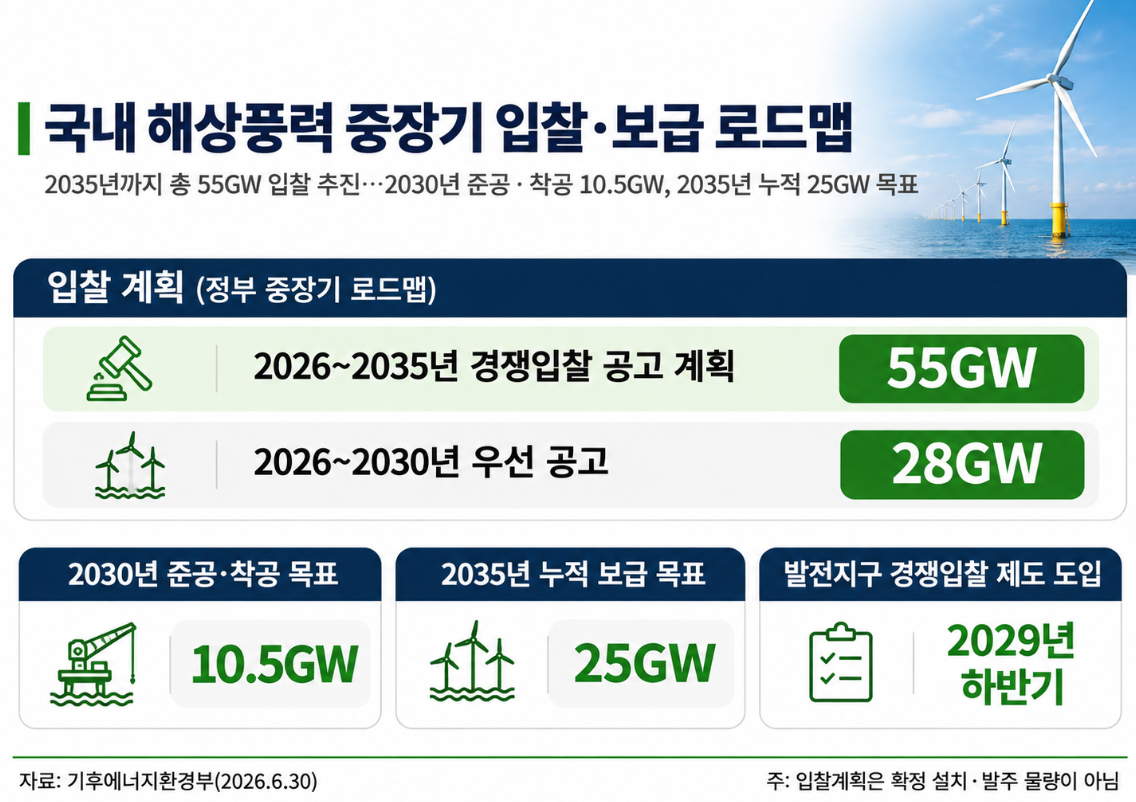 今年3月实施的《海上风电特别法》旨在通过引入国家主导的规划选址体系,减少项目不确定性,促进海上风电开发。
今年上半年海上风电竞争性招标最终选定规模为1,786MW,10月30日又追加公告了下半年约2,200MW规模的招标。
陆上风电也设定了2030年6GW、2035年12GW的普及目标。自10月起,申请发电许可时可使用气象厅数据替代风况实测数据,简化了项目准备流程。
陆上及海上风电的普及扩大,预计将带动风机、下部结构、海底电缆、港口及安装船等相关产业的增长机遇。
从发电项目到海底电缆……韩国企业的增长机遇
CS Wind(112610)作为全球风电塔筒供应商,已将业务领域扩展至海上风电下部结构。
该公司在美国、欧洲和亚洲拥有生产基地,并于2023年收购丹麦Bladt,进军单桩和过渡段等海上风电下部结构领域。
SK Eternix(475150)是一家涵盖韩国陆上风电场开发、建设及运营的再生能源运营商。
今年8月,随着99MW规模的义城黄鹤山风电场投入商业运营,其陆上风电运营规模增至257MW。目前还在推进新安牛耳岛、屈业岛等约1.1GW规模的海上风电开发项目。
Unison(018000)以陆上风机制造为基础,进军大型海上风电市场。
在陆上,公司正推进30.8MW规模的六百山风电开发。在海上,今年8月签署了约993亿韩元规模的高敞海上风电发电机供应合同,并正为340MW规模的韩光海上风电项目推进25台13.6MW级风机的供应。
斗山重工(Doosan Enerbility,034020)专注于国产大型海上风机的研发与商用化。
继8MW级之后,又获得了10MW级海上风机的国际型式认证。包括今年上半年中标的项目在内,其8MW及10MW级风机的供应项目规模总计已达1,213MW。
SK Oceanplant(100090)凭借在台湾海上风电下部结构的供应经验,成功进军欧洲市场。
今年7月,公司承揽了约1,605亿韩元规模的德国Baltic 5海上变电站下部结构项目。固定式及浮动式海上风电下部结构是其核心业务。
LS Marine Solution(060370)负责海上风电及海底输电网建设所需的海底电缆施工。
今年9月,在新安牛耳海上风电项目中签署了1,569亿韩元规模的海底电缆运输与安装合同。11月,与LS电缆签署了504MW规模泰安海上风电项目的海底电缆供应与施工日程保障协议(CRA)。
全球风电市场的增长与韩国国内普及的扩大,为韩国企业带来了新机遇。随着未来项目开工和设备订单的增加,具备大型风机应对能力及供应链竞争力的企业将发挥更大作用。
Market Times将在下一篇报道中聚焦生物能源市场的增长前景、全球政策变化以及韩国企业的竞争力。