ナスダックが5.52%急落、データセンター規制への懸念が拡大
大手ハイテク企業は投資を拡大、半導体需要の見通しは依然として堅調
米半導体株が一日で12%以上急落し、人工知能(AI)投資ブームの持続可能性に疑念が高まっている。データセンター建設規制や、巨額の投資コストに見合う収益性が不透明である点が売りを誘発した。しかし、AIインフラに実際に資金を投じている主要ハイテク企業は、設備投資計画を拡大している。現実の投資フローと株価との間に明確な乖離が生じている。
5日(現地時間)のニューヨーク株式市場でナスダック指数は5.52%急落し、2025年4月以来の最大の下落幅を記録した。S&P500指数は4.36%、ダウ平均は3.44%それぞれ下落した。フィラデルフィア半導体株指数(SOX)は12%以上暴落し、エヌビディアは9%超の急落となった。AMD、マイクロン・テクノロジー、マーベル・テクノロジーなども2桁のマイナスを記録した。
ナスダックは昨年10月の史上最高値から10%以上下落し、テクニカルな調整局面に入った。売り圧力はAI半導体からデータセンター運営企業、電力インフラ企業へと波及している。
データセンター規制が拡大…AI投資の収益性にまで疑念
今回の急落の主な背景には、米中間選挙後に高まったデータセンター規制への懸念がある。3日の選挙で、米10州のデータセンター関連住民投票41件のうち40件で、開発制限に前向きな結果が示された。投票案件ごとの法的効力や施行時期は異なるものの、新規許認可や電力・水資源インフラの承認手続きが厳格化するとの懸念が強まっている。
UBSは、米国で2028年までに予想されるデータセンターの新規増設容量のうち、約30%が建設中断措置の影響を受けるリスクがあると推定した。これは実際の投資取り消しではなく、規制拡大にさらされている規模である。
規制への懸念は、以前から高まっていたAI投資の収益性議論に火をつけた。グーグルやメタなどの主要ハイテク企業は、データセンターと半導体の確保に巨額の資金を投入しているが、投資に見合う収益をいつ確保できるかは不透明だ。
一部企業の借り入れ拡大も重荷となっている。AIクラウド企業コアウィヴ(CoreWeave)のクレジット・デフォルト・スワップ(CDS)プレミアムが史上最高水準に達し、資金調達リスクへの警戒感が高まった。
サムスン証券のジョ・アイン研究員は最近、「ビッグテック企業の既存の主力事業から創出されるキャッシュフローが、AI設備投資の増加スピードを十分に支えられるかについて不確実性が高まっている」と分析した。キャッシュフローの悪化が続けば、韓国の半導体企業の中長期的な需要見通しにとってもネガティブになり得ると説明する。
スイスクォート銀行のシニアアナリスト、イペック・オズカルデスカヤ氏もロイターに対し、「このような攻撃的なAIインフラ拡張に対する監視が強化されると予想する」と語った。市場の疑念はAIの成長可能性よりも、巨額の投資コストが期待通りの利益として回収できるかという点に集中している。
需給のショックが下げ幅を拡大させた。ヘッジファンドのレバレッジ解消と機関投資家の売りが続く中、恐怖指数(VIX)は取引時間中に28を超えた。レバレッジ型ETFやシステム売買戦略に基づく追加売り懸念も半導体株を圧迫した。
ビッグテックは投資拡大…半導体需要見通しも堅調
半導体株の売りはグローバルなサプライチェーン全体に広がった。5日には欧州のASMLやインフィニオン、日本のディスコや東京エレクトロンなどが急落した。韓国でもサムスン電子とSKハイニックスがそれぞれ7.57%、9.46%下落した。ただし、これらの市場は米国のこの日のレギュラー取引終了よりも先に取引を終えている。
半導体受注が減少したという証拠よりも先に、株価が崩れた形だ。メタ、アルファベット、アマゾンは直近の決算発表で、むしろ設備投資見通しを引き上げた。市場が懸念する「投資鈍化」と、企業が提示した計画の間には乖離がある。
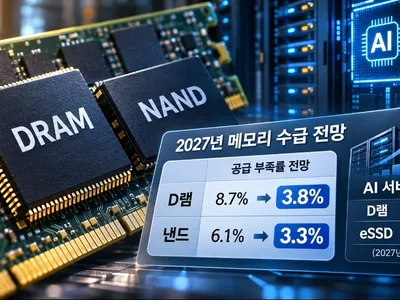
メモリの需給見通しも依然として堅調だ。シティは最新のレポートで、2027年のDRAMとNANDの供給不足率をそれぞれ3.8%、3.3%と予想した。従来予想よりも不足幅は縮小したが、サーバー向けDRAMとエンタープライズSSDを中心に供給不足が続くと見ている。
ゴールドマン・サックスは、2027年の主要ハイパースケーラーの設備投資規模を1兆2000億ドルと予測した。設備投資が予想より2500億ドル増減するだけで、S&P500企業の利益成長率が約6%ポイント変動する可能性があるとの分析も示している。
AI投資が続くとしても、増加ペースが鈍化すれば半導体企業の利益見通しと株価に多大な影響を与える可能性がある。特にサムスン電子とSKハイニックスは、広帯域メモリ(HBM)の供給拡大とサーバー向けDRAM需要増加への期待が高いだけに、主要顧客の投資計画が実際の受注や長期供給契約につながるかが重要になっている。
主要ハイテク各社は依然としてAI設備投資を増やしており、メモリ供給不足の予測も維持されている。しかし、データセンター建設の規制や借り入れの負担が、投資拡大のスピードを遅らせる可能性は高まった。市場はすでに、将来の成長に織り込んでいた価格を引き下げ始めている。いまや投資計画の規模だけでなく、実際の半導体受注や供給契約がその期待を裏付けているかを確認すべき局面である。