



空売り禁止・投資注意喚起銘柄の廃止・法人税費用控除前継続事業損失(法差損)規制の改善を促す
研究開発の損失と経営不振の切り分けが必要…成長支援と投資家保護が課題
KOSDAQが700ポイント崩壊の危機に瀕する中、空売り禁止と上場維持制度の改善を求める請願が相次いでいる。革新企業に成長資金を供給するKOSDAQの特性を現行規制に反映すべきだという主張だ。
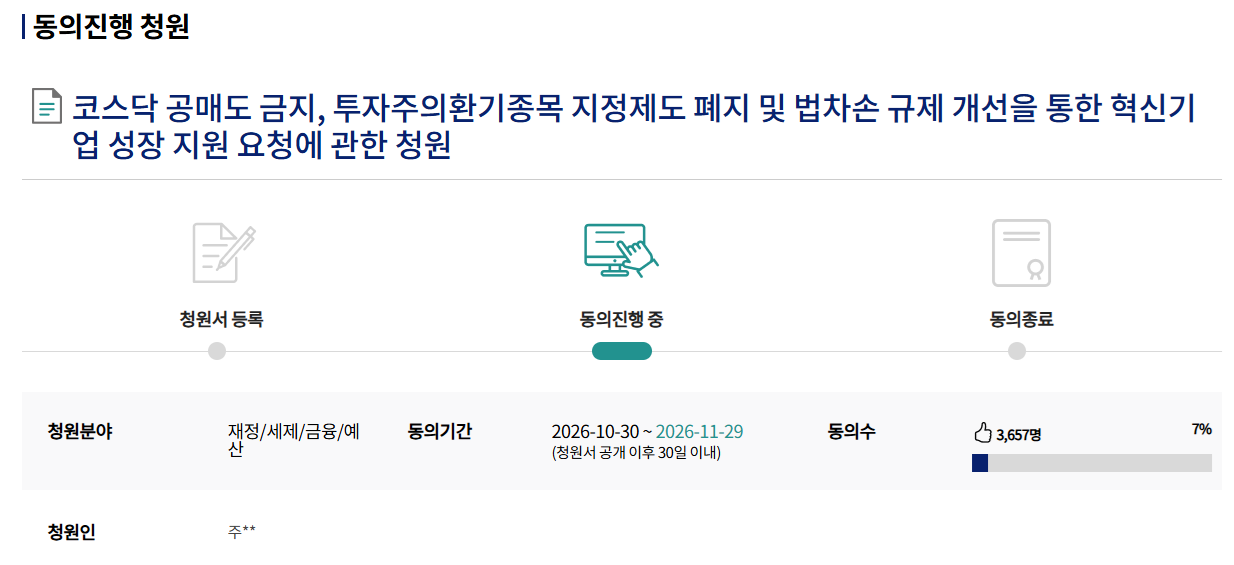
去る7月、KOSDAQの空売りの6カ月間一時停止と実態調査を求める国民同意請願が公開されたのに続き、最近では空売りの原則的禁止、投資注意喚起銘柄指定制度の廃止、法人税費用控除前継続事業損失(法差損)規制の改善を求める請願が登場した。空売りに対する不信感が、KOSDAQの成長金融機能と上場維持制度全般に対する問題提起に拡大したわけだ。
720台に押し下げられたKOSDAQ…空売り制度に向かう不信感
KOSDAQの弱含みは投資家の不安を募らせている。10月30日、KOSDAQ指数は前取引日より28.85ポイント(3.83%)下落した724.38で取引を終えた。今年4月には一時1200線を超えていた指数は、今や700線さえも脅かされている。
空売り禁止を求める投資家たちは、特定の銘柄に空売りが集中すれば、企業価値とは無関係に株価下落圧力が強まり、個人投資家の損失も拡大しかねないと主張する。機関と個人間の資金力・情報力の格差が、公正な価格形成を困難にするという指摘だ。
今回の請願は、KOSDAQがバイオ・人工知能(AI)・半導体などの革新企業の成長資金調達市場である点を強調している。KOSPIとは企業構成や市場の性格が異なるだけに、空売り規制もKOSDAQの特性を考慮すべきだというのだ。
ただし、空売りが最近のKOSDAQ下落の主たる原因であるかについては、別途の分析が必要だ。空売りには価格発見や過熱抑制の機能もある。禁止の是非を判断するには、空売り取引・残高、市場の流動性、他の投資主体の売買などを総合的に見極めなければならない。
5年連続の営業損失…喚起銘柄指定基準を巡る論争
投資注意喚起銘柄の指定基準も議論の的となっている。KOSDAQでは、直近5事業年度にそれぞれ営業損失が発生した場合を指定事由の一つとして規定している。ただし、技術成長企業には同基準を適用しない例外がある。
請願は、長期間の研究開発を必要とする企業に連続営業損失基準を適用することが妥当か問題視している。新薬開発など未来の成長に向けた投資によって生じた赤字と、事業競争力の喪失による赤字を区別しなければならないというのだ。
実際に、研究開発中心の企業は製品の商用化に至るまで売上よりも費用が先に発生することが多い。この過程で喚起銘柄に指定された場合、投資心理の萎縮や資金調達の負担が増大し、研究開発に悪影響を及ぼしかねないとの懸念が出ている。
一方、喚起銘柄指定制度には投資家に危険信号を発信する機能もある。指定事由には、連続営業損失のほかに内部会計管理制度の脆弱性なども含まれる。制度を廃止または緩和するには、研究開発の損失と経営透明性の問題を切り分け、危険情報を提供する代替案も講じなければならない。
法差損規制…研究開発の損失と財務リスクを区別すべき
法差損に基づく管理銘柄の指定基準も争点だ。現行規定上、原則として直近3事業年度のうち2事業年度でそれぞれ自己資本の50%を超える法差損が発生し、損失額が10億ウォン以上で、直近事業年度にも法差損がある場合、管理銘柄の指定対象となり得る。技術成長企業などには一定期間の適用が猶予される。
バイオ業界では、長期間の研究開発支出が損失として計上される状況下で法差損規制まで適用されれば、技術開発と資金調達の負担が大きくなると懸念を示してきた。
今回の請願は、転換社債に関連する非現金性の評価損など、会計上の要因にも言及した。一部の金融負債評価損が法差損の算定から除外されても、自己資本の減少により法差損の比率が高まる可能性があるとの主張だ。
核心は、損失の規模だけでなく発生原因と事業の進行状況を合わせて確認することだ。研究開発投資の過程で発生した赤字と、事業競争力の弱体化により累積した損失を同一線上で評価することが妥当か、検討する必要がある。
もっとも、革新企業であるという理由だけで財務リスクを無視することはできない。キャッシュフローや資金調達能力、研究開発の進行段階と事業化の可能性を総合的に評価し、投資家が資本毀損のリスクを十分に判断できるよう情報を提供しなければならない。
個人中心の市場…政策議論にも意見の反映が必要
個人投資家の高い参加率は、KOSDAQ制度の議論における重要な変数だ。韓国取引所の統計によると、今年10月30日までのKOSDAQ全体の売買代金における個人の割合は65.4%だった。2024年の79.3%、昨年の73.8%よりは低下したものの、依然として最も高い割合を占めている。
外国人や機関の取引比率が高まっているものの、個人投資家は依然としてKOSDAQ取引の中心である。制度改善の過程で、彼らの意見をいかに集約し反映させるかも課題だ。
もちろん、請願に盛り込まれた要求をすべて受け入れることが解決策とはならない。空売りの効果と副作用を検証し、不良企業を篩(ふる)い落とす投資家保護の仕組みも維持しなければならない。革新企業の支援が不良企業の保護につながってはならない。
ただし、今回の請願を単なる市場浮揚の要求としてのみ片付けるべきではない。革新企業が成長する時間を保障しつつ、投資家がリスクを的確に判断できるよう制度を整備してほしいという要求でもある。
政策当局と取引所は、こうした問題提起に対して具体的な制度の検討と代案をもって答えなければならない。不良企業を排除する原則は守りつつ、未来に向けた投資が直近の損失として現れる企業の特性が現行基準や例外規定に十分反映されているか、点検する必要がある。



