Dラム不足率の予測が8.7%→3.8%へ縮小…NANDも6.1%→3.3%へ引き下げ
AIサーバー向けメモリ需要が堅調…生産拡大・コンシューマー向け需要の鈍化が変数
グローバルメモリ半導体市場が2027年にも供給不足の状態を維持するとの見通しが示された。生産量の拡大によって供給不足の規模は従来予想より縮小するとみられるが、人工知能(AI)サーバーやデータセンターを中心とする需要の増加が市場全体を下支えするという分析だ。ただし、コンシューマー向けメモリ需要の鈍化と生産能力の拡大が相まって、DラムとNAND型フラッシュメモリの需給環境には違いが生じる可能性がある。
シティ、Dラム・NANDの供給不足率の予測を下方修正…AIサーバー需要は堅調
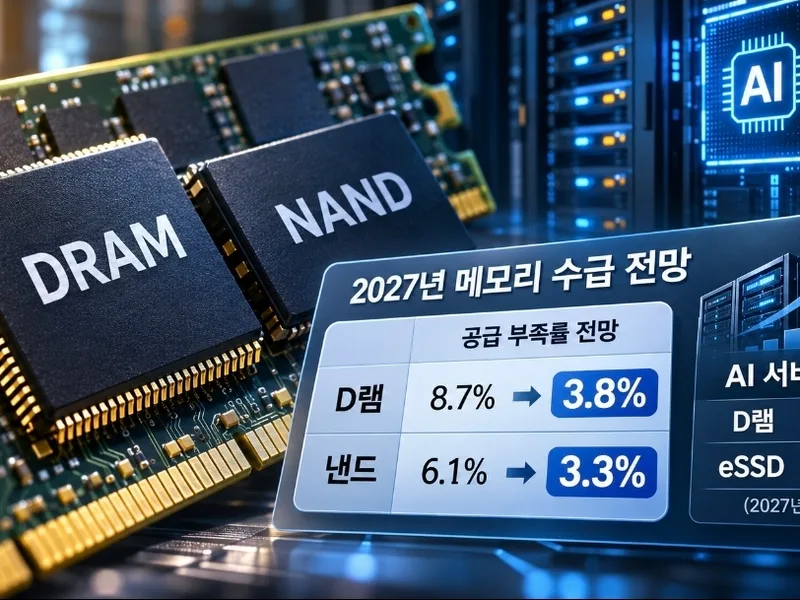
米シティ(Citi)は3日(現地時間)に発表した見通しで、2027年のグローバルDラム供給不足率を従来の8.7%から3.8%に引き下げた。NAND型フラッシュメモリの供給不足率の予測も6.1%から3.3%へと下方調整した。主要メモリメーカーの生産量拡大計画を反映し、供給見通しを引き上げた結果だ。
シティは、2027年のDラム供給量が前年比24%増加する一方、需要は28%増えると予測した。NANDについては、供給と需要の伸び率をそれぞれ22%、26%と見込んだ。特にNANDの需要伸び率の予測は、コンシューマー向け製品の需要不振を反映して従来の29%から26%へと引き下げた。Dラムも、スマートフォン向け需要の鈍化を考慮し、需要予測を小幅に引き下げた。
一方、AIサーバー向けメモリ需要は高い成長率を維持すると見込んでいる。シティは、2027年のサーバー向けDラムおよび企業向けソリッドステートドライブ(eSSD)の需要が、それぞれ前年比53%、52%増加すると予想した。
生産設備の拡充でも供給制約…HBMの生産拡大も変数
供給面では、新規生産施設の確保にかかる時間が鍵となる。米戦略国際問題研究所(CSIS)は9月17日に発表した分析で、新規Dラム生産施設の建設から認証、生産拡大までに通常2〜3年以上を要すると説明した。これにより、2027年に生産能力が拡大されたとしても、本格的な供給増の効果は時間差を伴って現れる可能性がある。CSISは、2028年以降に新規生産施設が供給に寄与する度合いがさらに高まる可能性も指摘している。
広帯域幅メモリ(HBM)の生産拡大も、汎用Dラムの需給に影響を与える要因だ。HBMと汎用Dラムは一部の製造工程や生産リソースを共有しているため、HBMの生産比率が高まると、他のDラム製品に割り当てられる生産能力が制限される場合がある。
シティとトレンドフォース、2027年のNAND需給見通しに差異…価格動向に注目
市場調査会社のトレンドフォース(TrendForce)は7月に発表したレポートで、DラムについてはHBMの生産能力割り当てとAIサーバー需要の増加により供給制約が続くと予想した。一方、NANDについては新規生産能力の稼働やスマートフォン・PCなど電子機器の需要低迷により、2027年下半期から供給環境が緩和されるとの見通しを示した。
トレンドフォースが2027年通年のNAND需給は供給優位に転換すると予測したのに対し、シティは供給不足が続くと予想した。ただし、両機関の発表時期がそれぞれ7月と11月と異なるため、これを現時点における直接的な意見の対立と断定することは難しい。
トレンドフォースは、AIエージェントの普及によってSSDの需要が予想より急速に増加した場合、NANDの需給が再び均衡に近づく可能性があるとの見方も示している。データセンター投資が個人向け機器の需要不振をどれだけ相殺できるかが、NAND市場の鍵になるとみられる。
今後のメモリ価格は、供給不足が持続するかどうかだけでなく、需給ギャップがどれほど急速に縮小するかにも影響を受けるとみられる。長期供給契約(LTA)の拡大も価格のトレンドを変える要因だ。シティは、メモリメーカーが短期的な値上げよりも、長期契約を通じた中長期的な業績の可視性確保に注力していると分析した。供給不足が続いたとしても、取引条件や契約構造によって実際の販売価格の動きは異なり得る。
結局のところ、2027年のグローバルメモリ市場の行方は、AI関連の需要増加のスピードと、新規生産能力が実際の供給に結び付くタイミングにかかっている。特にサーバー向けDラムや企業向けSSDの成長基調が維持される中、コンシューマー向けメモリの需要がどれだけ回復するかによって、製品別の需給不均衡や価格動向が差別化されると予想される。