電気自動車市場は76%成長も、輸入車が過半数を占める結果に…テスラ販売は105%急増
中国の国内需要低迷と米欧の関税障壁を背景に韓国へ…国内生産・部品産業の支援が課題
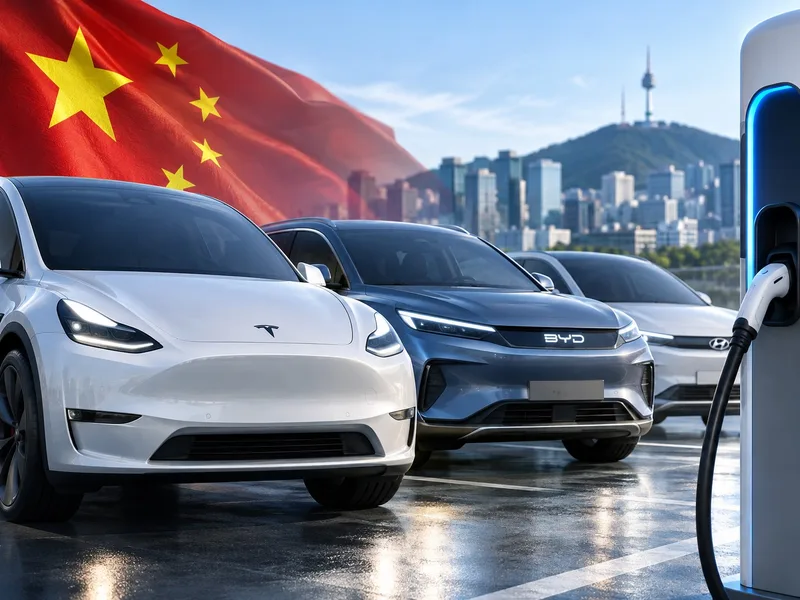
韓国の電気自動車(EV)市場において、国産車のシェアが9月に続き、10月累計ベースでも50%を下回った。EV需要が急増する中、中国で生産されたテスラやBYDなどの販売が拡大し、輸入車が市場の半分を超える事態となっている。
中国の国内需要の低迷と、米国・欧州による高い関税障壁を考慮すれば、韓国に向けた中国車の攻勢は今後さらに強まる見通しだ。国内の生産基盤と部品産業を保護するための対策作りが急務となっている。
EV市場は76%成長…国産シェアは49.2%
今年1月から10月までの韓国国内における電気自動車の新規登録台数は約28万8,000台で、前年同期の約16万4,000台から約76%増加した。同期間の輸入EVは14万6,185台で全体の50.8%を占めた一方、国産車は14万1,397台で49.2%にとどまった。
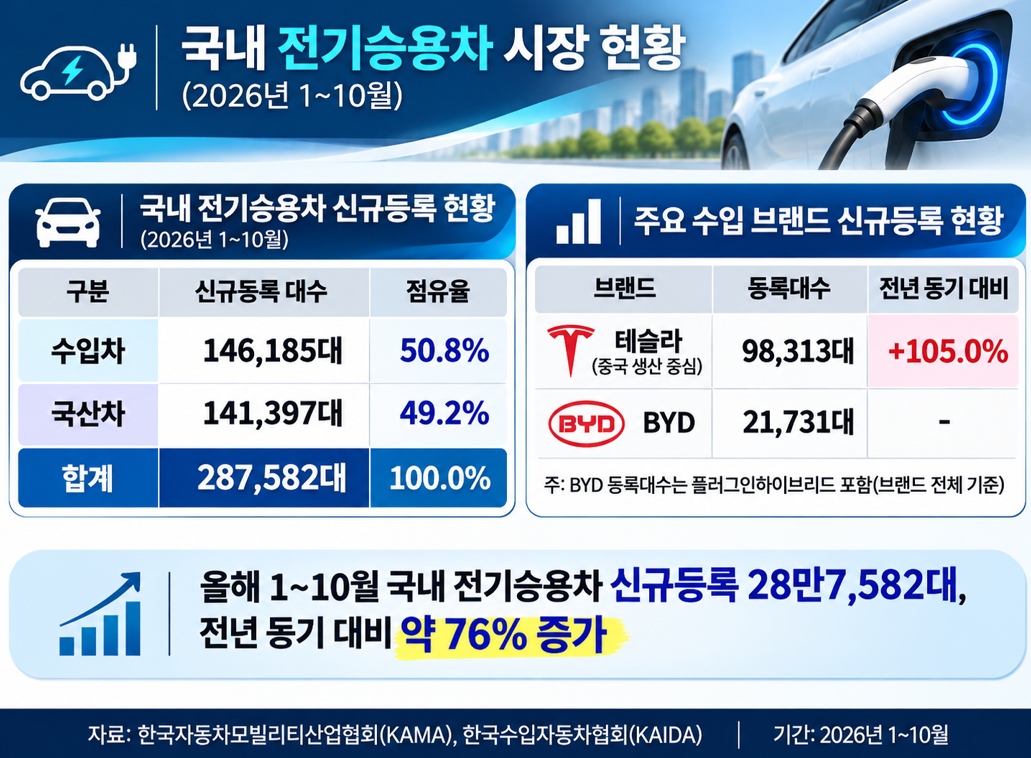 輸入EV市場では、中国製テスラとBYDの販売拡大が顕著である。
韓国輸入自動車協会(KAIDA)によると、今年1月から10月までのテスラの新規登録台数は9万8,313台で、前年同期比105.0%の急増となった。中国・上海工場で生産される「モデルY」が7万8,631台と販売を牽引し、中国ブランドのBYDも2万1,731台を記録した。
今後、ジーカー(Zeekr)の韓国販売開始に続き、シャオペン(Xpeng)や奇瑞汽車(Chery)なども進出を計画しており、中国車の影響力はさらに拡大する見通しだ。
貿易収支の悪化も鮮明だ。今年1月から10月までの対中国自動車貿易赤字は約6兆ウォンで、前年同期比で90%以上増加した。輸入額が79.2%増加した一方、輸出額は34.9%減少したことが影響している。
中国の国内需要は13%減、輸出は140%増…韓国の関税8%に注目
中国自動車メーカーによる海外市場攻略の背景には、国内需要の低迷と過剰な生産能力がある。
中国乗用車市場情報連合会(CPCA)によると、今年1月から10月までの中国の新エネルギー乗用車(純電気自動車およびプラグインハイブリッド車などを含む)の国内販売は約887万台で前年同期比12.9%減少したが、輸出は約447万台で139.7%の急増となった。
中国メーカーが国内の不振を輸出拡大で補う中、韓国は主要先進国市場よりも参入障壁が低い市場として認識されている。
韓国の乗用車に対する基本関税率は8%に過ぎないが、米国は中国製EVに最大127.5%、欧州連合(EU)は最大45.3%の関税を適用している。
さらに中国メーカーは、大規模な生産設備とバッテリー供給網を基盤に価格競争力まで確保している。国内需要の低迷と主要国の関税障壁が続く限り、韓国市場への攻略はさらに加速する可能性が高い。
普及から生産支援へ…国内産業の対応が急務
中国製EVの攻勢は、韓国の完成車メーカーだけでなく部品産業にも負担となる可能性がある。
産業通商資源部によると、今年1月から10月までの国内完成車メーカーの国内販売は104万3,729台で7.2%減少した一方、輸入車は32万5,542台で23.3%増加した。
国会予算政策処は16日、EV購入補助金や充電インフラ、税制優遇などに年間4兆ウォン以上が投入されているとし、補助金中心の支援方式を見直す必要性を提起した。
韓国の自動車業界も、完成EVを国内生産税額控除の対象に含めるよう求めている。国会に関連法案が提出されているが、企画財政部は20日、導入の可否は決定していないと明らかにした。
国内生産を誘引する税制支援とともに、部品メーカーの電動化転換に向けた研究開発・設備投資支援も必要だ。完成車メーカーも価格やバッテリー、ソフトウェアの競争力を強化しなければならない。
ただし、関税引き上げは通商摩擦や消費者の負担を招く恐れがあるため、慎重なアプローチが求められる。