2度の点検会議でも稼働基準・投入規模は非公開…大統領の指示から9日経過
台湾は23日から空売り制限を拡大…韓国は自社株買い緩和と特別監視へ
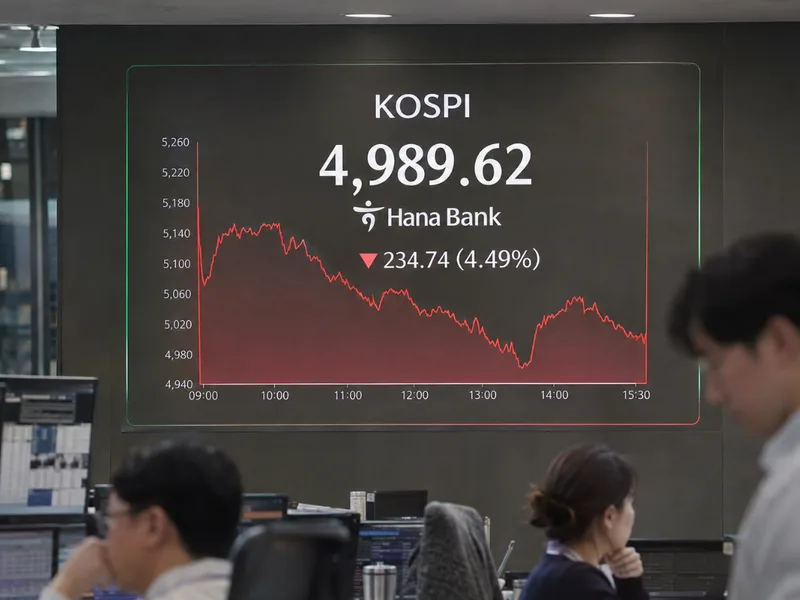
KOSPIが4900を割り込み、米国ナスダックまで5%超の暴落を見せる中、政府は休日にもかかわらず緊急会議を招集した。しかし、市場が注視していた証券市場安定ファンド(証安ファンド)の稼働決定は今回も見送られた。政府は自社株買い規制の緩和と不法な空売りに対する監視強化を発表したが、市場安定の直接的な手段である証安ファンドの稼働基準や投入規模については明言を避けた。
同じく人工知能(AI)・半導体ショックによる株価急落に見舞われた台湾が、23日から空売りの価格制限を拡大し、証拠金比率を引き上げる決定を下したこととは対照的である。
大統領の点検指示から9日目も「準備中」…投げ売り自制を呼びかけるのみ
李炯一(イ・ヒョンイル)副首相兼財政経済部長官は22日、政府ソウル庁舎で申鉉松(シン・ヒョンソン)韓国銀行総裁、李億遠(イ・オグォン)金融委員長、李燦振(イ・チャンジン)金融監督院長らと緊急市場状況点検会議(F4会議)を開催した。
政府は24日から3ヶ月間、上場企業の1日あたりの自社株買い注文限度を緩和し、金融監督院と韓国取引所を中心に不法空売りの特別集中監視期間を運営することを決定した。証安ファンドについては、必要時に即時稼働できるよう発動体系を点検し、実効性向上策を講じるとしている。
政府は今月6日にも株価急落に対応してF4会議を開き、証券会社の信用融資担保比率維持義務を3ヶ月間免除した。当時も市場変動がさらに拡大すれば安定措置を準備すると述べていた。
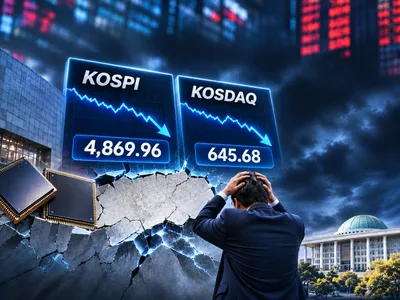
しかし、その後市場はさらに急落した。20日のKOSPIは5.21%安の4869.96で大引けを迎え、KOSDAQも5.71%安の645.68まで沈んだ。同日、米国ナスダック指数まで5.28%暴落したことで、23日の国内市場のさらなる下落懸念が強まっている。
証安ファンドの稼働の必要性は、すでに13日の大統領主宰の資本市場政策懇談会で提起されていた。当時、韓国シティ銀行の金鎮郁(キム・ジヌク)首席エコノミストは、極端な変動性が外国人長期投資家の韓国市場参入を阻んでいるとして証安ファンドの稼働を提言した。李在明(イ・ジェミョン)大統領も「実効性のある方法や適切な規模、新たな手法がないか点検する必要がある」と述べていた。
しかし、9日が経過した現在も、政府はどのような市場状況で証安ファンドを稼働させるのか、実際にどれだけの資金を投入できるのかを公表していない。
政府は同日、AI産業の中長期的な成長期待は依然として有効であり、過度な不安心理や投げ売りを警戒すべきだと強調した。投資家に投げ売り自制を求める一方で、肝心の証安ファンドの具体的な稼働基準は提示しなかった。
証安ファンドの投入が市場の価格形成機能を歪曲させるという慎重論にも一理ある。しかし、市場介入に慎重であることと、介入の判断基準を公開しないことは別問題である。
さらに、証安ファンドは過去の急落局面でも何度も稼働の必要性が議論されたが、実際に資金が執行されたことはない。危機が訪れるたびに稼働の可能性だけが取り沙汰される状況が繰り返され、市場安定装置としての実効性に対する疑念だけが膨らんでいる。
台湾は空売り条件を強化…韓国は企業の自律に頼る対策
台湾金融監督管理委員会(FSC)は21日、追加の市場安定策を確定し、23日から前日の終値より低い価格での空売りを制限することとした。
従来は株価が3.5%以上下落した銘柄に適用していた価格制限を、上場・店頭市場の全株式と台湾預託証券(TDR)全体に拡大した。空売りの最低証拠金比率も130%から150%に引き上げた。ただし、証券会社や先物会社のヘッジ目的の空売りは制限対象から除外した。
金融機関には新規の株式貸し出し停止と、既存の貸し出し株式の早期回収、または満期後の再貸し出し自制を勧告した。プットワラントの新規上場申請受付も中断し、上場企業の自社株買いを奨励する方針だ。空売り自体を全面禁止するのではなく、取引価格と担保条件を同時に強化することで、追加の売り圧力を抑制する措置である。
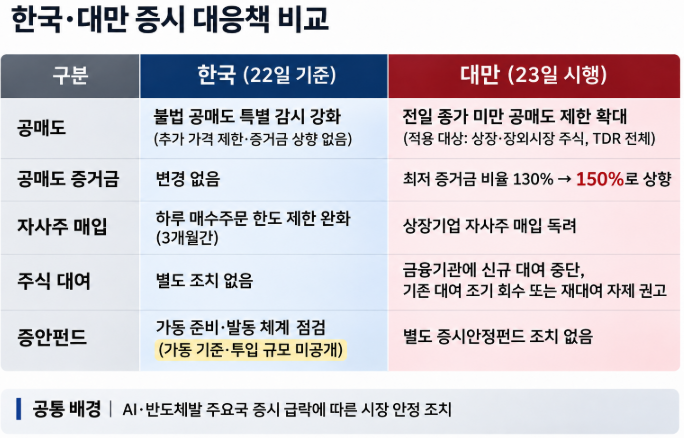 一方、韓国は不法空売りの摘発と監督強化に重きを置いた。正常な空売り取引に対する追加の価格制限や証拠金引き上げ措置は、今回の対策から漏れている。
半導体輸出比率が高く、グローバルなハイテク株の流れに敏感な両市場が同じ衝撃を受けていながら、解決策は分かれた。
台湾の規制強化が実際に株価防衛につながるかは未知数だ。空売り制限による市場流動性の萎縮や価格発見機能の低下も懸念され、今回の急落の原因を空売りのせいだけにすることも難しい。それでも台湾は市場の衝撃に対し、規制の強度を段階的に高め、施行時期まで確定させた。韓国政府が空売り規制強化の代わりに監督と監視を選んだ以上、急落局面でも既存の管理体制で対応できると判断した根拠を示すべきである。
韓国政府が打ち出した自社株買い注文限度の緩和も、実際の需給効果は企業の選択次第だ。1日あたりの買い付け可能数量を増やしても、企業が追加購入に動かなければ実質的な買いの流入は期待しにくい。
先立って施行された信用融資担保比率維持義務の免除は、目先の強制決済(反対売買)の衝撃を減らすことに焦点を当てている。信用融資残高自体には変化がないため、下落局面が長引けば証券会社の担保管理強化と投資家の追加担保負担が、再び需給不安につながる可能性がある。
政府が確定した対策は、強制的な売りを遅らせ、企業の自社株買い余力を広げる間接支援に集中している。市場の売り物を直接吸収する証安ファンドは、依然として稼働準備段階にとどまっている。
市場が急落するたびに政府が資金を投入する必要はない。しかし、投資家に投げ売り自制を求めた政府も、今や自らの判断を説明すべきである。証安ファンドをどのような条件で稼働させるのか、KOSPIが4900を割り込んだ今回も稼働決定を下さなかった理由は何か。大統領の点検指示から9日が経過した今、政府が証安ファンドに関して提示したのは、またしても「準備」という言葉だけである。