尽管电动乘用车市场增长76%,进口车占比仍过半……特斯拉销量激增105%
受中国内需疲软及欧美关税壁垒影响,中国车企转战韩国……本土生产与零部件产业支持成当务之急
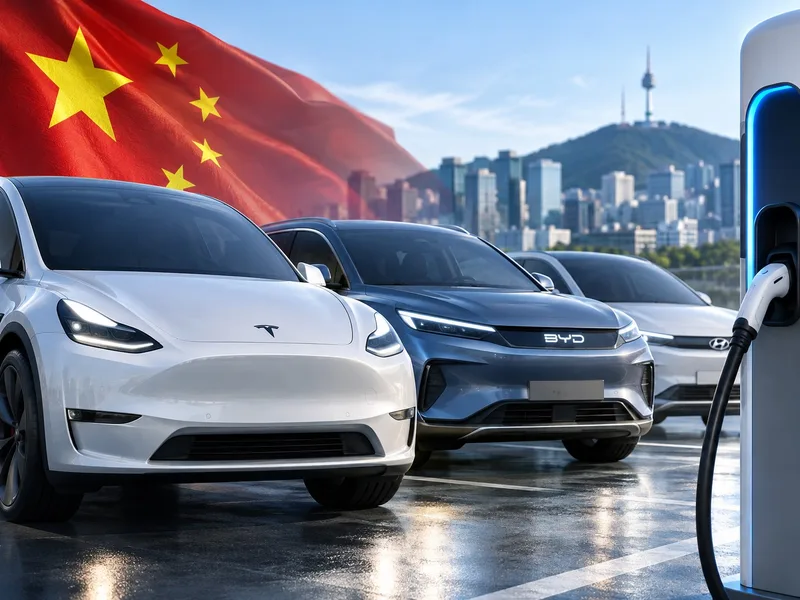
在韩国国内电动乘用车市场,国产汽车的市场份额继9月之后,10月累计数据再次跌破50%。随着电动汽车需求激增,以中国产特斯拉和比亚迪为首的进口车销量不断扩大,已占据市场半壁江山。
考虑到中国国内需求低迷以及美国、欧洲设置的高额关税壁垒,中国汽车对韩国市场的攻势预计将进一步加剧。这也使得制定保护韩国国内生产基地及零部件产业的应对措施变得刻不容缓。
电动汽车市场增长76%……国产份额仅为49.2%
今年1月至10月,韩国国内电动乘用车新注册量约为28.8万辆,较去年同期的约16.4万辆增长了约76%。同期,进口电动乘用车注册量为14.6185万辆,占比达50.8%,而国产车仅为14.1397万辆,占比为49.2%。
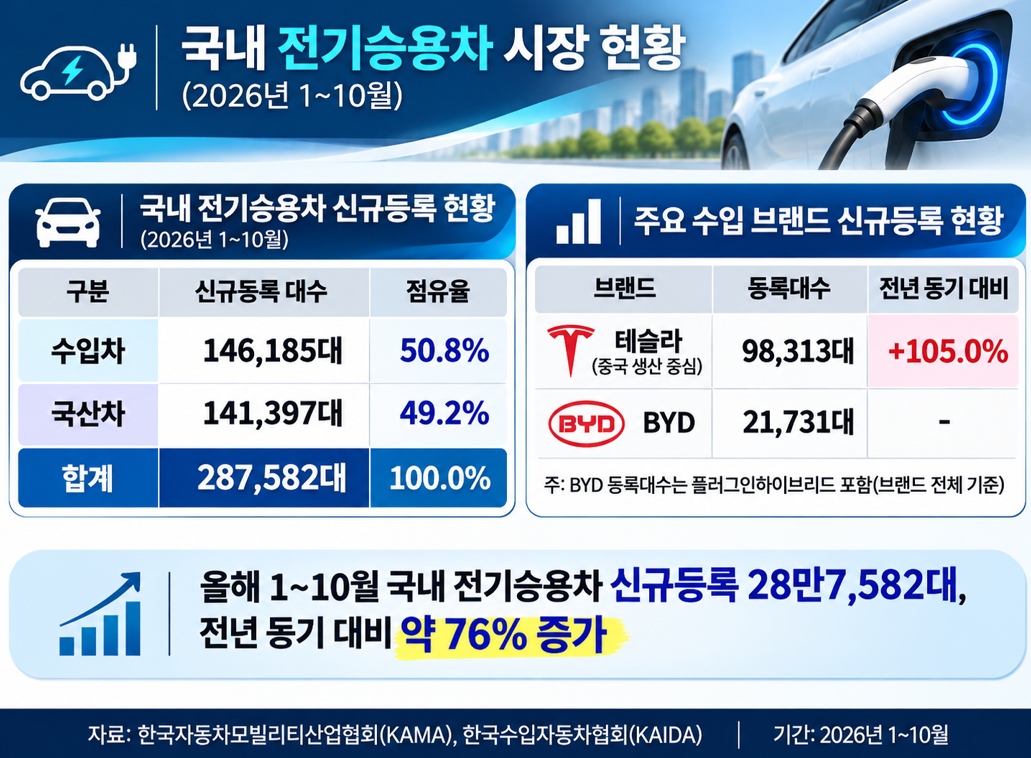 在进口电动车市场中,中国产特斯拉和比亚迪的销量增长尤为显著。
据韩国进口汽车协会(KAIDA)数据,今年1月至10月,特斯拉新注册量为9.8313万辆,同比激增105.0%。其中,由中国上海工厂生产的Model Y以7.8631万辆的销量领跑,中国品牌比亚迪也录得2.1731万辆的成绩。
随着极氪(Zeekr)正式进入韩国市场,小鹏、奇瑞等品牌也正积极推进布局,中国汽车的影响力预计将进一步扩大。
贸易收支恶化趋势也十分明显。今年1月至10月,韩国对华汽车贸易逆差约为6万亿韩元,同比增加超过90%。这主要是由于进口额增长79.2%,而出口额减少34.9%所致。
中国内需下降13%、出口激增140%……韩国8%关税受关注
中国汽车企业加速海外市场布局的背后,是国内需求疲软和产能过剩问题。
据中国乘用车市场信息联席会(CPCA)数据,今年1月至10月,中国新能源乘用车(含纯电动及插电式混合动力等)国内销量约为887万辆,同比下降12.9%,但出口量约为447万辆,激增139.7%。
在中国企业通过扩大出口弥补内需不足的情况下,韩国被视为准入门槛低于主要发达市场的地区。
韩国对乘用车的基准关税率仅为8%,而美国对中国产电动车征收最高127.5%的关税,欧盟则最高征收45.3%的关税。
此外,中国企业凭借大规模生产设施和电池供应链,已具备极强的价格竞争力。随着内需低迷和主要国家的关税壁垒持续,中国车企加速攻占韩国市场的可能性极大。
从普及转向生产支持……韩国产业应对刻不容缓
中国产电动车的攻势不仅对韩国整车企业,对零部件产业也构成了压力。
据韩国产业通商资源部数据,今年1月至10月,韩国本土整车企业的国内销量为104.3729万辆,下降7.2%,而进口车销量为32.5542万辆,增长23.3%。
韩国国会预算政策处本月16日指出,目前每年投入超过4万亿韩元用于电动车购车补贴、充电基础设施及税收减免,并提出有必要改善以补贴为中心的支援方式。
韩国汽车行业也要求将整车电动汽车纳入国内生产税收抵免对象。尽管国会已提出相关法案,但韩国企划财政部于20日表示,是否引入尚未决定。
在提供吸引国内生产的税收支持的同时,还需要为零部件企业的电动化转型提供研发及设备投资支持。整车企业也需进一步强化价格、电池及软件竞争力。
不过,考虑到关税上调可能引发贸易摩擦并增加消费者负担,相关政策需谨慎推进。