两轮检查会议仍未公开启动标准及投入规模……总统下达检查指令已过去9天
台湾自23日起扩大做空限制……韩国采取放宽企业回购及特别监管措施
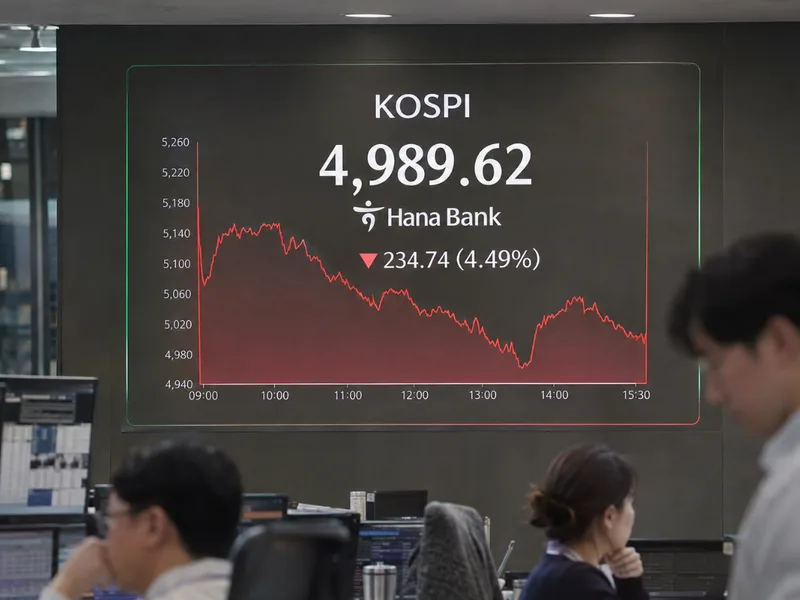
随着KOSPI指数跌破4900点,美国纳斯达克指数也暴跌超过5%,韩国政府紧急召开了假日紧急会议。然而,市场高度关注的“证券市场稳定基金”(简称证稳基金)启动决定此次依然未能出炉。政府虽然宣布放宽企业回购限制并加强对非法做空的监管,但并未明确作为直接市场稳定手段的证稳基金的启动标准和投入规模。
这与同样受到人工智能(AI)及半导体行业冲击的台湾形成了鲜明对比,台湾决定从23日起扩大做空价格限制并提高保证金比例。
尽管总统下达检查指令,但9天来仍处于“准备”阶段……仅呼吁克制抛售
韩国副总理兼财政经济部部长李炯一于22日在政府首尔办公大楼,与韩国银行总裁申贤松、金融委员会委员长李亿远、金融监督院院长李灿镇召开了紧急市场状况检查会议(F4会议)。
政府决定从24日起,在未来3个月内放宽上市企业每日回购股票的订单限额,并以金融监督院和韩国交易所为中心,运营非法做空特别集中监管期。对于证稳基金,政府表示将检查启动体系,并制定提高实效性的方案,以便在必要时立即启动。
政府曾在本月6日为应对股市暴跌召开了F4会议,并免除了证券公司维持信用融资担保比例的义务,当时也曾表示若市场波动进一步扩大,将准备稳定措施。
然而,此后市场跌势更加剧烈。20日,KOSPI指数暴跌5.21%,收于4869.96点,KOSDAQ指数也下跌5.71%,跌至645.68点。同日,美国纳斯达克指数暴跌5.28%,加剧了市场对23日韩国股市进一步下跌的担忧。
启动证稳基金的必要性已在13日总统主持的资本市场政策座谈会上被提出。当时,韩国花旗银行首席经济学家金镇旭建议启动证稳基金,称极端的波动性阻碍了外资长期投资者进入韩国股市。总统李在明也表示:“有必要检查是否存在切实可行的方法、规模多大合适,以及是否有新的手段。”
然而,9天后的今天,政府仍未公开在何种市场情况下启动证稳基金,以及实际可以投入多少资金。
政府当天强调,AI产业的中长期增长预期依然有效,有必要警惕过度的不安心理和抛售行为。在呼吁投资者克制抛售的同时,却未给出证稳基金的具体启动标准。
虽然关于投入证稳基金可能会扭曲市场价格形成功能的谨慎论调也有一定道理,但“对市场干预应保持谨慎”的判断与“不公开决定干预的标准”是两码事。
更何况,证稳基金在过去多次暴跌行情中都被提及必要性,但从未真正执行资金投入。每逢危机便只讨论启动可能性,这种状况反复出现,只会加剧市场对其作为稳定装置实效性的怀疑。
台湾强化做空条件……韩国则依赖企业自主应对
台湾金融监督管理委员会(FSC)21日确定了额外的市场稳定措施,决定从23日起限制做空价格不得低于前一日收盘价。
此前仅适用于股价下跌3.5%以上个股的价格限制,现已扩大至所有上市及场外交易股票和台湾存托凭证(TDR)。做空最低保证金比例也从130%提高到150%。不过,证券公司和期货公司的对冲目的做空被排除在限制对象之外。
金融机构被建议停止新增股票出借,并提前收回现有出借股票或在到期后克制再出借。此外,还停止受理认沽权证的新上市申请,并鼓励上市企业回购股票。这旨在通过同时强化交易价格和担保条件,抑制额外的抛售压力,而非全面禁止做空。
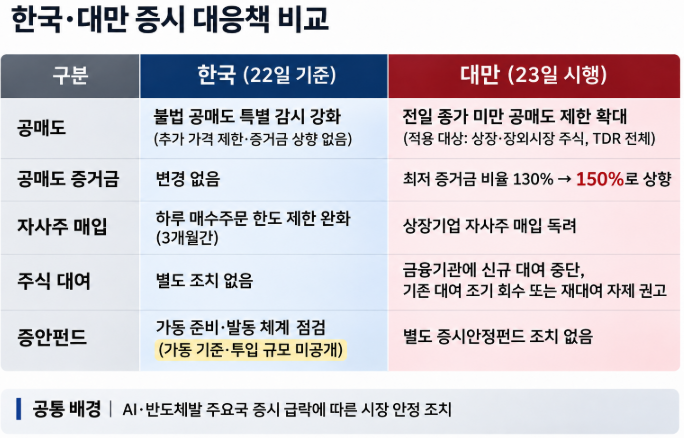 相比之下,韩国将重心放在了查处非法做空和加强监管上。此次对策中并未包含针对正常做空交易的额外价格限制或提高保证金等措施。
半导体出口比重高且对全球科技股走势敏感的两个市场,在经历相同冲击时,解法却截然不同。
台湾的强化监管是否能真正起到防御股价的作用尚不可知。市场也担忧做空限制会导致市场流动性萎缩和价格发现功能下降,且很难将此次暴跌的原因完全归咎于做空。尽管如此,台湾在应对市场冲击时,分阶段提高了监管强度并确定了实施时间。既然韩国政府选择了监管和监控而非强化做空限制,就必须给出在暴跌行情中依然能通过现有管理体系进行应对的依据。
韩国政府推出的放宽股票回购订单限额,其实际供需效果取决于企业的选择。即使增加了每日可购买数量,如果企业不进行额外回购,很难期待实质性的买盘流入。
此前实施的免除信用融资担保比例维持义务,重点在于减少当前的强制平仓冲击。由于信用融资余额本身没有变化,如果下跌行情持续,证券公司的担保管理强化和投资者的额外担保负担可能会再次导致供需不安。
政府确定的对策集中在推迟强制卖出和扩大企业回购余力的间接支持上。能够直接吸收市场抛售筹码的证稳基金,依然停留在启动准备阶段。
政府无需在股市每次暴跌时都投入资金。但是,呼吁投资者克制抛售的政府现在也需要解释自己的判断。即在什么条件下启动证稳基金,以及在KOSPI跌破4900点的这次为何依然没有做出启动决定。在总统下达检查指令9天后的今天,政府关于证稳基金给出的回答,依然只有“准备”二字。