世界の風力発電新規設置量は160GWで過去最大を記録する一方、今年上半期の洋上風力投資は72%急減。
中国のタービンメーカーが支配力を拡大する中、韓国は55GWの入札推進でサプライチェーンに注目が集まる。
世界の風力発電市場は過去最高の設置実績を記録したが、新規投資は縮小傾向にある。特に洋上風力は、高い建設コストと資金調達の負担、許認可や電力系統のボトルネックにより、事業推進が遅延している。
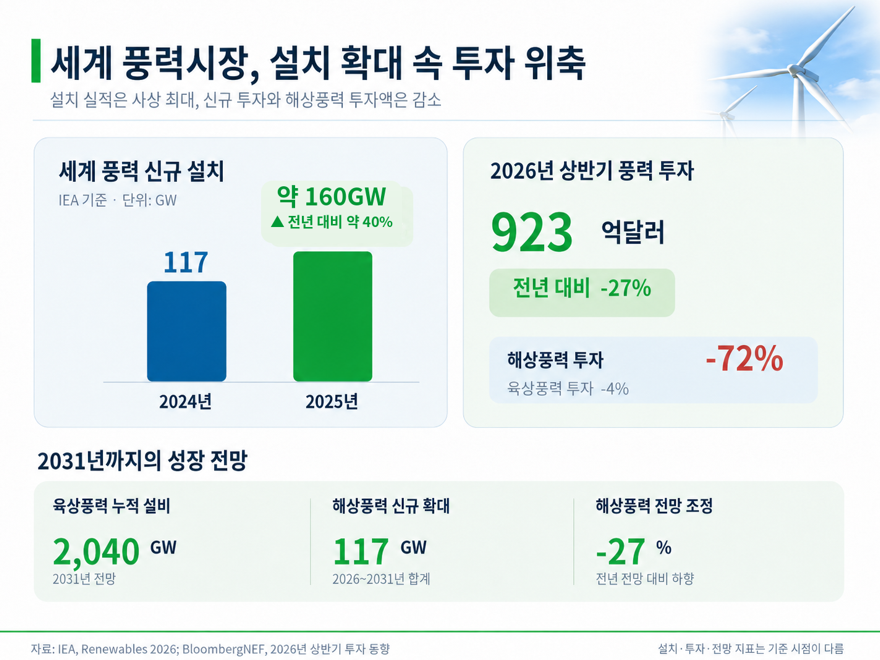
2025年の世界風力発電新規設置量は、前年比約40%増の160GW(ギガワット)と過去最大を記録した。一方で、世界の洋上風力新規落札量は前年の5分の1水準にまで急減し、陸上風力も39%減少した。
今年上半期の世界の風力投資は27%減、洋上風力に至っては72%減少した。中国のタービンメーカーによる支配力の拡大と価格競争、大型化がグローバルなサプライチェーンを変化させている。
韓国は今年3月の「洋上風力特別法」施行に続き、6月には2035年までに55GW規模の競争入札ロードマップを発表した。グローバル市場の成長と国内普及拡大が進む中、韓国企業の受注機会に注目が集まっている。
世界の風力発電は2031年まで成長へ…洋上風力の見通しは下方修正
国際エネルギー機関(IEA)によると、2025年の世界陸上風力新規設置量は約150GWで、前年比37%増加した。中国は陸上・洋上を合わせて約117GWを新規設置し、市場を主導した。
世界の陸上風力累積設備は2031年に2,040GWとなり、2025年比で70%以上増加する見通しだ。2026~2031年の新規設置量は年平均約140GWに達すると予想される。
洋上風力は同期間に117GWが追加され、過去6年間の約2倍に拡大する見通しだ。しかし、高い建設コストや資金調達の負担などにより、成長予測値は昨年より27%下方修正された。
世界風力エネルギー協議会(GWEC)によると、2025年の世界洋上風力新規落札量は11.4GWで、前年の約5分の1にとどまった。陸上風力の新規落札量も32.8GWで39%減少した。
風力投資は27%減…各国で政策対応が分かれる
ブルームバーグNEFによると、今年上半期の世界の風力投資額は923億ドルで、前年同期比27%減少した。陸上風力投資は807億ドルで4%の減少にとどまったが、洋上風力は72%急減した。欧州での入札不振や米国の事業中断・取り消し、高い金融コストなどが主な要因である。
国別の政策対応は分かれている。ドイツは許認可の簡素化と入札拡大を、英国は陸上風力の規制緩和を推進している。インドも自国のタービン製造業育成と普及拡大に乗り出している。一方で米国では、税額控除の縮小や洋上風力開発の制限など、政策の変化が新規投資の重荷となっている。
発電コストにおいても陸上・洋上の格差が鮮明だ。国際再生可能エネルギー機関(IRENA)によると、2025年の世界平均均等化発電原価(LCOE)は、陸上風力がMWh(メガワット時)あたり33ドル、洋上風力は78ドルを記録した。
陸上風力の価格競争力が強化される中、洋上風力は高い初期投資費と資金調達の負担が事業拡大を制約している。
中国タービンメーカーが独走…価格競争と大型化が加速
2025年の世界風力タービン供給上位5社はすべて中国企業だった。ゴールドウィンド(金風科技)が29.7GWで1位、エンビジョン(遠景能源)が21.8GW、ウィンディ(運達能源)が19.8GW、ミンヤン(明陽智能)が18.6GW、三一重工が15.1GWと続いた。ただし、中国メーカーの設置実績は93%以上が自国市場に集中しており、中国以外の市場では欧州や米国の企業が強い足場を維持している。
価格競争力も中国の強みだ。中国製風力タービンは海外市場において、国際価格より最大50%安く供給されることもある。
中国以外の主要メーカーの2025年の合算純損失は約9億ドルで、前年比で半減した。収益性は回復しているものの、中国との価格競争は依然として厳しい。
タービンの大型化も加速している。世界で新規設置されたタービンの平均容量は、陸上風力が2024年の5.29MWから2025年には6.16MWへ16.4%増加し、洋上風力は9.82MWから10.31MWへ約5%増加した。
大型タービンは発電効率を高めるが、下部構造物や設置船、港湾施設の大型化を必要とするため、投資コストも増加する。
風力産業の競争力は、価格だけでなく、大型設備に対応する技術力と生産能力、安定的なサプライチェーンの確保へと拡大している。
韓国、洋上55GW入札・陸上12GW普及を推進
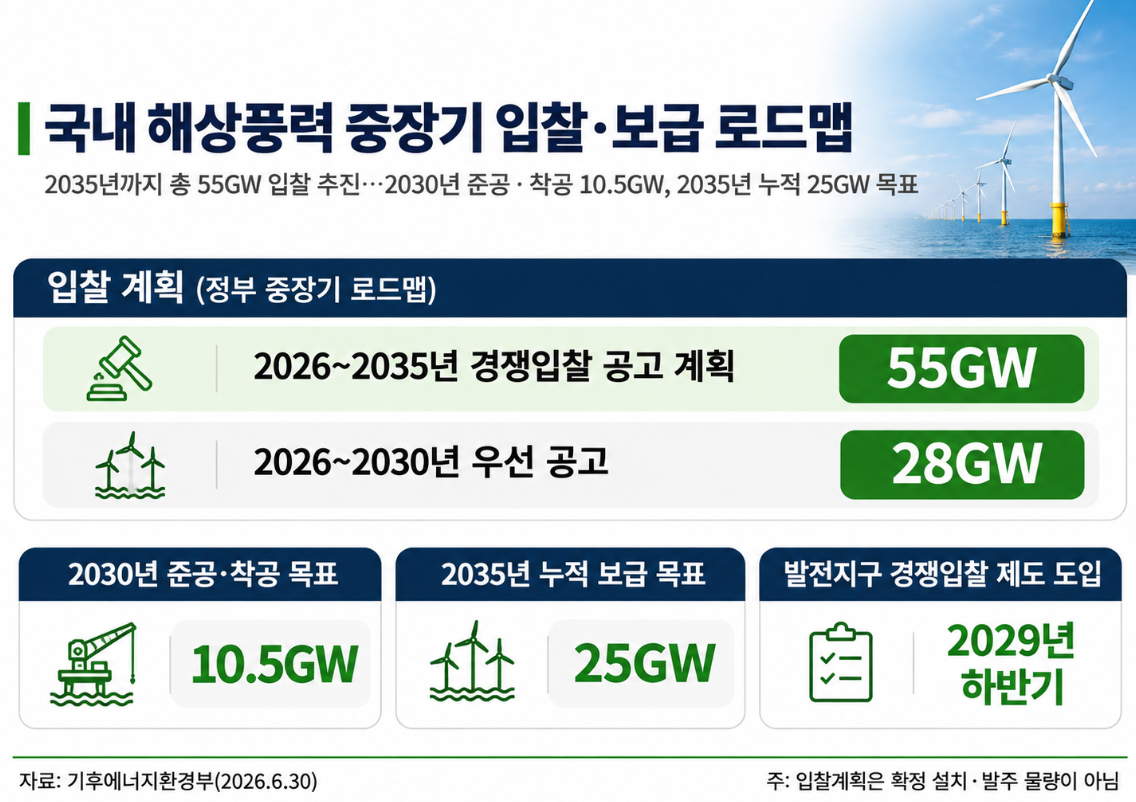
気候エネルギー環境部は今年6月、「洋上風力中長期入札履行案」を通じて、2026~2035年に計55GW規模の競争入札計画を提示した。2030年までに28GWを優先公告し、2030年に竣工・着工10.5GW、2035年に累積普及25GWを目標とする。
今年3月に施行された「洋上風力特別法」は、国家主導の計画立地体系の導入により、事業の不確実性を減らし、洋上風力開発を促進することに焦点を当てた。
今年上半期の洋上風力競争入札では1,786MWが最終選定され、10月30日には下半期に約2,200MW規模の入札が追加公告された。
陸上風力も2030年に6GW、2035年に12GWの普及を目標に拡大している。今年10月からは発電許可申請時に風況実測データを気象庁のデータで代替できるようにし、事業準備手続きを簡素化した。
陸上・洋上風力の普及拡大は、風力タービンや下部構造物、海底ケーブル、港湾・設置船など関連産業の成長機会につながる見通しだ。
発電事業から海底ケーブルまで…韓国企業の成長機会
CSウィンド(112610)はグローバルな風力タワー供給業者であり、洋上風力の下部構造物まで事業領域を広げた。米国・欧州・アジアに生産拠点を持ち、2023年にデンマークのブラット(Bladt)を買収し、モノパイルやトランジションピースなど洋上風力下部構造物分野に進出した。
SKエターニクス(475150)は、国内の陸上風力発電団地の開発から建設・運営までを手掛ける再生可能エネルギー事業者だ。今年8月に99MW規模の義城黄鶴山風力発電団地の商業運転を開始し、陸上風力の運営規模を257MWに拡大した。新安牛耳島・屈業島など約1.1GW規模の洋上風力開発事業も推進中である。
ユニソン(018000)は、陸上風力タービン製造を基盤に大型洋上風力市場に進出した。陸上では30.8MW規模の陸百山風力開発を推進している。洋上では今年8月に約993億ウォン規模の高敞洋上風力発電機供給契約を締結し、340MW規模の韓光洋上風力にも13.6MW級タービン25基の供給を推進中だ。
斗山エナビリティ(034020)は、国産大型洋上風力タービンの開発と商用化に注力している。8MW級に続き、10MW級洋上風力タービンの国際形式認証を取得した。今年上半期の入札選定事業を含め、8・10MW級タービンの供給対象として確定したプロジェクト規模は計1,213MWに達する。
SKオーシャンプラント(100090)は、台湾での洋上風力下部構造物の供給経験を基に欧州市場へ進出した。今年7月には約1,605億ウォン規模のドイツ・バルウィン5洋上変電所下部構造物プロジェクトを受注した。固定式・浮体式洋上風力下部構造物を主要事業としている。
LSマリンソリューション(060370)は、洋上風力と海底送電網構築に必要な海底ケーブルの施工を担当する。今年9月、新安牛耳島洋上風力プロジェクトで1,569億ウォン規模の海底ケーブル輸送・設置契約を締結した。11月にはLS電線と共に504MW規模の泰安洋上風力事業の海底ケーブル供給・施工日程確保協約(CRA)を締結した。
世界の風力市場の成長と国内普及の拡大は、韓国企業にとって新たな機会である。今後、プロジェクトの着工と資機材発注が増える中、大型タービンへの対応能力とサプライチェーンの競争力を確保した企業の役割が大きくなる見通しだ。