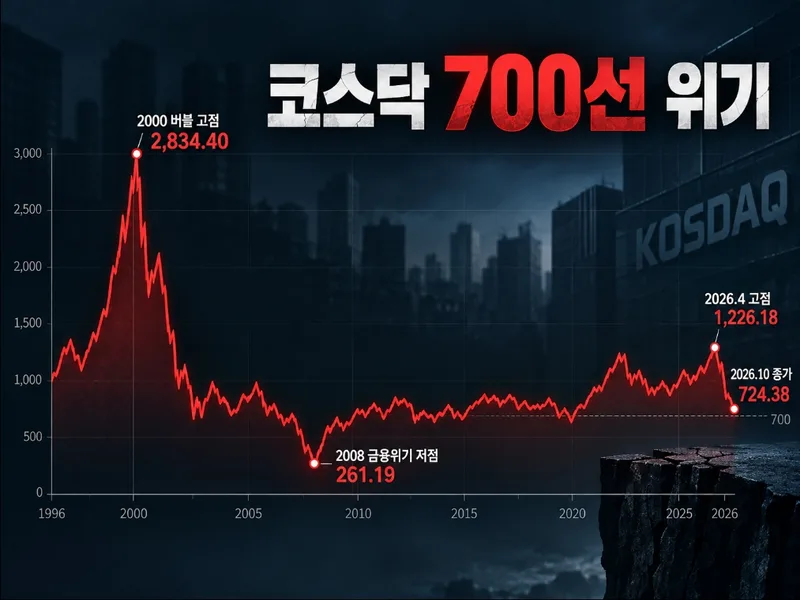
KOSDAQが700ポイント割れの危機に直面している。4月に1200ポイントを突破したが、わずか6ヶ月で40%以上下落した。KOSPIが半導体大型株を中心に史上最高値を更新する間、KOSDAQは上昇基調を維持できず、市場調整局面では下落幅をさらに拡大させた。
30日、KOSDAQは前営業日比3.83%安の724.38で取引を終えた。昨年末比の下落率は21.73%に達する。一方、KOSPIは同期間に35.99%上昇しており、騰落率の格差は57.72%ポイントにまで広がった。
KOSDAQの不振には、優良企業の離脱や業績の二極化、大型株中心の資金集中といった構造的問題が根深く横たわっている。
発足30年、市場は拡大も指数は後退
KOSDAQは1996年7月、米NASDAQをモデルに発足した。発足当時の基準指数を現行基準に換算すると1000だが、30年が経過した今年10月末の指数は724.38であり、27.6%低い水準にある。
2000年のドットコムバブル当時に2834.40まで上昇した指数は、2008年の金融危機を経て261.19まで急落した。その後、バイオや二次電池ブーム、流動性拡大に伴う上昇相場を経験したが、長期的な上昇基調にはつながらなかった。
上場企業数は発足当時の341社から今年10月末には1826社へと5倍以上に増え、時価総額も約7兆ウォンから410兆4009億ウォンへと約60倍に拡大した。新規上場による時価総額の増加と指数のパフォーマンスは区別すべきだが、外形的な成長に比べ、長期的な指数パフォーマンスは不振を極めている。
優良企業は去り、投資資金はKOSPI大型株へ
KOSDAQの構造的弱点の一つは、優良企業の離脱である。NAVER、カカオ、セルトリオンに続き、ポスコDXやL&FまでもがKOSPIへ市場を移転したことで、KOSDAQは代表的な企業を失った。
特に今年は、KOSDAQにおける個人投資家の離脱が顕著だった。韓国取引所のデータを分析した結果、10月末まで個人はKOSDAQで6兆2000億ウォンを売り越した一方、KOSPIでは96兆9000億ウォンを買い越した。サムスン電子とSKハイニックスの2銘柄だけで、個人は88兆4000億ウォン、機関は19兆8000億ウォンの買い越しを集中させた。
KOSDAQの需給を支えていた外国人投資家までもが売り越しに転じた。1~7月には6兆1000億ウォンを買い越したが、8~10月には4兆2000億ウォンを売り越した。KOSDAQの1日平均取引代金も、5月の15兆5661億ウォンから10月には6兆7727億ウォンへと56.5%急減した。
KOSPIとKOSDAQ、明白な収益性の格差
韓国取引所の2026年上半期決算資料によると、純損失企業の比率はKOSDAQが36.7%で、KOSPI(18.1%)の2倍の水準に達する。営業利益率もKOSPIが19.41%、KOSDAQが5.14%と大きな開きがある。サムスン電子とSKハイニックを除外しても、KOSPIは9.17%とKOSDAQの約1.8倍であった。
技術系・成長企業が多くを占めるKOSDAQの特性上、初期の赤字を直ちに経営不振と見なすことはできない。しかし、成長期待が業績に結びつかず、有償増資や転換社債の発行が繰り返されることで既存株主の持ち分希薄化への懸念が高まれば、投資家の信頼は損なわれざるを得ない。
金融当局は上場廃止基準の強化や市場構造の再編を進めている。しかし、不振企業の退出だけでは不十分だ。優良企業がKOSDAQにとどまって適正な企業価値を評価され、長期投資資金が流入できる環境が必要である。
KOSDAQは過去30年間で数多くのイノベーション企業を育成してきたが、企業の成長と市場のパフォーマンスは連動しなかった。