日本の証券会社6社が公募に参加、韓国は私募方式で一般公募を制限
公募価格は83ドル、総額1073億ドルを調達、上場初期の株価変動リスクが懸念
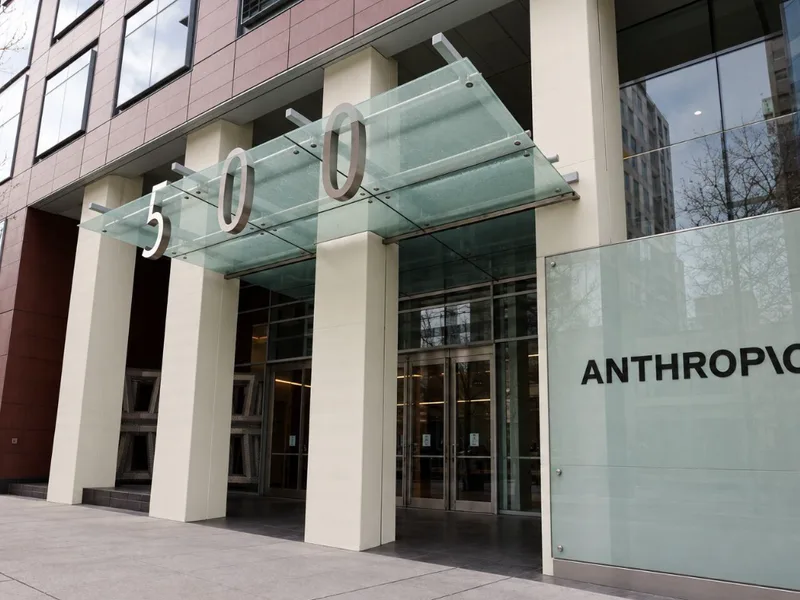
人工知能(AI)企業のアンスロピックが史上最大規模の新規株式公開(IPO)に踏み切る中、韓国と日本の投資家で公募株へのアクセス機会が分かれた。日本では約4兆円規模の公募株が販売された一方、韓国の個人投資家は一般公募に参加できなかった。国内投資家はナスダック上場後に市場で直接株式を買い付ける必要があるため、初期の株価変動による負担が大きくなる見通しだ。
19日の米証券取引委員会(SEC)への提出書類やロイター通信などによると、アンスロピックは公募価格を1株当たり83ドルに決定した。当初提示していた希望公募価格のレンジ(70~78ドル)の上限を6.4%上回る水準だ。
公募株数も当初の8億2500万株から9億8000万株に拡大され、IPO規模は約813億ドルに達する。別途の私募投資260億ドルを合わせると、総調達額は1073億ドル(約143兆ウォン)となり、今年6月にスペースXが記録した史上最大規模のIPOを上回った。
日本は4兆円を公募、韓国は私募方式に限定
アンスロピックは日本においてクラスA普通株3610万株、約30億ドル(約4兆円)規模を公募した。みずほ証券、ゴールドマン・サックス証券(日本)、楽天証券、SBI証券など現地の金融機関6社が参加し、投資家の申し込み窓口を担った。
日本の投資家が公募段階で株式を確保する機会を得たのに対し、韓国では一般投資家を対象とした公募は行われなかった。
アンスロピックがSECに提出した目論見書には、クラスA株式は韓国の資本市場法に基づき登録されておらず、国内での販売は私募方式で行われると明記されている。法令上認められる例外を除き、国内の一般投資家を対象に株式を公募または販売することはできないという内容も含まれた。
国内の証券会社も、ゴールドマン・サックスやモルガン・スタンレーなどが名を連ねるグローバル引受団には加われなかった。海外の超大型IPOに対する個人投資家の関心は高まっているが、公募価格で株式を確保するルートは今回も用意されなかった。
韓国が一般公募の対象から除外された具体的な理由は明らかにされていない。海外公募には国別の証券規制や目論見書の登録、引受・販売体制などが影響するため、国内証券会社の対応だけで原因を断定することは困難だ。
アンスロピックは米国現地時間の19日、ナスダックで銘柄コード「ANT」として取引を開始する予定だ。公募過程で高い投資需要が確認されただけに、上場初期に買い注文が集中すれば、国内投資家は公募価格の83ドルよりも高い価格で株式を買い付けることになる。逆に初期の期待感が急速に冷え込めば、購入直後に損失を被る可能性もある。
企業価値に対する負担も小さくない。アンスロピックの完全希薄化後の企業価値は約1兆5000億ドルで、今年5月の非公開投資当時の評価額9650億ドルから約55%上昇した。
アンスロピックは、企業向けAI需要の拡大を背景に、10月末時点の年換算売上高が810億ドルに達したと発表した。一方で、今年第3四半期の営業損失は5億6700万ドルを記録し、上半期のAI演算インフラ関連支出も約90億ドルに達した。急速な売上成長の一方で巨額の投資費用が続いていることから、上場後の企業価値に対する市場の評価が注目される。
前述のスペースXも上場直後は公募価格を大きく上回ったが、その後株価が急落し高い変動性を見せた。アンスロピックも公募の盛り上がりと上場後の株価推移は別物であるため、公募に参加できなかった国内投資家は、購入時期と価格をより慎重に判断する必要がある。
ロイターによると、ミノタウロス・キャピタルの共同創業者兼ポートフォリオマネージャーであるアルミナ・ローゼンバーグ氏は、アンスロピックの上場について「一度の上場で議論が終わるわけではない」と述べた。同氏は、今後の決算発表がAI事業の経済的持続可能性を判断する重要な試金石になると予測している。