



マイクロンが3.03%高、フィラデルフィア半導体株指数は1.59%上昇
エネルギーセクターが上昇率1位…9月の雇用統計に注目
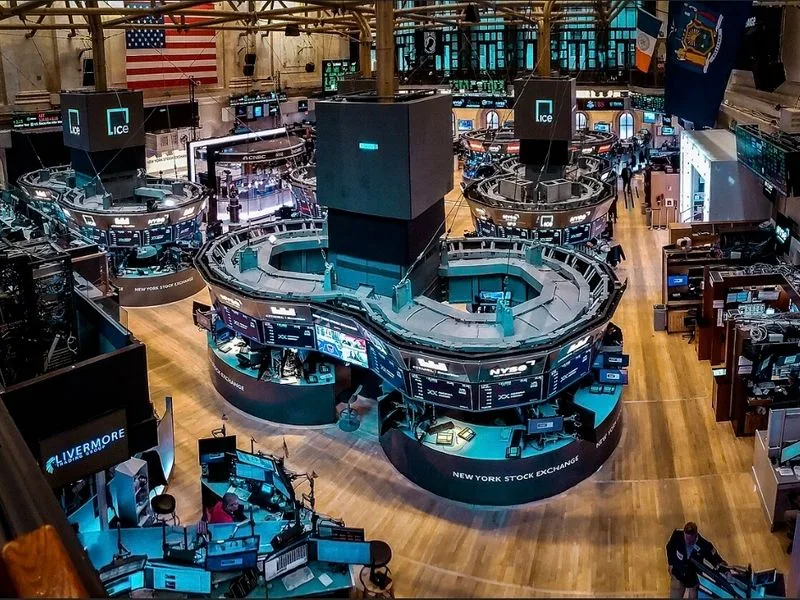
ニューヨーク株式市場は、第4四半期の初取引日を小幅な上昇で終えた。国債利回りの上昇に押されていた株価は、金利が高値から低下したことで反発した。半導体株とエネルギー株が堅調に推移したが、アップルやアルファベットなど一部の大型テック株が下落したことで、主要指数の上昇幅は限定的となった。
1日(現地時間)、ダウ工業株30種平均は前営業日比20.51ドル(0.04%)高の50,926.56ドルで引けた。S&P500種指数は14.91ポイント(0.19%)高の7,666.45、ナスダック総合指数は10.53ポイント(0.04%)高の26,871.60で取引を終えた。S&P500種指数は3営業日続落に歯止めをかけた。
この日の市場の方向性を変えた変数は国債利回りだった。米10年物国債利回りは一時期約5.34%まで上昇し、2002年以来の高水準を記録したが、ニューヨーク市場の引けにかけて5.23%台まで低下し、7営業日続いた上昇トレンドが止まった。2年物国債利回りも前営業日比0.10ポイント低下の約4.79%を記録した。米財務省による60億ドル規模の長期国債買い戻し(バイバック)と安全資産への需要流入が債券価格を支え、利回りの上昇圧力が緩和された。
フィリップ・ジェファーソン連邦準備制度理事会(FRB)副議長の発言も、追加利上げに対する警戒感を和らげた。ジェファーソン副議長はこの日の講演で、9月の利上げを支持したとしながらも、今後の政策調整は経済指標や見通し、リスク要因を見極めて決定すべきであり、判断にはより時間が必要になる可能性があると述べた。インフレリスクを警戒しつつも、次の行動を急がない姿勢を示したといえる。
金利負担が緩和される中、半導体株は主要指数を上回る上昇率を見せた。フィラデルフィア半導体株指数は200.38ポイント(1.59%)高の12,829.00で引けた。マイクロンが3.03%上昇し、エヌビディアとAMDもそれぞれ1.09%、0.65%高となった。
マイクロンは前日の決算発表で、人工知能(AI)需要の拡大を背景に、会計年度第4四半期の売上高が過去最高を記録したと発表した。次四半期も売上高の増加を予想し、メモリ需要に対する期待を裏付けた。株価は場中に下落する局面を経て上昇で引けた。
半導体製造装置株も揃って上昇した。ラムリサーチが3.53%高、アプライド・マテリアルズが3.50%高、KLAが2.77%高となった。その一方で、ブロードコムは2.15%安、インテルは0.19%安となり、半導体セクター内でも銘柄によって明暗が分かれた。
決算を発表したITサービス企業アクセンチュアも15.78%急騰した。会計年度第4四半期の売上高が、会社側が提示した予想レンジの上限を上回った。ソフトウェア株ではセールスフォースが3.10%高、サービスナウが2.80%高となった。
こうした強気な動きが大型テック株全般に波及することはなかった。アップルは0.81%安、アルファベット クラスAは1.70%安、アマゾンは0.37%安となった。テスラとマイクロソフトもそれぞれ0.20%、0.02%下落し、メタは0.10%高にとどまった。
テック株以外では、エネルギーセクターが際立っていた。中国の燃料輸出停止に伴う供給懸念が高まり、ブレント原油価格は1バレルあたり4ドル以上上昇した。S&P500のエネルギーセクターは1.9%上昇し、11の主要セクターの中で最も高い上昇率を記録した。
市場の次なる関心は、韓国時間2日に発表される米国の9月雇用統計だ。ウォール・ストリート・ジャーナル(WSJ)がまとめたエコノミスト予想では、非農業部門の雇用者数増加幅が前月の16万2,000人から8万4,000人に鈍化すると見込まれている。実際の雇用および賃金指標は、FRBによる追加利上げの必要性を判断する材料となる。



