



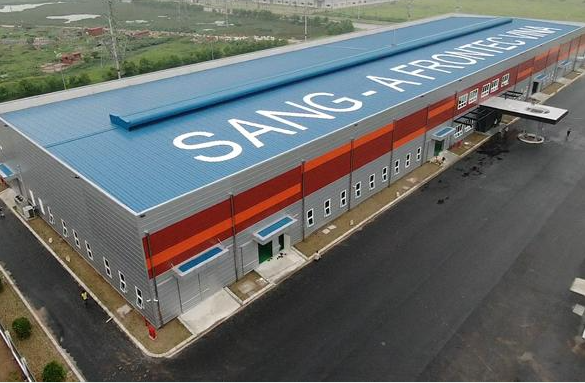
26日終値1万3020ウォン、52週最高値比57%下落
今年の営業利益70%増加見通し…米バッテリー・衛星素材の成長も財務負担
サンアフロテック(089980)が米国のエネルギー貯蔵システム(ESS)向けバッテリー部品や衛星通信素材事業を拡大し、業績回復に乗り出しているものの、株価は直近6カ月間で半分以下に下落した。今年の営業利益が前年比70%増加するとの見通しにもかかわらず、企業価値は大きく低下した状態だ。
株価は半値、業績は反発…広がる温度差
サンアフロテックは26日、前取引日比2.40%安の1万3020ウォンで取引を終えた。直近6カ月間の株価下落率は54.63%に達し、52週最高値である3万300ウォンと比較すると57.03%低い水準だ。
株価とは異なり、業績は回復傾向を見せている。今年第2四半期の連結売上高は約558億ウォンで前年同期比24.7%増加し、営業利益は約36億ウォンで127.6%増加した。
ユジン投資証券が26日に発表した報告書によると、第3四半期の売上高は610億ウォン、営業利益は32億ウォンと推定される。前年同期比でそれぞれ22.2%、49.1%増加した数値だ。営業利益は前四半期より約11%減少する見通しだ。
今年の年間売上高は2268億ウォン、営業利益は114億ウォンと予想される。営業利益は昨年より70.2%増加する水準だ。来年は売上高2859億ウォン、営業利益179億ウォンが見込まれる。
業績見通しが改善したものの、目標株価は引き下げられた。ユジン投資証券は今年と来年の営業利益予想値を微増させる一方で、目標株価を3万ウォンから2万5000ウォンに引き下げた。直近の株式市場急落に伴う目標株価と実際の株価の乖離拡大を反映した説明だ。
米バッテリー・衛星素材で成長動力拡大…残された宿題はキャッシュフロー
サンアフロテックは米国のESS市場を狙い、バッテリー部品の生産能力を拡大している。現在、米国工場では三元系バッテリー用キャップアセンブリの生産ライン1稼働しており、リン酸鉄リチウム(LFP)バッテリー用の新規ラインを構築中であると把握される。新規ラインの売上発生時点は2027年下半期と予想される。
中長期的には生産ラインを計4つまで拡大する見通しだ。2028年下半期に全ラインが稼働する場合、年間2000億〜2400億ウォンの売上が可能と推定される。これは今後の増設と稼働率上昇を前提とした証券会社の予想値だ。
衛星通信素材事業も成長している。サンアフロテックはグローバル衛星通信事業者に受信機用ETFE(エチレン四フッ化エチレン)フィルムを供給している。関連売上は昨年下半期の月10億ウォン水準から今年上半期には月15億ウォン水準へと増加し、最近では月最大20億ウォンを記録したと推定される。
事業拡大の過程で資金調達の負担も続いている。サンアフロテックは今年5月、450億ウォン規模の第8回転換社債を発行した。開示上の資金用途は債務返済294億ウォンと運営資金156億ウォンだ。
営業利益の増加にもかかわらず、キャッシュフローは当面負担が続くと予想される。今年の営業活動キャッシュフローは67億ウォンと、昨年の98億ウォンより減少する見通しだ。フリーキャッシュフロー(FCF)は昨年のマイナス142億ウォンから、今年はマイナス162億ウォン、来年はマイナス103億ウォンと赤字が続くと推定される。
純借入金も昨年末の982億ウォンから、今年末には1176億ウォン、来年末には1311億ウォンへと増加する見通しだ。一方、インタレスト・カバレッジ・レシオは昨年の1.1倍から、今年は1.9倍、来年は2.8倍へと改善されると予想される。借入金の負担が持続する中、営業利益の増加により利息支払い能力は高まるという見通しだ。
米国のバッテリー生産ライン増設と衛星通信素材の供給拡大が業績回復を牽引する中、新規生産施設の実際の売上寄与とキャッシュフローの改善有無が、今後の企業価値評価に重要な影響を及ぼすものとみられる。



