



第3四半期売上高が過去最高・受注残高88億ドル…配電・新規事業の売上高85.8%増
清州に1980億ウォンを追加投資…蔚山の変圧器新工場も11月に稼働
HD현대일렉트릭(HD현대일렉트릭) が第3四半期の新規受注減少にもかかわらず、1980億ウォン規模の生産施設増設に乗り出す。上半期に大型契約を確保したことで受注残高が増えたうえ、北米の電力設備供給スケジュールが大部分埋まり、生産能力の拡大が必要になったためだ。
超高圧変圧器が牽引してきた業績の成長に、最近は配電機器と新規事業が勢いを加えている。同社は清州(チョンジュ)配電キャンパスと蔚山(ウルサン)変圧器の新工場を通じて生産能力を増やし、北米の電力インフラ需要に対応する計画だ。
新規受注減少でも案件は増加…配電・新規事業の売上高が急増
HD현대일렉트릭が27日に発表した第3四半期の連結売上高は1兆1799億ウォンで、前年同期比18.5%増加した。四半期ベースで過去最高となる。営業利益は2845億ウォンで15.1%増加し、営業利益率は24.1%を記録した。営業利益は市場予想値を約7%下回った。
売上高の増加を牽引したのは配電機器と新規事業だ。同部門の売上高は3251億ウォンで、前年同期の1750億ウォンから85.8%増加した。北米向けの配電機器と国内半導体業界向けの配電変圧器の販売が増加し、昨年受注した新安郡安佐島(アンジャド)のバッテリーエネルギー貯蔵システム(BESS)プロジェクトの売上高1250億ウォンも反映された。
主力である従来の電力機器部門の売上高は5423億ウォンで7.7%減少した。欧州向けの変圧器引き渡しの一部延期やウォン高の影響を受ける中、配電機器とBESS事業が全体的な売上高の増加を牽引した。
第3四半期の新規受注は9億8000万ドルで、前年同期比19.1%減少した。上半期だけで32億3100万ドルの契約を確保したことによるベース効果などが反映された。
一方、9月末の受注残高は88億4300万ドルで前四半期より4.2%増加した。このうち北米の割合が68%に達する。これに先立ち、北米のビッグテック企業と締結した配電変圧器の長期供給契約も、第3四半期から発注と納品が始まった。
同社は決算説明会のコンファレンスカールで、従来は年間1000億~1200億ウォン水準だった配電変圧器の売上高が、来年には最大3000億ウォンまで拡大するとの見通しを示した。生産スケジュールがすでに埋まっており、追加の受注を受けることが困難な物量も相当数に上ると説明した。
清州は配電機器、蔚山は変圧器…生産能力を拡大
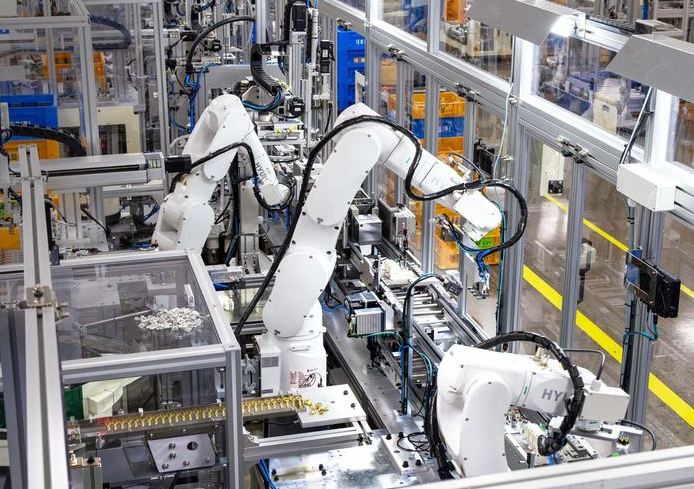
HD현대일렉트릭は、清州配電キャンパスに今後26カ月間で1980億ウォンを追加投資する。配電機器の生産クラスターを構築し、スマートファクトリーや物流自動化設備を導入する予定だ。同社が予測する年間売上高の増大効果は2500億ウォンにのぼる。
清州配電キャンパスは昨年11月に稼働を開始した。第1段階の投資により、中低圧遮断器の年間生産能力を500万台から850万台に拡大しており、今回の第2段階の投資を通じて配電機器の供給範囲をさらに広げる。
北米ではAIデータセンターなど大型電力インフラ事業を中心に、電力変圧器だけでなく配電変圧器、遮断器、配電盤まで一括して発注する事例が増加している。HD현대일렉트릭も北米のデータセンター関連の長期供給契約を確保し、製品の供給範囲を拡大してきた。
蔚山の電力変圧器新工場は11月に本格稼働を控えている。年間40~50台の生産能力が追加され、同社は年間2000億ウォン以上の売上高拡大に期待を寄せる。AIデータセンター向け変圧器や765kV級超高圧変圧器など、高付加価値製品が主な生産対象となる。
清州では配電機器、蔚山では超高圧変圧器の生産をそれぞれ増強する方針だ。HD현대일렉트릭は88億ドルを超える受注残高を確保する中、両工場の生産能力を拡大し、北米顧客の納品需要に確実に対応していく構えだ。



