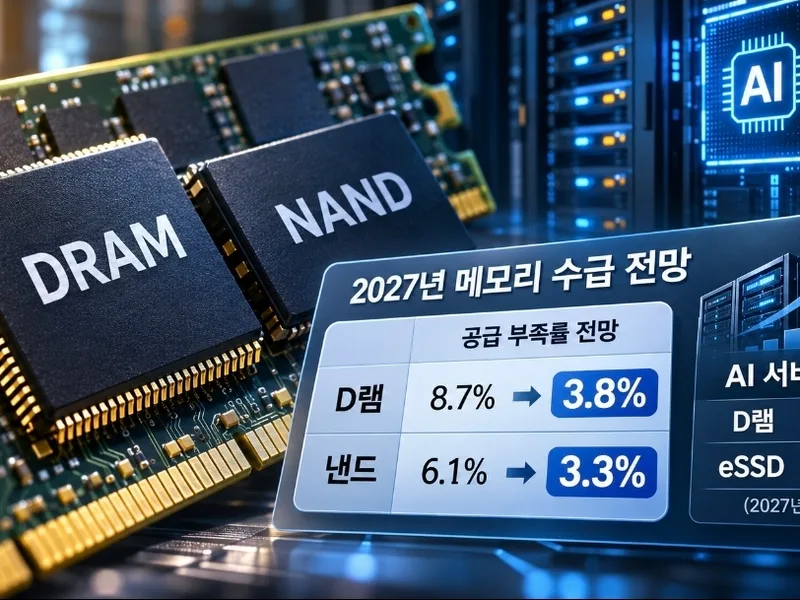
DRAM短缺率预期从8.7%收窄至3.8%…NAND也从6.1%下调至3.3%
AI服务器内存需求坚挺…产能扩大与消费端需求疲软成变数
有分析预测,全球内存半导体市场在2027年将继续保持供应短缺状态。随着产量的增加,供应短缺的规模预计将小于此前预期,但以人工智能(AI)服务器和数据中心为核心的需求增长将继续支撑整个市场。不过,消费端内存需求的放缓与产能的扩大交织在一起,DRAM和NAND闪存的供需状况未来可能会出现分化。
花旗:下调DRAM与NAND供应短缺率预期…AI服务器需求依然坚挺
花旗(Citi)在3日(当地时间)发布的预测报告中,将2027年全球DRAM供应短缺率从先前的8.7%下调至3.8%。NAND闪存的供应短缺率预期也从6.1%下调至3.3%。这是该机构根据主要内存制造商的扩产计划上调供应预期后做出的调整。
花旗预计,2027年DRAM供应量将同比增长24%,而需求将增长28%。对于NAND,该机构预计供应和需求增长率分别为22%和26%。特别是考虑到消费类产品需求不振,NAND的需求增长率预期已从原先的29%下调至26%。DRAM的需求预期也鉴于智能手机端需求的放缓而被小幅下调。
相比之下,AI服务器内存需求预计将保持高增长势头。花旗预计,2027年服务器用DRAM和企业级固态硬盘(eSSD)的需求将分别同比增长53%和52%。
产能扩充难解供应瓶颈…HBM增产亦成变数
在供应方面,获取新产能所需的时间是关键所在。美国战略与国际问题研究中心(CSIS)在9月17日发布的分析报告中指出,从新DRAM生产设施的建设到认证和产能扩大,通常需要2到3年以上的时间。因此,即便2027年产能有所扩大,实质性的供应增加效应也可能会出现滞后。CSIS还指出,2028年之后新产能对供应的贡献可能会进一步增大。
高带宽内存(HBM)产量的增加也是影响通用DRAM供需的因素之一。由于HBM和通用DRAM共享部分制造工艺和生产资源,HBM生产比重的提高可能会限制分配给其他DRAM产品的产能。
花旗与集邦咨询NAND供需预期现分歧…价格走势备受关注
市场研究机构集邦咨询(TrendForce)在7月发布的报告中预计,由于HBM产能分配以及AI服务器需求的增长,DRAM将持续面临供应限制。相反,随着新产能的投产以及智能手机、PC等电子产品需求疲软,NAND的供需状况预计将从2027年下半年开始趋于缓和。
集邦咨询预计2027年全年的NAND供需将转为供应占优,而花旗则预计供应短缺将持续。不过,由于两家机构的预测发布时间分别为7月和11月,因此很难将其直接定性为当前时点的直接意见对立。
集邦咨询也提出了这样一种可能性:随着AI Agent(智能体)的普及,SSD需求若以快于预期的速度增长,NAND供需可能会重新接近平衡。数据中心投资能在多大程度上抵消个人终端设备需求的疲软,将成为NAND市场的关键所在。
未来内存价格的走势,不仅取决于供应短缺是否持续,还将受到供需缺口缩小速度的影响。长协合同(LTA)的扩大也是改变价格走向的因素之一。花旗分析称,内存制造商目前的主攻方向并非短期的价格上涨,而是通过长期合同来确保中长期的业绩可见性。即便供应短缺仍在持续,根据交易条款和合同结构的不同,实际的销售价格走势也可能会有所差异。
归根结底,2027年全球内存市场的走向取决于AI相关需求的增长速度,以及新产能转化为实际供应的时点。特别是随着服务器DRAM和企业级SSD的强劲增长势头得以维持,消费端内存需求的恢复程度将决定各类产品供需失衡与价格走势的分化情况。