



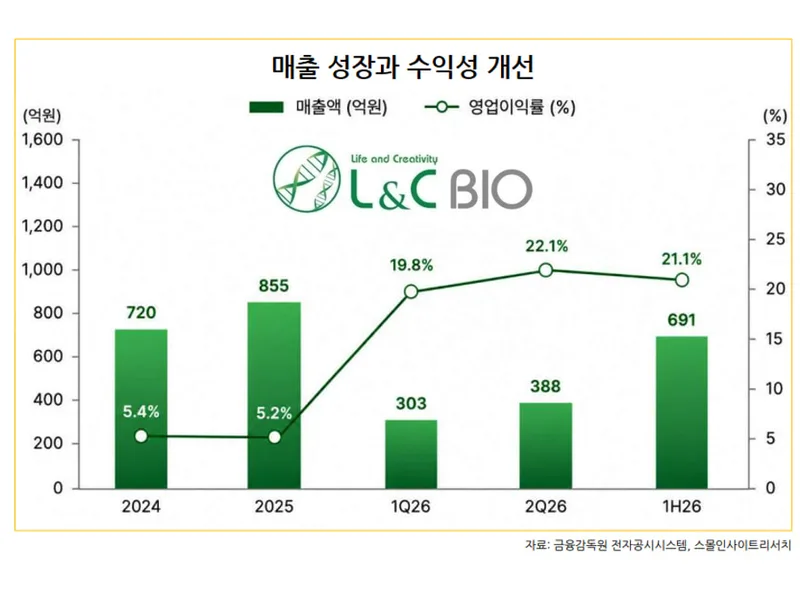
2026년 상반기 売上高 691억원·営業利益 146억원…営業利益률 21.1%
Strong Buy & Long-term Hold, 12개월 목표주가 11만7900원 유지
Re2O 상업화 성과 확인…후속 ECM·해외 사업으로 성장 축 확대
스몰인사이트리서치는 21일 엘앤씨バイオ(290650)에 대해 Re2O의 상업화 성과가 실적과 수익성 개선으로 확인되고 있으며, 이를 후속 ECM 제품과 해외 사업으로 확장하는 성장 구조가 본격화되고 있다고 분석했다. 이번 보고서에서도 기존 Strong Buy & Long-term Hold 의견과 12개월 목표주가 11만7900원을 유지했다.
2026년 상반기 연결 売上高은 691억원으로 전년 동기 대비 80.4% 증가했고, 営業利益은 146억원으로 흑자 전환했다. 営業利益률도 전년 동기 -1.1%에서 21.1%로 상승했다. 실적 개선을 주도한 Re2O는 2025년 약 60억원이었던 売上高이 2026년 1분기 80억원으로 늘었으며, 올해 売上高 목표도 기존 500억원에서 700억원으로 상향됐다.
수요 확대에 따라 Re2O 생산능력도 3월 월 3만5000개에서 5월 월 8만개로 확대됐으며, 연말에는 월 15만개까지 확대할 계획이다. 직접 영업 비중은 2025년 말 30% 이상에서 현재 40% 이상으로 확대됐으며, GPM은 Re2O가 70%에 근접하고 Re2O Fine은 70% 이상으로 파악된다. 2026년 1분기에는 6개국에서 첫 売上高이 발생했으며, 올해 20개국 진출과 해외 Re2O 売上高 50억~100억원을 목표로 하고 있다.
엘앤씨バイオ는 동종진피이식재 MegaDerm을 시작으로 인체조직의 처리·가공과 품질관리 역량을 축적해 왔으며, 인체조직 고유의 세포외기질(ECM)을 보존하는 기술을 바탕으로 ‘One Platform, Multiple Applications’ 전략 아래 적용 범위를 확대하고 있다. Re2O에 이어 연골 기반 MegaCarti, 신경조직 기반 MegaNerve Prime, 지방조직 기반 MegaAdipo ECM 등으로 포트폴리오를 확대하고 있으며, Re2O에서 확인된 사업성이 후속 제품에서도 재현된다면 성장 축은 여러 인체조직 기반 제품으로 확장될 수 있다는 분석이다.
동탄 통합 생산거점은 수요 확대와 후속 제품 상업화에 대비한 선행투자다. 최대 1,406억원 규모의 유상증자는 시설자금 1,050억원, 운영자금 206억원, 채무상환자금 150억원으로 배분되며, 시설자금은 인체조직 및 의료기기 생산라인, 지방조직 기반 제품 생산시설, 스마트공장·자동화 설비, 글로벌 품질관리 시스템 고도화 등에 투입될 예정이다.
향후 10년 이상 생산과 연구개발을 뒷받침할 장기 인프라로 구축될 계획으로, 스마트팩토리와 자동화 설비를 통해 공정 재현성과 품질 일관성을 높이고 생산량과 가동률 상승에 따른 단위당 고정비 및 제조원가 개선을 목표로 한다. 다만 유상증자는 증자비율 13.72%인 신주 370만주가 발행돼 기존 주주의 희석 부담이 발생하는 만큼, 자본투자가 후속 제품 상업화와 글로벌 공급 확대를 통해 실제 売上高·이익·현금창출력으로 전환되는지가 중요하다.
해외 사업은 중국을 중심으로 현지화를 추진하고 일본·싱가포르 등으로 리투오 판매를 확대하는 동시에 동남아·중남미 등으로 유통 및 인허가 범위를 넓히고 있다. 중국에서는 2025년 MegaDerm Plus의 중국 NMPA 허가를 확보했으며, 2026년 3월 중국 현지생산 허가심사를 신청했다. 2026년 중국 사업 목표는 수출 売上高 100억원이다.
이동희 연구원은 “Re2O에서 확인된 사업성과를 후속 ECM 제품과 해외 사업으로 확장하고, 동탄 통합 생산거점을 통해 생산능력을 확대하는 전략이 중장기 성장동력으로 이어질 것으로 전망한다”며 “대규모 유상증자에 따른 주가 희석 부담이 발생하지만, 이를 상쇄할 만큼 충분한 성장성이 있다고 판단한다”고 밝혔다.
이어 “2026년 연결 売上高 1,700억원, 営業利益률 25% 이상, 기존 사업 900억원, Re2O 700억원, 중국 수출 100억원이 주요 확인 지표”라며 “중장기적으로는 해외 売上高 비중을 2024년 6.3%에서 2027년 55%, 2030년 75%까지 확대하고, 2030년 연결 売上高 1조원, 営業利益 3,000억원, 営業利益률 30%를 목표로 하고 있다”고 설명했다.



