공매도 재개 이후 편출 16개 중 16개(100%)서 리밸런싱 당일 잔고 감소
최근 편출 4종목 하루 7820억원 감소…해외 연구서도 5.4% 비정상수익
지난 8월 31일 MSCI 지수 리밸런싱 당일, 편출된 삼성에피스홀딩스·포스코인터내셔널·LG디스플레이·HLB 등 4개 종목의 공매도 순보유잔고 금액이 하루 만에 약 7820억원 감소한 것으로 나타났다.
이 같은 현상은 최근 4개 종목에만 국한되지 않았다.
마켓타임스가 국내 공매도가 전면 재개된 2025년 3월 31일 이후 MSCI Korea Standard 지수에서 편출된 종목을 분석한 결과, 16개 종목 중 16개(100%)에서 리밸런싱 당일 공매도 순보유잔고가 감소했다.
종목별 잔고 감소율 중앙값은 86.9%였으며, 13개(81.3%)는 하루 만에 잔고가 절반 이상 감소했다.
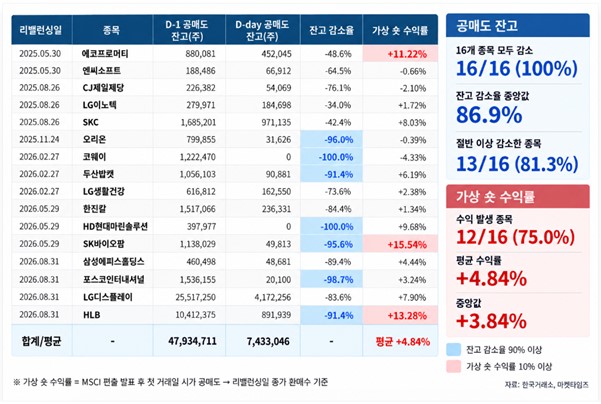
최근 편출된 4개 종목의 경우 포스코인터내셔널 98.7%, HLB 91.4%, 삼성에피스홀딩스 89.4%, LG디스플레이 83.6% 순으로 공매도 순보유잔고가 감소했다.
앞선 편출 사례에서도 코웨이 100%, HD현대마린솔루션 100%, 오리온 96.0%, SKバイオ팜 95.6%, 두산밥캣 91.4%, 한진칼 84.4% 등 큰 폭의 감소가 나타났다.
이처럼 리밸런싱 당일 공매도 순보유잔고가 일제히 감소한 것은 기존 숏 포지션이 대거 축소·청산된 것으로 볼 수 있다. 다만 공개된 잔고 자료만으로 개별 투자자의 실제 환매수 거래까지 확인할 수는 없다.
편출 발표 후 약 2~3주간 가상 숏 평균 수익률 4.84%
마켓타임스는 같은 16개 종목을 대상으로 MSCI 편출 발표 후 첫 거래일 시가에 공매도하고, 약 2~3주 뒤 실제 리밸런싱일 종가에 환매수하는 가상 숏 전략을 적용했다.
이 기준으로 계산한 결과 16개 가운데 12개(75.0%)에서 수익이 발생했으며, 16개 전체의 평균 가상 숏 수익률은 4.84%, 중앙값은 3.84%였다.
가장 높은 수익률을 기록한 종목은 SKバイオ팜으로 15.54%였다. 이어 HLB 13.28%, エコプロ머티 11.22%, HD현대마린솔루션 9.68%, SKC 8.03%, LG디스플레이 7.90%, 두산밥캣 6.19%, 삼성에피스홀딩스 4.44% 순으로 나타났다.
반대로 SKバイオ팜과 HLB, エコプロ머티를 같은 기간 보유한 투자자들은 단순 주가 기준 10% 이상의 평가손실을 입었다.
다만 이는 실제 공매도 투자자들의 실현수익률을 의미하지 않는다. 한국거래소 공개자료만으로 개별 투자자의 실제 공매도 진입가격과 환매수가격을 연결할 수 없기 때문이다.
해외 56개 시장에서도 유사한 구조…비정상수익 5.4%
국내 시장에서 확인된 흐름은 해외 학술연구 결과와도 유사하다.
Xin Chang 등 연구진이 2025년 Pacific-Basin Finance Journal에 발표한 ‘Index-tracking rigidity and arbitrage opportunities in MSCI index reconstitutions’는 2006~2023년 56개 시장의 MSCI 지수 편입·편출 사례를 분석했다.
연구진은 지수 변경 발표 이후 편출 종목의 공매도 수요가 증가하고, 차익거래자들이 지수 효력 발생 직전 거래일에 숏 포지션을 청산하는 패턴을 확인했다.
편출 종목의 지수 변경 직전 거래일 평균 회전율은 변경 전 평균 일일 회전율보다 12배 이상 높았고, 해당일 거래량의 49.8%가 마지막 1분에 집중됐다.
또 편입 종목을 매수하고 편출 종목을 공매도한 뒤 발표일 종가부터 지수 효력 발생 직전 거래일 종가까지 보유하는 전략에서는 주식 대차비용을 반영한 이후에도 약 5.4%의 비정상수익이 나타났다.
국내 가상 숏 전략의 평균 수익률 4.84% 역시 방향과 규모 면에서는 유사하다. 다만 해외 연구의 5.4%는 시장 움직임과 대차비용 등을 반영한 비정상수익률이고, 국내 4.84%는 발표 후 첫 거래일 시가와 리밸런싱일 종가를 단순 비교한 가상 숏 수익률이므로 두 수치를 직접 비교할 수는 없다.
합법적 차익거래…그 반대편 투자자는
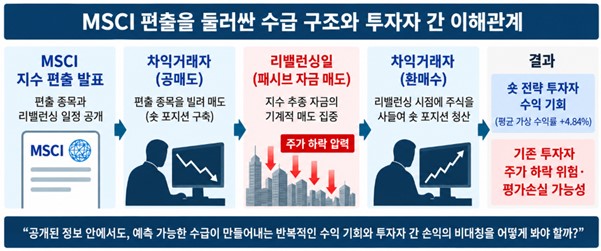
MSCI 편출 종목과 리밸런싱 일정은 공개된다. 지수를 추종하는 패시브 자금은 지수 변경에 맞춰 편출 종목을 매도해야 한다. 이를 예상한 투자자가 편출 종목을 공매도하고 패시브 자금의 거래가 집중되는 시점에 환매수하는 것은 공개된 정보를 활용한 차익거래다.
문제는 이 과정에서 발생하는 투자자 간 손익의 비대칭이다.
편출 종목을 보유한 기존 투자자는 패시브 자금의 기계적인 매도와 가격 하락 위험에 노출되는 반면, 이를 예상해 숏 포지션을 구축할 수 있는 투자자에게 같은 가격 움직임은 수익 기회가 된다.
물론 공매도 투자자의 수익이 기존 주주의 손실에서 그대로 이전됐다고 단정할 수는 없다. 주가는 기업가치와 시장 상황 등 여러 요인의 영향을 받는다.
그럼에도 해외 시장에서 확인된 MSCI 리밸런싱 차익거래 구조와 유사한 현상이 국내에서도 반복적으로 관찰됐다는 점은 주목할 필요가 있다.