



삼성전자·SK하이닉스 자사주 31.3조원 매입…외국인 매도 물량 흡수
10년 전 삼성전자도 4.3조 매입 때 외국인 3.8조 순매도…AI·HBM은 변수
삼성전자와 SK하이닉스가 자사주 매입에 31조원 넘게 투입했다. 시장에 이만한 '큰손'이 등장했지만 외국인은 정반대로 움직였다. 두 회사가 자기 주식을 사들이는 동안 삼성전자와 SK하이닉스에는 외국인 매물이 집중됐다.
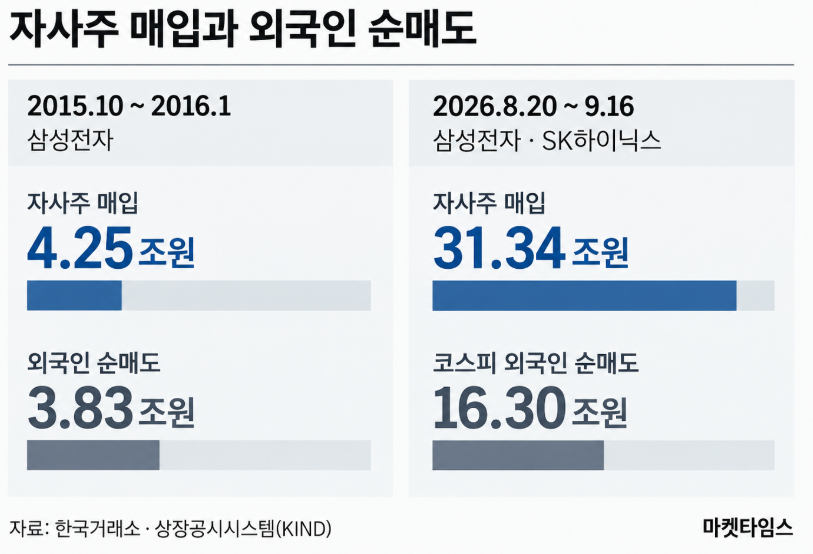
과거에도 이런 수급은 있었다. 삼성전자가 2015년 말부터 4조원 넘는 자사주를 매입하는 동안 외국인은 3조8000억원어치를 순매도했다. 삼성전자가 100원어치를 사면 외국인이 약 90원어치를 내놓은 셈이다.
10년이 지나 같은 구도가 다시 나타났다. 달라진 것은 반도체 업황이다. 지금은 인공지능(AI) 투자 확대와 고대역폭메모리(HBM) 수요가 실적을 밀어 올리고 있다.
55조원 규모의 자사주 매입이 끝난 뒤에도 이 힘이 이어질 수 있을까. 지금까지 수급을 받쳐온 '큰손'이 사라진 이후가 자사주 매입 효과를 가늠할 시험대다.
자사주 31조 집행…코스피 수급의 한 축으로
한국거래소 상장공시시스템(KIND)에 따르면 지난달 20일부터 이달 16일까지 삼성전자의 자사주 취득금액은 9조2792억원, SK하이닉스는 22조588억원이다. 합계 31조3380억원이다.
삼성전자는 임직원 보상 등에 활용할 자사주 확보를 위해 15조원 규모의 매입을 진행하고 있다. SK하이닉스는 40조원을 투입해 약 2407만주를 확보한 뒤 전량 소각할 계획이다. 목적은 다르지만 증시에서는 모두 막대한 매수 수요를 만든다.
같은 기간 외국인은 코스피에서 16조3048억원을 순매도했다. 개인과 기관도 각각 11조8602억원, 1조6248억원 매도 우위를 기록했다. 주요 투자주체가 모두 매도에 나선 셈이다.
이를 받아낸 쪽은 기타법인이었다. 순매수 규모는 29조8508억원에 달했다. 삼성전자와 SK하이닉스의 자사주 매입도 여기에 잡힌다. 기업의 자기주식 취득이 코스피 수급을 지탱한 셈이다.
외국인 매도는 특히 두 반도체 대형주에 쏠렸다. 9월 9~16일 6거래일간 삼성전자 4조8775억원, SK하이닉스 6조2945억원을 순매도했다. 합계 11조1720억원으로 같은 기간 코스피 전체 외국인 순매도액 11조9270억원의 93.7%에 달한다.
31조원의 자사주는 주가를 단숨에 끌어올리기보다 시장에 나온 매물을 흡수하며 수급 충격을 완화하는 역할을 했다.
 외국인은 왜 파나…차익실현에 금리·AI 경계 겹쳐
반도체 업황 전망이 여전히 견조하다면 외국인은 왜 삼성전자와 SK하이닉스 비중을 줄이고 있을까.
최근 매매를 업황 하나로 설명하기는 어렵다. 앞선 상승 과정에서 주가가 크게 오른 만큼 차익실현과 포트폴리오 비중 조정 수요가 생겼다. 미국 장기금리 상승과 고유가가 위험자산 선호를 압박한 가운데 이달 중순에는 AI 투자 둔화를 둘러싼 경계까지 더해졌다.
매도가 반도체 대형주에 집중됐다는 점도 눈에 띈다. 코스피 전체를 일괄적으로 줄였다기보다 유동성이 풍부한 삼성전자와 SK하이닉스에 물량이 몰렸다. 많이 오른 종목에서 이익을 일부 확정하고 다른 자산이나 업종으로 비중을 옮기는 과정이 섞였다는 해석이 나오는 배경이다.
마침 물량을 받아줄 상대도 있었다. 두 회사가 시장에서 자기 주식을 꾸준히 사면서 대규모 매도를 소화할 여건이 만들어졌다. 자사주 매입이 외국인 매도를 불러왔다고 볼 수는 없지만 이미 나온 매물을 받아주는 역할은 분명했다.
10년 전에도 반복된 수급…4.3조 매입에 외국인 3.8조 순매도
삼성전자는 2015년 10월 30일부터 이듬해 1월 12일까지 4조2528억원을 투입해 자기 주식을 취득했다. 이 기간 외국인은 삼성전자 보통주와 우선주에서 3조8344억원 순매도를 기록했다.
자사주 매입액의 90.16%에 해당하는 규모다. 당시 외국인의 코스피 전체 순매도액은 6조1389억원으로, 삼성전자 한 종목이 62%를 넘었다.
기업이 자기 주식을 대규모로 사면 시장에는 예정된 매수 수요가 생긴다. 기존 주주가 상당한 물량을 내놓더라도 이를 소화할 상대가 생기는 구조다. 당시에도 삼성전자의 자사주 매입이 외국인의 차익실현을 용이하게 했다는 해석이 나왔다.
이후에는 양상이 달라졌다. 삼성전자가 2016년 1월 29일부터 다시 자사주 매입에 나서자 외국인 순매도액은 같은 해 4월 초까지 4400억원 수준으로 크게 줄었다.
주가도 방향을 틀었다. 앞선 자사주 매입 기간 13.51% 떨어졌던 삼성전자는 두 번째 매입 기간 13.97% 올랐다. 같은 기업의 자사주 매입도 외국인 수급과 시장 환경에 따라 결과가 달랐던 셈이다.
AI·HBM이 만든 다른 환경…55조 매입 이후가 관건
지금 반도체 시장에는 10년 전에는 없던 AI 수요가 있다. 데이터센터 투자가 늘면서 HBM과 고성능 D램이 삼성전자와 SK하이닉스의 실적을 끌어올리고 있다.
외국인 매도와 주가가 엇갈리는 날도 나타났다. 지난 16일 외국인은 삼성전자와 SK하이닉스에서 각각 4906억원, 4406억원 순매도했지만 주가는 각각 2.01%, 4.08% 올랐다.
간밤 뉴욕증시에서도 반도체주 강세가 두드러졌다. 필라델피아 반도체지수는 3% 넘게 뛰었고 인텔·AMD·마이크론은 5~7%대 강세를 보였다. 엔비디아도 2% 넘게 올랐다. 며칠 전 AI 투자 둔화와 금리 부담에 흔들렸던 반도체주가 유가와 미 국채금리 하락에 빠르게 반등했다.
이제 시선은 자사주 매입 종료 이후로 향한다.
삼성전자와 SK하이닉스가 계획한 자사주 취득 규모는 모두 55조원이다. 16일까지 계획 규모의 절반을 훌쩍 넘는 31조원 이상이 집행됐다. 최근 속도라면 당초 11월로 예정됐던 완료 시점이 10월로 앞당겨질 가능성도 거론된다.
매입이 끝나면 지금까지 시장의 매물을 흡수해온 확실한 매수 주체 하나가 사라진다. 그렇다고 자사주 매입 종료가 곧 주가 하락을 뜻하는 것은 아니다. 10년 전 삼성전자도 외국인 매도 강도가 약해지자 주가 흐름이 달라졌다.
이번에는 AI·HBM을 중심으로 한 실적 개선도 있다. 지금까지 삼성전자와 SK하이닉스가 직접 시장의 '큰손' 역할을 했다면, 55조원 매입 이후에는 실적을 보고 들어오는 자금이 그 자리를 채울 수 있느냐가 관건이다.



