



9月の利上げ後に政策金利を据え置き、クック氏とハメック氏は0.25%ポイントの追加利上げを主張
金融環境の引き締め効果を点検、AI投資も金利の影響を受けると強調
金利決定会合を2027年に年7回、2028年に年6回へと縮小、戦略論議を拡大へ
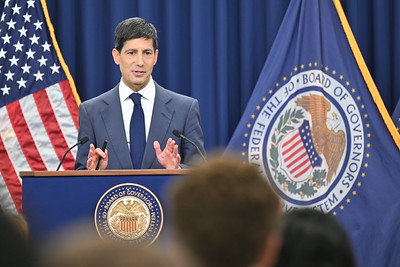
ケビン・ウォッシュ米連邦準備制度理事会(FRB)議長は物価安定への意志を再確認したものの、12月の基準金利決定に向けた具体的な方向性は示さなかった。9月の利上げ以降、金融・信用環境に変化が生じているとし、政策効果の点検に重きを置いた。
FRBは28日(現地時間)、連邦公開市場委員会(FOMC)でフェデラルファンド(FF)金利の誘導目標を年3.75~4.00%に据え置くことを決定した。先月16日に0.25%ポイント引き上げた後の水準を維持した形だ。採決は賛成10人、反対2人だった。FRBのリサ・クック理事とクリーブランド連銀のベス・ハメック総裁は0.25%ポイントの追加利上げを主張した。クック理事がFOMCの金融政策決定に反対票を投じたのは、2022年の就任以来初めてとなる。
今回の声明では、経済活動に対する評価が9月の「堅調なペース(solid pace)」から「強いペース(strong pace)」へと引き上げられた。国内支出の底堅さが維持され、生産性と資本投資が強いとの判断も引き継がれた。FRBはインフレ率が依然として高く、追加データが蓄積されれば、インフレ率を目標値の2%にタイムリーに戻すために必要な政策スタンスを見極める助けになると表明した。
ウォッシュ議長は会合後の記者会見で「物価を引き下げることは我々の責任だ」と強調した。雇用環境については前向きに評価しつつ、今回の会合の議論は主に物価に集中したと説明した。その上で、今後の会合の結果を予断しない姿勢を維持した。約6週間後に迫る12月会合までに多くのことが起こり得るとし、今後入ってくる経済データに基づいて適切な政策水準を判断する方針を示した。
金利据え置きの背景としては、9月の利上げ以降に見られる金融・信用環境の変化を挙げた。ウォッシュ氏は、一部の企業や家計で金融環境が引き締まるなど、政策調整に対する反応が現れており、こうした流れは概ね自身の予想に合致していると述べた。ただし、金融環境が以前より引き締まったという点と、現在の水準自体が引き締め的であると評価することは区別した。政策目標も経済活動を萎縮させたり雇用を減らしたりすることではなく、物価安定を通じて成長をより長く持続させることにあると説明した。
AI(人工知能)投資に関する質問でも、金利の波及効果を強調した。「金利は直接・間接的にほぼすべてのものに影響を与える」とし、投資家が投資対象をより選別するようになっていることや、一部の資産で信用スプレッドが拡大している現象をその事例として挙げた。企業の設備投資の拡大は、AIや一部の業種に限定されず徐々に広がっていると評価した。
経済が強いという評価が直ちに過熱を意味するわけではないとも説明した。ウォッシュ氏は、AI投資の拡大に伴う一部の需要圧力はあるものの、米経済が過度に過熱しているというのが委員の大勢の判断ではないとの見解を示した。成長そのものがインフレを誘発し、FRBの課題をより困難にしているとは考えていないという。生産性の改善は見られるものの、これを正確に測定することは難しいと付け加えた。
中間選挙を控えた金利据え置きの決定に政治的配慮が働いたのかとの質問には、これを否定した。ウォッシュ氏は、政治が今回の決定に影響を与えることはなく、それは自分だけでなく他の委員にとっても同様だと述べた。
金融政策会合の運営方式の変更も予告した。FRBは年間FOMC会合の回数を8回に維持しつつ、2027年秋からそのうちの1回を金利決定に代えて金融政策戦略を議論する会合として運営する計画だ。2028年には戦略会合を2回に拡大し、定期的な金利決定会合を年6回に減らす予定である。
ウォッシュ氏は、短期的な経済状況を定期的に点検することに加え、長期的な視点から重要な問題を新たに検討する時間も必要だと説明した。直近の金利水準を決定する会議と、中長期的な政策戦略を議論する会議の役割を明確に分けるという狙いだ。
FRBのバランスシート運用に関する見直しは来年に持ち越される見通しだ。ウォッシュ氏は、関連するタスクフォースの勧告案が来年第1四半期頃にFOMCに提出されると予想しつつ、具体的な時期は変わり得ると述べた。実際のバランスシート政策の変更については、勧告案を十分に検討した上で決定すべき事項だと説明した。
債券市場の反応は満期別に分かれた。ブルームバーグによると、ウォッシュ氏が金利決定会合の縮小計画を明らかにした後、2年債利回りは上昇分を削って下落に転じた。会合後の時間外取引で米国債2年物利回りは前営業日比3.8bp(1bp=0.01%ポイント)低下の4.70%を記録した一方、10年物は5bp上昇の5.04%となった。短期金利が低下し、長期金利が上昇したことで、長短金利差が拡大した。
12月の追加利上げに対する市場の期待は維持された。ロイターのニューヨーク株式市場の締めくくり報道によると、CMEフェドウォッチが算出する12月の0.25%ポイント利上げ確率は85.0%と、前日の78.3%から上昇した。ウォッシュ氏が次回の方向性を明示しなかったものの、先物市場は依然として年内の追加利上げに重きを置いている。



