三星维持38%份额,SK海力士升至29%…DRAM销售额增长超40%
通用DRAM销售额激增,HBM4竞争全面展开…三星挑战明年HBM第一宝座
在全球DRAM市场上,三星电子(005930)虽守住了第一的位置,但SK海力士(000660)的追击步伐正在加快。三星电子维持38%的市占率,而SK海力士在短短一个季度内提升了4个百分点。双方的差距从13个百分点缩小至9个百分点。在HBM价格上涨和服务器内存需求扩大的背景下,SK海力士的销售额实现了显著增长,而在下一代HBM4市场上,三星电子正伺机夺回领先地位。
5日,据市场调研机构Counterpoint Research透露,今年第三季度全球DRAM市场上,三星电子以销售额计维持38%的市占率位居第一。SK海力士从上一季度的25%上升至29%,排名第二。美国美光(Micron)则从24%降至21%,中国长鑫存储(CXMT)从10%降至9%。
与去年同期相比,趋势有所不同。三星电子的份额从33%上升至38%,而SK海力士则从33%降至29%。去年第三季度双方市占率相同,但一年间三星电子确立了优势。SK海力士在今年第三季度开始重新缩小差距。
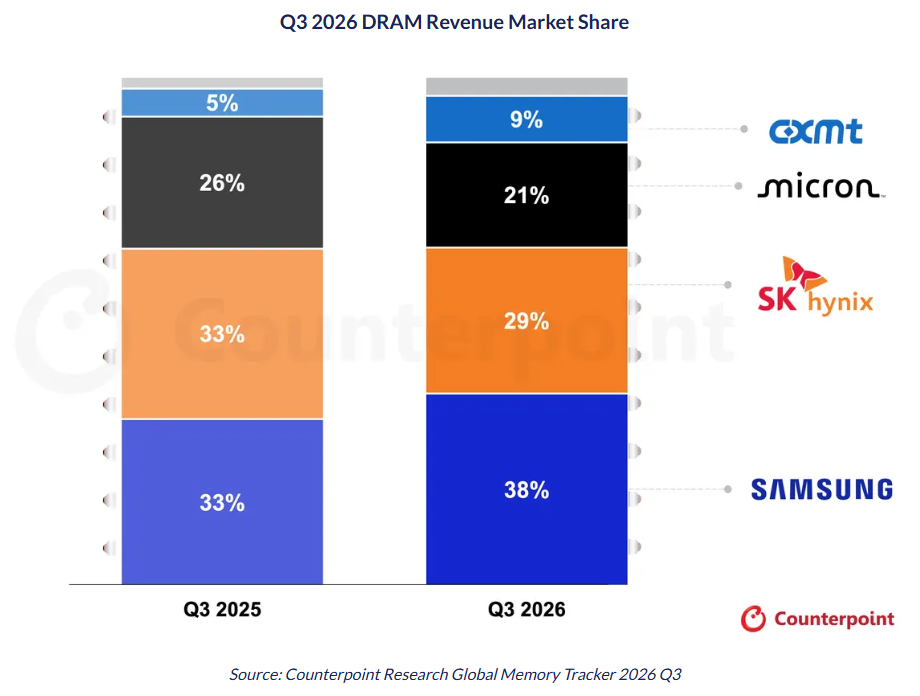 [来源:Counterpoint Research,2025年与2026年第三季度全球DRAM销售额市占率对比]
SK海力士第三季度DRAM销售额较上一季度增长超过40%。HBM3E供给的扩大和内存价格上涨推动了业绩提升。上半年,由于通用DRAM价格比HBM上涨更快,三星电子受益相对较大,但进入下半年,HBM价格也呈现上升趋势。
市场整体增长势头强劲。根据Counterpoint Research的数据,第三季度DRAM位元出货量仅增长约4%,但销售额却同比激增369%。市场增长由价格上涨而非销量增长所主导。
Counterpoint Research高级研究员崔正久(音译)解释称:“目前市场还处于以价格为中心的‘超级周期’,而非销量扩大阶段。AI将内存变成了稀缺资源,买家正优先考虑确保供应量,而非价格谈判。”
特别是不仅是HBM,通用DRAM的增长也十分突出。第三季度DDR销售额同比增加500%,LPDDR增加约400%。虽然HBM销售额也几乎翻倍,但其在整体DRAM销售额中的占比反而下降。
这是因为AI服务器的内存需求已超越GPU用HBM,扩展至CPU用DRAM。据Counterpoint Research显示,AI系统的GPU与CPU比例已从现有的4:1缩小至2:1水平,并有向1:1靠拢的趋势。英伟达的下一代Vera Rubin服务器中,每CPU的DRAM搭载量达到1.5TB,约为前一代的三倍。
竞争转向HBM4…三星瞄准夺回领先地位
在整体DRAM市场上,SK海力士正在缩小差距,但在HBM市场上,三星电子的追击势头凶猛。
今年第二季度,在HBM市场上SK海力士以50%的份额排名第一。三星电子从上一季度的21%上升至33%,将双方差距缩短至17个百分点。
Counterpoint Research评估称,虽然SK海力士一直主导HBM3E市场,但近期增长放缓,而三星电子的HBM4正从客户处获得积极反馈,预计明年三星电子有望登上HBM市场第一宝座。
SK海力士也在加快HBM4的供给速度。双方的竞争正在转化为下一代产品的供应量和客户 확보(争夺)。
中国CXMT虽然在通用DRAM市场扩大了地位,但在尖端HBM方面与韩国企业仍有较大差距。路透社上月28日报道称,CXMT虽然准备有限生产HBM3E,但良率仅为20-30%水平,远低于SK海力士约70%的水平。
内存供应不足的情况预计短期内将持续。Counterpoint Research预测,长期供应合同支撑着HBM价格,主要的生产设施预计要到2028年才能投入运营。市场调研机构TrendForce 4日也表示,随着服务器DRAM合约价格上涨,三星电子和SK海力士明年的HBM供应量实际上已处于确保状态。