前三季度累计营业收入增长123.1%、营业利润增长359.5%……营业利润率达27.2%
预计2026年营业收入达285亿韩元、营业利润70亿韩元……有望刷新历史最高业绩纪录
HBM与EUV设备供应扩大……龙仁与平泽新晶圆厂及海外市场成增长新动能
小巨人洞察研究所9日针对沃特(396470)分析指出,在三星电子与SK海力士扩大设备投资的背景下,公司业绩正快速改善,并积极将设备供应领域拓展至HBM、EUV等先进半导体工艺及海外客户。
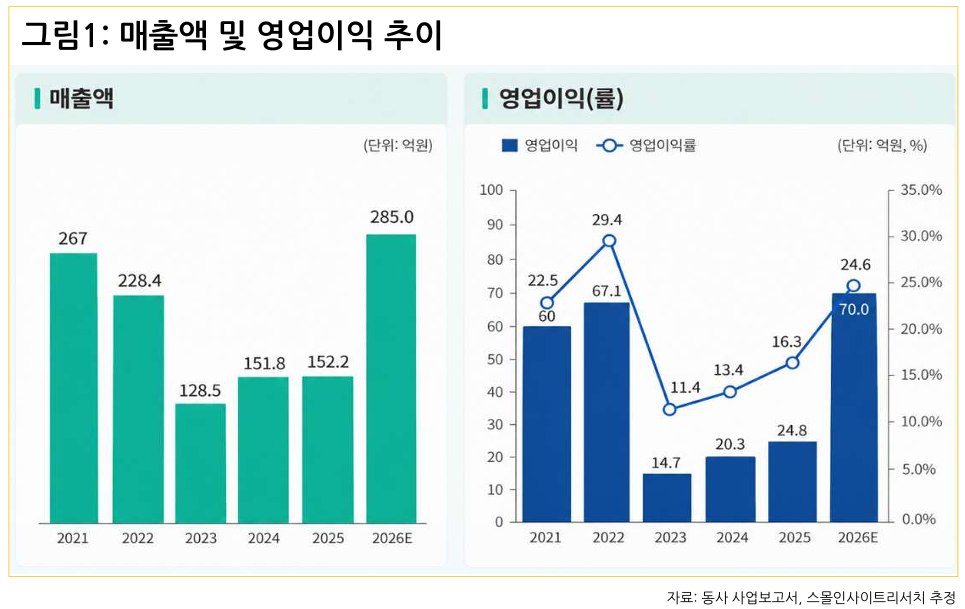
沃特2026年前三季度累计合并营业收入为206.8亿韩元,较去年同期增长123.1%;营业利润为56.3亿韩元,暴增359.5%。营业利润率从去年同期的13.2%提升至27.2%,实现翻倍以上增长。第三季度单季营业收入也达到86.4亿韩元,同比大增257.9%,营业利润率录得30.1%.
小巨人洞察研究所预计,公司今年全年合并营业收入将同比增长87.2%至285亿韩元,营业利润将增长182.0%至70亿韩元。这一表现预计将全面超越其此前创下的历史最高纪录,即2021年267亿韩元的营业收入和2022年67亿韩元的营业利润。三星电子平泽P4和SK海力士清州M15X的设备供应增加,正持续牵引业绩复苏。
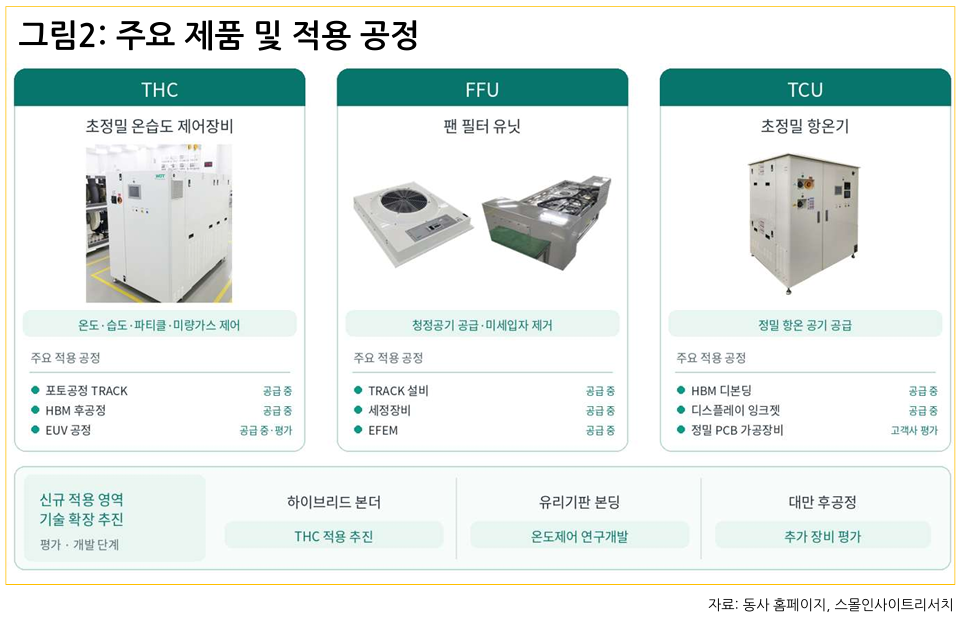
 沃特是一家专业从事半导体及显示器制造工艺所需超精密环境控制设备的龙头企业。公司主营产品包括THC(超精密温湿度控制设备)、FFU(风机过滤单元)以及TCU(超精密恒温机)等。其中,THC作为安装在光刻工艺轨道设备上的核心装备,能够对温度、湿度、颗粒物及微量气体进行精准控制。
值得关注的是,THC的应用范围正从传统的曝光工艺扩展至HBM后道工艺以及EUV工艺。沃特持续向SK海力士供应HBM后道工艺专用THC,并已获取EUV工艺设备的认证与订单。在三星电子方面,针对日本东京电子(TEL)轨道设备的THC评估工作已告完成,目前正全力推进量产订单的落地。
产品的销售结构也在发生深刻变化。在2026年前三季度累计营收中,THC占比61.2%,FFU占比26.6%,TCU占比5.0%。特别是FFU的营收占比,较2025年全年的13.3%实现了翻倍增长。针对精密PCB加工设备的TCU目前正在接受客户评估,公司还计划将技术进一步应用至混合键合机及玻璃基板键合等下一代封装领域。
 展望2027年,SK海力士龙仁第1座晶圆厂与三星电子平泽P5被视为核心增长动能。据悉,龙仁晶圆厂的部分相关设备已完成接单并进入制造阶段,计划于2027年3月起正式搬入设备;平泽P5的具体规模虽尚未最终确定,但也计划自2027年7月起陆续搬入设备,有望为公司带来更多新增订单。
海外市场的拓展同样是关键变量。2026年前三季度累计中国市场营业收入达到16亿韩元,较去年同期增长88.2%。在向中国本土轨道设备商扩大供应渠道的同时,公司正积极推进向中国台湾地区全球主要半导体制造商后道封装产线供应THC。首台设备的性能评估已顺利完成,目前正在进行后续验证,预计将于2027年第一季度完成评估。
财务结构同样保持稳健。截至2026年9月末,合并口径下的现金及现金等价物与短期金融产品合计达549.3亿韩元,负债率仅为6.1%。据评估,公司现有生产设施足以应对350亿至400亿韩元规模的年营业收入,未来还将根据订单的持续扩大审慎探讨扩产计划。
小巨人洞察研究所研究员崔成元(音译)分析称:“在主要客户重启设备投资的强力驱动下,沃特不仅走出了业绩复苏周期,更即将刷新历史最高业绩纪录。未来,龙仁与平泽新晶圆厂的投资落地、HBM与EUV工艺的持续渗透,以及海外客户订单向实际量产的转化,将成为企业价值实现重新评估的核心关键。”