总市值缩水至366万亿韩元区间,跌破2024年底水平……600点大关面临考验
散户为主的供求结构与做空冲击引发担忧,政府拟引入的“Select”分级制度实效性引发争议
KOSDAQ指数最终跌落至600点区间。这距离上个月末引发的700点关口失守危机仅过去了一周左右。随着美国中期选举中民主党大获全胜的“蓝色浪潮”成为现实,市场对人工智能(AI)数据中心监管强化及投资收缩的担忧急剧扩散。在美国科技股急剧下挫的冲击波波及全球股市之际,此前以半导体材料、零部件、设备企业为核心拉升的KOSDAQ市场也迅速回吐了此前涨幅。
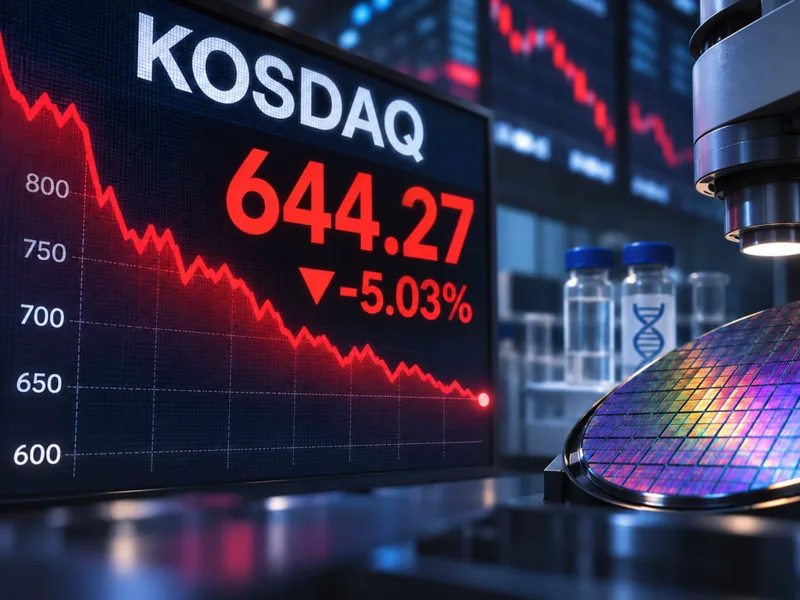
11月6日,KOSDAQ指数较上一交易日大跌5.03%,收盘报644.27点。盘中一度探至629.17点,超过1400只个股下跌。与今年4月27日创下的年内最高收盘价(1226.18点)相比,仅在短短6个月内便急剧下挫了47.5%。
同期,KOSDAQ的总市值也从约679.5万亿韩元蒸发至366.5万亿韩元,缩水约313万亿韩元。指数甚至跌破了2024年底(678.19点)的水平,倒退回约两年前的状况。目前KOSDAQ甚至面临着600点大关随时失守的严峻局面。
半导体设备集中度偏高,竟是暴跌的前兆?
在市场遭遇急跌之前,资金向特定行业过度集中的现象就已经十分明显。今年年初,KOSDAQ总市值前十名的企业中尚无一家半导体公司,但到了10月初已增加至6家;与此相对,医药生物企业则在同一时期从7家减少至1家。在市值前30名的企业中,半导体相关公司也从年初的4家暴增至17家,抱团倾斜现象不断扩大。
最具代表性的案例是曾获得“柱星电荷”绰号的柱星工程(Jusung Engineering)。该股从年初KOSDAQ市值第57位,一路飙升至10月1日盘中的第2位。当时其市值高达11.2252万亿韩元,但该公司去年的营业利润仅为313亿韩元,今年前三季度的累计营业利润也仅为121亿韩元。分析人士指出,与实际利润规模相比,对未来订单和业绩增长的过度预期被过早且过高地反映在了企业估值中。
AI和高带宽内存(HBM)领域的投资固然为半导体设备企业提供了成长机遇,但由于对未来业绩的预期过分集中于特定行业,全球投资环境一旦发生变化,所带来的冲击也格外剧烈。
在反映美国中期选举结果的11月4日至6日期间,KOSDAQ指数下跌了8.5%,而柱星工程(-14.4%)、EO Technics(-20.8%)、Leeno Industrial(-12.9%)、Simmtech(-16.7%)等主要半导体零部件及设备股的跌幅更为惨烈。占据市值前列的半导体设备企业集体暴跌,放大了整个KOSDAQ市场的下行压力,暴露出资金过度集中于特定行业的市场结构脆弱性。
另一方面,此前被半导体板块挤出KOSDAQ市值前列的医药生物企业是否会重新崛起也引发关注。在未来的临床试验成果和技术出口被视为重夺主导权的关键变量之际,即将于本月公布全球临床三期试验结果的AriBio Holdings和HLB Therapeutics等公司正受到市场关注。
个人为主的市场,做空安全屏障是否充分?
KOSDAQ易受外部冲击影响的深层原因在于以散户为主的供求结构。据韩国交易所数据分析,截至今年11月6日,个人投资者在KOSDAQ成交额中所占的比重高达65.33%,远高于KOSPI(37.75%)。与此相对,机构投资者的占比仅为8.98%,不及KOSPI(24.73%)的三分之一。
机构参与度较低的KOSDAQ市场,在下跌行情中一旦投资心理急剧恶化,买盘便会严重不足,而信用交易平仓等强制抛售更会推波助澜,加剧进一步下跌。此时若再加上做空以及现货与期货联动交易的集中冲击,市场波动性恐将进一步放大。
问题在于,针对市场结构完全不同的KOSPI和KOSDAQ,做空机制均适用于全部股票。虽然做空具有价格发现和流动性提供等积极作用,但对于企业估值更多依赖未来成长预期而非当前业绩的KOSDAQ企业而言,集中抛售压力可能构成巨大负担。
尽管KOSDAQ单独运行着做空过热股票指定标准及延长禁售期制度,但在市场暴跌时能否发挥充分的安全屏障作用仍存疑问。虽然不能断定做空是本次急跌的直接原因,但建立符合市场特性的差异化风险管理体系的必要性再次被提出。
在暴跌阶段,有必要加强对现有做空过热股票指定标准和限制期间的弹性运用,并探讨加强现期货联动交易监控、缓解信用平仓冲击等具有实效性的制度改进方案。
分级就能改变局面吗……关键在于构建长期投资基础
政府与韩国交易所推行的KOSDAQ激活对策同样需要接受实效性检验。
交易所正推进以2027年实施为目标的升降级板块制度,计划将上市企业划分为优质企业群“KOSDAQ Select”、普通企业群以及管理群。11月6日,交易所还公开了将Select入选企业的合计市值设定为KOSDAQ整体约三分之一的构想。
此外,相关部门还在讨论每年强制KOSDAQ所有上市企业举办一次业绩说明会(IR),并针对普通企业群推出专属主动型ETF、政策资金及税收优惠支持。
提高企业信息透明度、培育优质企业的初衷固然合理。然而,KOSDAQ早在2022年11月就已推出了遴选51家优质企业的“KOSDAQ Global Segment”。虽然交易所意在通过此次的升降级制度及扩大联动金融产品来弥补现有制度的局限,但仅凭重新划分企业等级能否吸引长期投资资金流入仍未可知。
特别是,如果机构资金仅集中于Select入选企业,其余成长型企业反而可能遭到边缘化。在评估现有Global Segment成效的同时,必须验证新制度能否真正扩大整个KOSDAQ的市场投资基础。
KOSDAQ设立的初衷不仅是服务于眼下能产生高利润的企业,更是为了支持具备技术实力和成长潜力的中小微及创投企业进行融资。区分因研发产生的暂时性亏损与结构性经营恶化,并在扩大对成长型企业长期投资的同时建立投资者保护机制至关重要。
KOSDAQ反弹的可能性依然存在。半导体景气度的改善或生物企业的临床试验及技术出口成果都可能成为新的上涨动力。然而,主导行业仅从半导体切换至生物板块,并不能解决市场的结构性难题。