高盛:科技股抛售速度创2016年以来最高……投资扎堆现象依然存在
杠杆率虽在缩减,仍忧虑追加抛售……美债走强背景下生物医药股表现稳健
华尔街对冲基金正以近十年来最快的速度抛售科技股。即便如此,在高盛作为交易中介的对冲基金投资组合中,科技股依然占到23.5%的比重。这是过去5年里处于前10%的高位水平。
尽管曾集中追捧人工智能(AI)相关股的投资资金开始流出,但市场上仍留有相当规模的筹码。5日(当地时间)美国股市的暴跌,不仅暴露出市场对AI企业成长性的质疑,更凸显出投资者同步抛售会带来多么巨大的冲击。
创十年最大抛售纪录……科技股仍占投资组合四分之一
高盛主经纪商业务数据显示,10月中旬的5个交易日内,对冲基金以2016年以来最快的速度净卖出科技股。特别是半导体板块的抛售潮尤为显著。
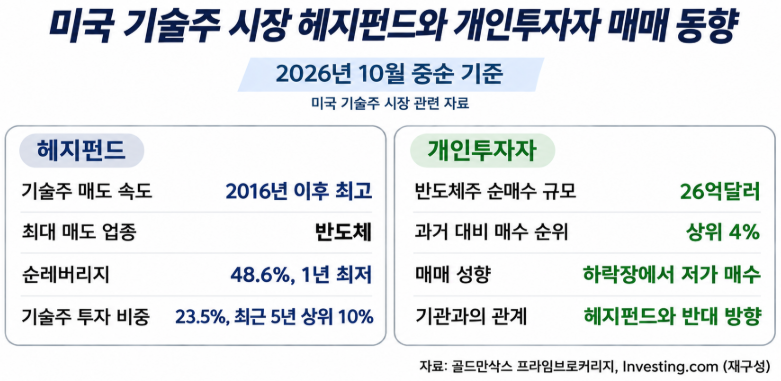 对冲基金的股票净卖出强度比平时高出2个标准差以上。净杠杆率降至48.6%,创下一年来的最低水平。这表明其正在通过削减借贷投资来进行风险管理。
然而,科技股的持仓比重仍保持在23.5%,处于过去5年排名的前10%水平。这意味着在大规模抛售之后,集中在科技股上的投资资金依然相当庞大。
机构与散户的交易方向截然相反。在对冲基金集中抛售半导体股的同一周里,散户投资者净买入了约26亿美元。若与以往的买入规模相比,这属于前4%的高位。
市场分析师迈克尔·莱博维茨(Michael Lebowitz)在上月27日投书美国投资网(Investing.com)时评估称,创纪录的抛售速度并不一定意味着恐慌性抛售。这只是说明科技股的高投资比重有所下降,未来仍有进一步减仓的空间。
相反,一旦市场趋于稳定,降低了借贷比重的对冲基金也可能重新增加对科技股的买入。不过,在10月中旬曾尝试抄底的散户投资者,在11月5日的暴跌行情中也转为净卖出。据Vanda Research透露,当时散户对个股的抛售规模正逼近新冠疫情爆发以来的最高水平。
比AI利空更可怕的是同步抛售……ETF抛盘据估算达470亿美元
在投资资金高度集中于AI相关股的情况下,部分大盘股的下跌极易演变成大范围的抛售。那些利用杠杆或设定了止损线的基金,往往会在股价下跌时被迫减仓。抛售引发价格下跌,而进一步下跌又刺激更多抛售,从而形成恶性循环。
5日的美国股市中,杠杆型交易型开放式指数基金(ETF)的资产调整也被归咎为抛售压力之一。野村证券推测,杠杆ETF在收盘临近之际,可能不得不抛售价值约470亿美元的股票。这并非实际成交额,而是预估值。
杠杆ETF为了以特定倍数追踪标的指数的日收益率,必须对所持资产进行调整。如果在暴跌行情中此类交易扎堆发生,便会进一步放大大型科技股和半导体股的跌幅。
5日,纳斯达克100指数暴跌6.36%,报收于26629.81点。约有2.5万亿美元的市值蒸发,波动率指数(VIX)盘中一度飙升至28.36,最终收于28.18。
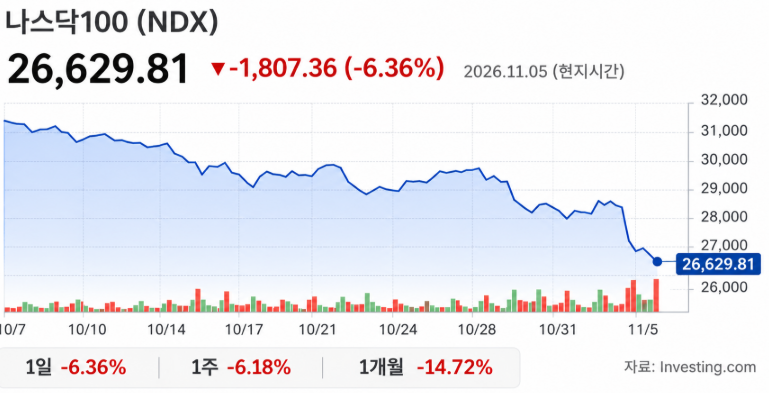 尽管AI投资的盈利性与数据中心业务的不确定性被视为股价下跌的背景原因,但市场也普遍关注到,长期累积的投资扎堆和风险缩减交易,可能进一步加剧了下跌幅度。
资金涌入美债……KOSPI大跌之际生物医药股逆势上涨
尽管以AI科技股为中心的抛售潮不断蔓延,但并非所有板块都受到了同等程度的冲击。随着投资者开始权衡业绩稳定性和抗周期能力,而非单一的成长预期,市场内部的温差也随之拉大。与此前因对AI投资扩大的期待而推高股价不同,在暴跌行情中,巨额投资成本与回报周期的不确定性成为了沉重的负担。
在美国债市,由于偏好避险资产,国债买盘涌现。在股市中,对经济波动相对不敏感的医疗保健板块也作为替代选项受到热议。此前集中于科技股的投资者目光,正呈现出向其他资产和板块扩散的趋势。
6日下午,在KOSPI指数大幅下挫的背景下,三星生物制药、韩美药品、SK Bioscience等制药生物股依然保持了上涨势头。利率下降带来的融资负担减轻预期,也被认为是利好生物医药板块的因素之一。
对冲基金对科技股的抛售虽然已经开始,但投资集中度依然居高不下。既然杠杆已经削减,一旦市场企稳,其仍有余力重新入场买入。真正的问题在于,在对AI投资的信任恢复之前,追加抛售可能会蜂拥而至。这正是华尔街所担忧的“狭窄出口”。
<<<