台湾:批准限制融券、放宽信用交易及220万亿韩元(约合5000亿新台币)稳定基金介入
韩国:较最高点暴跌44%却优先放宽担保监管…进一步应对的标准何在
股市急剧下挫之际,台湾地区将融券订单限额缩减90%,并批准了国家金融安定基金的介入。同时还发布了包含减轻信用交易负担、鼓励回购库藏股在内的多项对策。相比之下,韩国政府优先出台的举措是免除券商维持信用融资担保比例的义务。尽管两国同样经历了全球科技股暴跌的共同冲击,但在为稳定市场而动用的政策工具上却存在明显差异。
韩国的应对之所以令人感到遗憾,是因为这并非股市首次暴跌。今年7月,半导体股暴跌和杠杆投资清算曾动荡市场,当时政府曾推进加强相关产品监管。然而不到四个月市场再度重挫,此次优先选择的依然是放宽担保监管。即便如此,实际适用于投资者的标准在各家券商之间也各不相同。
台湾:从限制融券到稳定基金…同步放宽信用交易
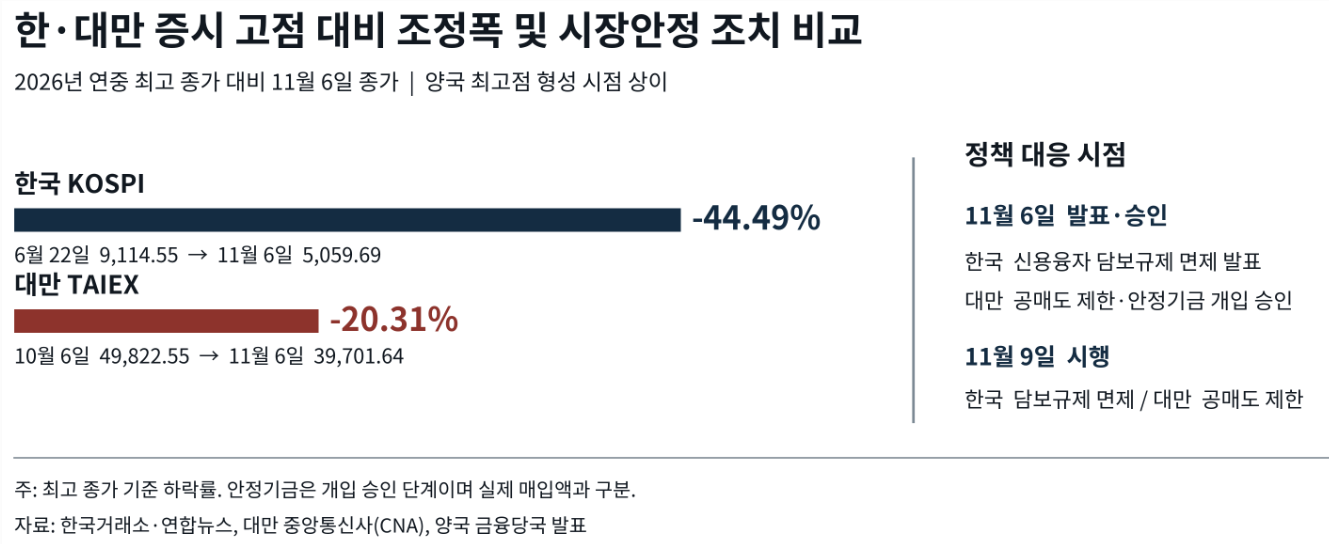
台湾金融监督管理委员会本月6日决定,将借券卖出(融券)订单限额从各标的股票最近30个交易日平均成交量的30%降至3%。此举并非全面禁止融券,而是将每日允许下单量较以往缩减90%。融券保证金比率也从90%提高至130%。上述两项措施已于9日正式实施。
台湾同时决定减轻信用交易投资者的负担。在征得券商等机构同意的前提下,扩大了可用于补充保证金的担保资产范围。并鼓励上市公司考虑回购库藏股,同时建议通过法人说明会积极宣传经营现状、业绩及产业前景。
此外,国家金融安定基金管理委员会也批准了市场介入方案。该基金的最大可用规模为5000亿元新台币(约合22万亿元韩元),这与实际投入收购的资金有所区别。据台湾“中央社”报道,这是该基金自2000年成立以来第十次批准市场介入。
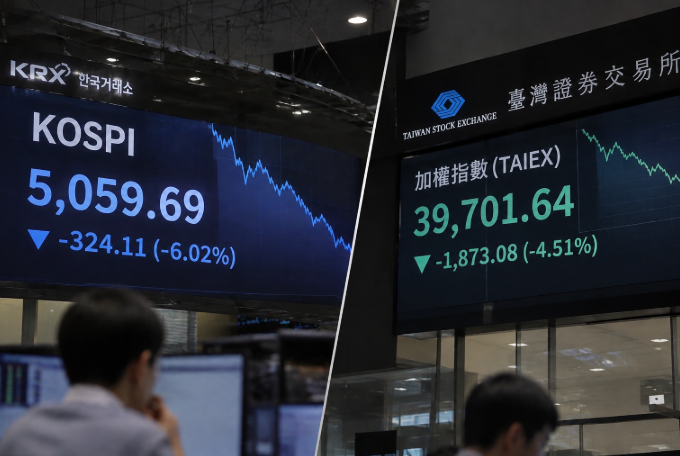
台湾加权指数6日收盘大跌4.51%,报39701.64点。外资继10月净卖出9943亿元新台币后,11月截至6日又进一步抛售了5244亿元新台币。10月单月净卖出规模创下历史最高纪录。
稳定基金管理委员会评估认为,台湾经济的基本面和科技产业竞争力依然稳健,但同时判断有必要进行市场介入。这表明当地将对经济的自信与应对金融市场动荡视作两个不同的问题。
限制融券并不能完全阻断外资的现货抛售,稳定基金的介入也无法保证股价必然反弹。然而,台湾在密切关注抛售压力、投资心理以及信用交易负担的同时,同步推出了多项政策组合拳。
韩国:较最高点下跌44%…7月曾经历暴跌
韩国股市同样以半导体权重股为中心遭遇重挫。6日,KOSPI指数下跌6.02%,以5059.69点收盘。盘中一度跌破5000点大关并触发熔断机制。
若与年内最高收盘价相比,调整幅度更为显著。KOSPI指数从6月22日的9114.55点跌至11月6日的5059.69点,跌幅高达44.49%。而台湾加权指数则从10月6日的最高收盘价49822.55点跌至39701.64点,跌幅为20.31%。尽管两地形成高点的时间不同,但韩国的跌幅高出了24.18个百分点。
 这种冲击在今年7月也曾上演。当时路透社报道称,KOSPI盘中暴跌超过12%,杠杆投资者的强行平仓加剧了抛售潮。政府当时曾表示,将推进对单只股票杠杆产品的额外监管,并为出台紧急市场稳定措施奠定法律依据。
投资损失同样十分惨重。根据国会政务委员会议员朴成勋从金融监督院获得的数据,5月27日至8月14日期间,韩国10家主要券商统计的个人投资者单只股票杠杆及反向ETP(交易所交易产品)损失规模达到6.313万亿韩元。其中包含已实现损失2.3242万亿韩元和评估损失3.9888万亿韩元。
这一数字既不包含11月暴跌带来的损失,也不包含信用融资的反向催收(强制平仓)损失。但它充分表明,杠杆投资带来的风险已经达到了相当大的规模。
韩国政府在6日召开的紧急市场局势检查会议上决定,从9日起至明年1月31日,免除券商140%的信用融资担保比例维持义务。此举旨在缓解股价下跌引发强制平仓、而强平又进一步打压股价的恶性循环。
然而,政府免除担保监管并不意味着所有投资者的强制平仓都会自动暂缓。
未来资产证券将国内股票担保维持比例从140%下调至130%。相比之下,韩国投资证券则在130%至140%的担保比例区间内接受申请,将强制平仓暂缓一天,若想继续获得暂缓必须每日重新申请;在120%至130%区间内则仅允许暂缓一次。Kiwoom证券对130%至140%区间申请的客户实行一天的暂缓期。
这意味着,即便担保比例同为135%,根据券商的不同以及是否进行申请,强制平仓的时点也会有所差异。即便政府放松了监管,如果投资者不了解申请流程或错过了期限,依然可能无法享受政策红利。
口头上称“过度反应”……追加稳定措施的启动标准何在
韩国政府在6日的紧急会议上评估认为,围绕人工智能(AI)产业的政策不确定性以及全球投资心理萎缩对国内股市造成了影响,外部因素导致国内股市“存在过度反应的一面”,并再次强调国内经济基本面依然稳健。
台湾当局的判断同样是经济基本面保持健康。但两者的区别在于随后的举措。台湾为维护市场信赖,同时采取了稳定基金介入、限制融券以及放宽信用交易等多种手段;而韩国则主要集中于降低强制平仓的负担。
这并不意味着韩国必须完全照搬台湾的政策。限制融券可能会削弱价格发现功能并影响交易流动性,而投入公共资金也需要进行独立评估。韩国放宽担保监管同样是应对暴跌行情、减少强制平仓的有效举措。
7月暴露的是杠杆产品的风险,11月凸显的则是信用融资强制平仓的问题。既然每次遭受冲击时暴露的风险各不相同,我们就不得不反思,金融监管部门的排查是否超越了个别商品和账户,充分审视了整个市场的抛售压力。
金融监管部门必须核实,通过此次免除担保监管,实际究竟有多少账户的强制平仓得到了暂缓。同时有必要让投资者轻松查询各券商的适用标准和申请流程,并公开政策实施后强制平仓规模发生了怎样的变化。
针对整个市场的应对也必须清晰明了。政府虽然表示若波动性进一步加剧将准备追加稳定措施,但并未具体说明将以何种风险信号为标准来启动何种工具。7月推进的紧急稳定措施法律依据筹备进展到了何种地步,同样也是需要审视的课题。
我们无法苛责政府未能阻挡股价下跌。然而,如果风险不断重复出现,却既拿不出先前对策的成绩单,又无法提出后续的应对标准,性质就会发生变化。
市场稳定政策所需要的并非盲目追求更强的监管,而是确立一套能够明确“针对何种风险适用何种措施、并能检验所实施政策是否真正发挥成效”的标准。这也是韩国金融监管部门如今必须回答的问题。