第3四半期累計売上高123.1%増、営業利益359.5%増…営業利益率27.2%
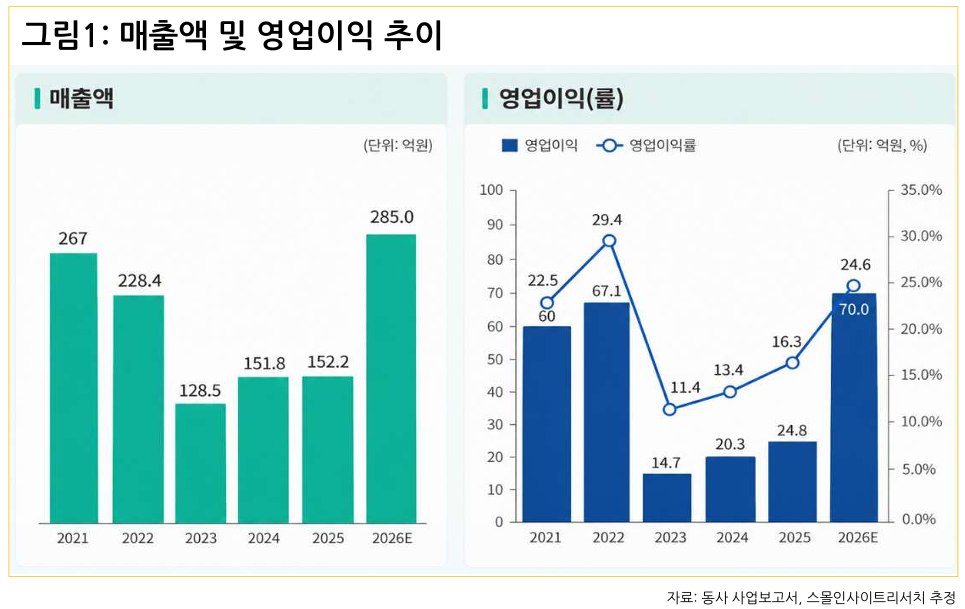
2026年の売上高285億ウォン、営業利益70億ウォンを予測…過去最高業績の更新に期待
HBM・EUV装置の供給拡大…龍仁・平沢の新規ファブと海外市場が成長エンジン
スモールインサイトリサーチは9日、ウォート(396470)について、サムスン電子とSKハイニックスの設備投資拡大を背景に業績が急速に改善しているとし、HBMやEUVなどの先端半導体工程および海外顧客企業へ装置の供給領域を拡大していると分析した。
ウォートの2026年第3四半期累計連結売上高は206億8000万ウォンで前年同期比123.1%増加し、営業利益は56億3000万ウォンで359.5%急増した。営業利益率は前年同期の13.2%から27.2%へと2倍以上に上昇した。第3四半期単独の売上高も86億4000万ウォンで前年同期比257.9%増加し、営業利益率は30.1%を記録した。
スモールインサイトリサーチは、今年の連結売上高を前年比87.2%増の285億ウォン、営業利益を182.0%増の70億ウォンと予測した。これは過去最高であった2021年の売上高267億ウォンと2022年の営業利益67億ウォンをいずれも上回る水準である。サムスン電子平沢P4およびSKハイニックス清州M15X向けの装置供給拡大が業績回復を牽引している。
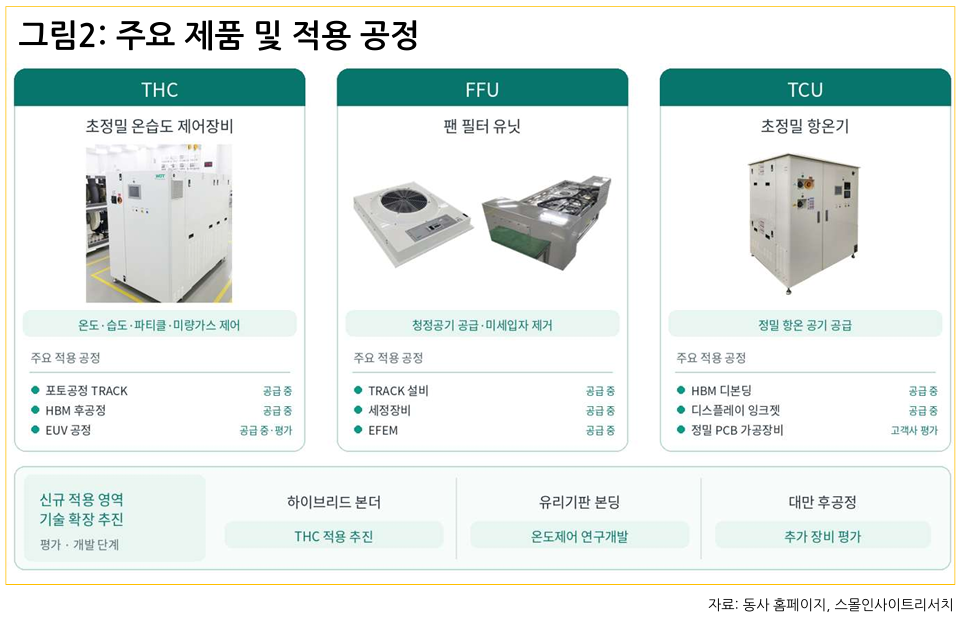
 ウォートは半導体・ディスプレイ製造工程に必要な超精密環境制御装置の専門企業である。主力製品であるTHC(超精密温湿度制御装置)をはじめ、FFU(ファンフィルターユニット)、TCU(超精密恒温器)などを供給している。特にTHCはフォトレジスト工程のトラック装置に搭載され、温度・湿度・パーティクル・微量ガスを精密に制御する核心装置である。
注目すべき点は、THCの適用範囲が従来のフォトレジスト工程からHBM後工程およびEUV工程へと拡大していることだ。ウォートはSKハイニックスにHBM後工程用THCを継続的に供給しており、EUV工程用装置の認証と受注も確保した。サムスン電子では、東京エレクトロン(TEL)のトラック装置用THCの評価を完了し、量産受注を推進している。
製品別の売上構造も変化している。2026年第3四半期累計売上高において、THCは61.2%、FFUは26.6%、TCUは5.0%を占めた。特にFFUの売上比率は2025年通年の13.3%から2倍水準に拡大した。精密PCB加工装置用TCUは顧客による評価が進んでおり、ハイブリッドボンダーやガラス基板ボンディングなど次世代パッケージング分野への技術適用も推進している。
 2027年の成長エンジンとしては、SKハイニックス龍仁1期ファブとサムスン電子平沢P5が挙げられる。龍仁ファブは関連装置の一部をすでに受注し製作中であり、2027年3月から装置搬入が予定されている。平沢P5は具体的な規模は未確認だが、2027年7月から装置搬入が予定されており、追加受注が期待される。
海外市場の拡大も主要な変数である。2026年第3四半期累計の中国売上高は前年同期比88.2%増の16億ウォンを記録した。中国現地のトラック装置メーカーへ供給先を拡大すると同時に、台湾ではグローバル主要半導体メーカーの後工程ラインへのTHC供給を推進している。初号機の性能評価を完了し追加検証を進めており、2027年第1四半期中の評価完了が見込まれる。
財務構造も安定的である。2026年9月末連結ベースで現金および現金同等物と短期金融商品の合計は549億3000万ウォン、負債比率は6.1%である。現在の生産施設で年間売上高350億~400億ウォン水準まで対応可能と把握されており、今後の受注拡大に伴う生産能力の拡充も検討している。
スモールインサイトリサーチのチェ・ソンウォン研究員は「ウォートは主要顧客企業の設備投資再開に支えられ、業績回復を超えて過去最高業績の更新を目前にしている」とし、「今後の龍仁・平沢の新規ファブ投資とHBM・EUV工程の拡大、海外顧客企業の量産受注への転換が、実際の売上成長につながるかどうかが企業価値再評価の核心となるだろう」と分析した。