



米半導体株、6日続落…金利ショックに加えコアウィーブ発のAI投資不安が拡大
米CPI 3.7%上昇で金利負担…半導体株指数は4%台の急落
コアウィーブの社債利回りが15%台に、ガートナーは3兆5000億ドルの資産損傷リスクを警告
人工知能(AI)投資ブームを牽引してきた米国の半導体関連株が6営業日連続で下落した。予想を上回る物価上昇率により利上げへの懸念が強まったのに加え、AIインフラ企業における資金調達への不安も広がっている。特に、AIクラウド企業コアウィーブの社債利回りが15%台へと急騰したことで、巨額の借入金に依存してきたAI投資手法の持続可能性が俎上に載せられている。
14日(現地時間)、ニューヨーク証券取引所でフィラデルフィア半導体株指数(SOX)は前取引日比約4%下落した。6営業日連続の下落となり、昨年5月以降で最も長い下落トレンドとなっている。ハイテク株中心のナスダック総合指数も1.88%下落した。
売り圧力は半導体企業にとどまらず、AIデータセンターやサーバー関連企業へと波及した。コアウィーブの株価は約15%急落し、ネビウスやオラクルもそれぞれ10%前後下落した。AIサーバーメーカーのデル・テクノロジーズも2桁の下落率を記録した。
主要AI関連企業の時価総額はこの日一日で約80億ドル減少したとロイターは報じている。市場の関心も、AI投資の拡大から、巨額の投資費用の回収が可能かどうかにシフトしつつある。
物価3.7%で金利懸念が再燃…AI企業に二重の負担
米労働省が発表した9月の消費者物価指数(CPI)は、前年同月比3.7%上昇した。市場予想の3.6%を上回り、8月の3.4%からも上昇率が拡大した。
物価の上昇圧力が予想以上に強く現れたことで、米連邦準備制度理事会(FRB)による追加利上げの可能性が浮上した。大規模な設備投資のために外部資金を調達するAI企業にとっては、直接的な負担となる。
AIデータセンターを構築するには、エヌビディアの高性能グラフィック処理装置(GPU)を大量に確保し、電力・冷却・ネットワーク設備を整えなければならない。初期投資費が巨額に上る一方、収益は長期契約を通じて回収する仕組みだ。
金利が上昇すればするほど、新規投資や既存債務の借換えコストも膨らむ。AI演算需要が増加したとしても、金融費用が収益性を圧迫する恐れがある。
今回の急落には、AI投資ブームの中で急騰した企業の株価水準に対する警戒感も反映された。バークレイズがデルなどの企業向けハードウェア企業の投資判断を引き下げたことも、売りを加速させた。
コアウィーブの社債利回りが15%台…ガートナー「AI投資で3兆5000億ドルの損傷リスク」
コアウィーブの株価急落以上に市場の懸念を鮮明に表しているのが、社債価格の下落だ。
米金融専門メディアのマーケットウォッチによると、コアウィーブが今年4月に発行した総額27億5000万ドル規模、表面利率9.75%の社債は、額面1ドルあたり約81セントで取引された。流通市場での利回りは15%を超えている。
2032年満期で表面利率9.625%の社債も、価格が10月初めの85ドルから14日には79.50ドルに下落した。利回りは同期間中に13.42%から15.06%へと上昇した。
株価の下落が投資家心理の変化を示すものだとすれば、社債価格の下落は資金調達に対する懸念を露わにしている。既存借入金の金利が直ちに引き上げられるわけではないものの、新規の資金調達や借換えのプロセスにおいて、より高い金利を要求される可能性がある。
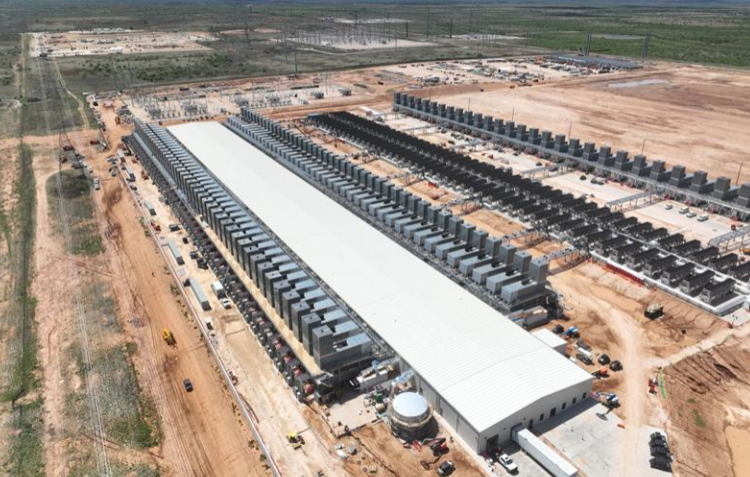
コアウィーブはエヌビディア製GPUを大規模に確保し、法人顧客にAI演算サービスを提供している。データセンターを先導して構築し、長期契約を通じて投資資金を回収するビジネスモデルであるため、初期の資金調達規模が極めて大きい。
ロンドン証券取引所グループ(LSEG)によると、コアウィーブの債券発行規模は220億ドル、融資調達規模は260億ドルに達する。これは調達した資金の総額であり、現在残っている負債残高とは区別されるべきものだ。
コアウィーブは市場の懸念に反論している。マイク・イントラ特CEO(最高経営責任者)は従業員宛ての内部メモにおいて、市場が企業の事業状況を誤解しているか、あるいは不合理に反応している可能性があるとの見解を示した。
同社が第2四半期末時点で確保している受注残高は1042億ドルに上る。第3四半期においても250億ドル以上の新規顧客との契約を締結した。イントラターCEOは、確保した契約規模が債務義務を裏付けるに十分であると強調した。
しかし、受注残高が多いという事実と、直ちに必要とされる現金を確保できているということは別の問題である。長期契約から発生する売上が実際の現金として入金される時期と、データセンター増設に投入しなければならない資金のタイミングの間にはタイムラグが存在するからだ。
AIインフラ投資全般の収益性に対する警告も発せられた。グローバル市場調査会社のガートナーは14日に発表したレポートにおいて、AI企業が2026年から2030年にかけてインフラ構築に約7兆ドルを投資すると予想した。投資費用や金融費用を回収し、12%の投下資本利益率(ROIC)を達成するには8兆5000億ドルの累積売上が必要となるが、同期間中にAIデータセンターに帰属する売上は3兆6000億ドルを超えないと見通した。
ガートナーは、現在の投資ペースが続いた場合、2030年末までに3兆5000億ドル以上のAIインフラ投資資産が損傷リスクにさらされる可能性があると警告した。コアウィーブのようなAI特化型クラウド事業者(ネオクラウド)の80%以上が、2030年までに独立した事業運営を停止するとの見方を示している。
これは実際の損失が確定したことを意味するものではなく、現在の投資計画と予想収益に基づいた見通しである。コアウィーブの社債価格の下落とガートナーの警告は、AI投資の拡大に伴う資金調達と収益性の負担を浮き彫りにしている。
AI投資の不安が拡大…半導体需要まで揺るがすか
米国のAIインフラ企業における資金調達不安は、韓国の半導体業界にとっても重荷となっている。サムスン電子とSKハイニックスは、AIサーバー向けの高帯域幅メモリ(HBM)や大容量DRAMの需要拡大における主要な恩恵企業である。
AIクラウド企業が借入負担によって新規データセンターの建設やGPU導入のスケジュールを遅らせれば、サーバー向けメモリの発注にも影響が及ぶ可能性がある。
しかし、コアウィーブの社債価格下落が直ちにHBMやDRAMの需要減少を意味するわけではない。現在確認されているのは、AIインフラ企業に対する金融市場のリスク評価が高まったという事実である。実際の半導体受注の減少や既存の供給契約の変更とは明確に区別する必要がある。
半導体の設備投資需要が依然として強固であることを示すシグボルもある。オランダの半導体製造装置メーカーASMLは、14日に発表した第3四半期決算で売上高117億ユーロ、純利益49億6000万ユーロを記録した。今年の売上高見通しも440億~450億ユーロへと引き上げた。
ASMLのクリストフ・フーケCEOは、顧客からの装置需要が2027年および2028年の既存の生産能力計画を超過するとの見通しを示した。一部の顧客はすでに2029年や2030年の装置発注に関心を示している。ASMLは2028年に生産能力を一段と拡大する方針も検討している。
米国のAIインフラ企業における金融費用の負担が拡大する状況下でも、半導体メーカーの長期的な設備投資需要は維持されている。
サムスン電子とSKハイニックスに及ぼす影響は、米AI企業の資金調達不安が実際のGPU発注の削減やメモリ供給スケジュールの変更につながるかどうかにかかっている。現時点では、金融市場の不安が半導体の実需にどの程度影響を与えるか、もう少し様子を見守る必要がある。



