



国内市場の低迷の中、米国で8,236億ウォン、欧州で1,087億ウォンの受注を獲得
4,000億ウォンの資金調達で生産に対応、2027年の黒字転換を予想
国内の燃料電池市場の停滞により赤字が続いてきた斗山フュエルセル(336260)が、米国の人工知能(AI)データセンターの電力不足を契機に、海外事業の拡大に乗り出している。米国と欧州で約9,300億ウォンの供給契約を確保したのに続き、4,000億ウォン規模の資金調達を決定し、大規模な受注を生産と売上につなげるための準備に拍車をかけている。
国内では高い発電コストや水素発電入札制度の変化により新規事業の環境が悪化している一方、米国ではAIデータセンターの建設に伴う電力網接続の遅延が新たな発電設備需要を生み出している。国内の発電事業中心だった事業領域を海外の民間電力市場へと広げる機会が開かれたのだ。
米データセンターの電力網ボトルネック、燃料電池の需要が拡大
斗山フュエルセルは今年9月、斗山(Doosan)の米国子会社ハイアクセリウム(HyAxiom)と2回にわたり、総額8,236億ウォン規模のリン酸型燃料電池(PAFC)供給契約を締結した。2日の5,014億ウォン規模の最初の契約に続き、15日には3,222億ウォンを追加受注した。
初回の契約分は今年下半期から2028年上半期にかけて順次納品され、追加契約分は2028年から北米地域に供給される予定だ。ハイアクセリウムは米国内での営業やエンジニアリング、試運転、長期保守などを担当する。
これに先立ち8月には、ドイツのリベリオン(Rebelion)と1,087億ウォン規模の固体酸化物型燃料電池(SOFC)スタック供給契約を結んだ。米国と欧州の受注額は総額9,323億ウォンに達し、国内契約を含めた今年の累積受注規模は約1兆1,100億ウォンに上る。
米国では、AIデータセンターの電力需要の増加スピードが発電所や送配電網の建設スピードを上回っている。データセンターが完工しても十分な電力供給を受けるまでに長期間待たなければならない事例が増えており、発電設備を現場に直接設置するオンサイト(On-Site)方式が代替案として浮上している。
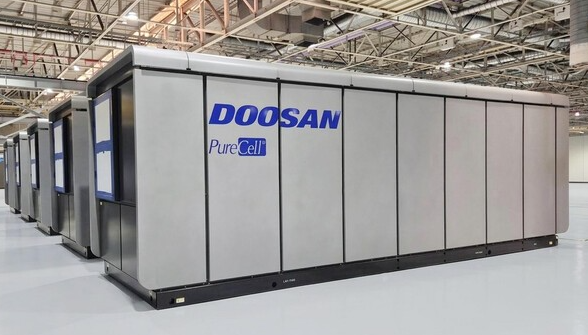
斗山フュエルセルの主力製品であるPAFCは、水素と酸素の電気化学反応を通じて電力を生産する。天然ガスから抽出した水素を活用でき、モジュール型設備により電力需要に合わせて段階的に増設が可能だ。騒音や大気汚染物質の排出が比較的少ない点も、データセンター近郊の発電設備としてのメリットである。
国内の燃料電池市場は、水素発電入札市場(CHPS)の導入以降、競争入札中心に再編された。高い発電コストや政策変化に伴う事業の不確実性により新規発注が萎縮し、斗山フュエルセルも業績回復に苦戦した。
米国のデータセンター向け分散型電源市場は、こうした国内事業の限界を乗り越える新たな需要先として浮上している。
斗山フュエルセルの関係者は、先月の追加受注発表の際、米国市場で製品競争力と供給対応力が認められたとし、安定的な納期対応と品質管理に最善を尽くすと述べた。
追加受注の可能性も示唆されている。22日付のユ진(ユジン)投資証券のレポートによると、ハイアクセリウムが米国の顧客企業と協議中の受注候補規模は、既存の契約量の4倍以上に達するという。欧州のSOFC事業においても、複数の企業と後続契約を協議中である。
4,000億ウォンの調達で生産に対応、来年は売上倍増を予想
斗山フュエルセルは今月13日、永久転換社債(CB)3,000億ウォンと永久新株予約権付社債(BW)1,000億ウォンなど、総額4,000億ウォン規模の資金調達を決定した。
確保した資金は、米国と欧州で受注した燃料電池の製作に必要な資機材の購入や、PAFC生産ラインの拡張などに活用される予定だ。
大規模な受注が直ちにキャッシュイン(現金流入)につながるわけではない。燃料電池の生産には原材料の購入や資機材の確保に相当な資金が事前に投入されるため、受注量の拡大に伴う運転資金の確保が重要になっている。
国内事業の低迷と継続的な赤字により、今年第2四半期には約350%まで上昇していた負債比率の負担を緩和する効果も期待される。
生産能力の拡大も推進する。斗山フュエルセルのPAFC年間生産能力は、今年末時点で約350メガワット(MW)に達すると予想され、追加投資を通じて400MWまで拡大可能である。
海外の受注分が本格的に業績に反映される2027年には、売上規模も大幅に増加する見通しだ。
ユジン投資証券は、斗山フュエルセルの連結売上高が今年の4,841億ウォンから2027年には9,640億ウォンへと99.1%増加すると推算した。同期間の営業損益は1,022億ウォンの赤字から180億ウォンの黒字へと転換し、2028年には営業利益が599億ウォンまで拡大すると予想した。
短期的な業績には依然としてコスト負担が残っている。今年第3四半期の売上高は前年同期比56.4%増の1,420億ウォンと推定されるが、営業損失も165億ウォンに達する見通しだ。既存の燃料電池スタックの交換費用やSOFC工場の固定費増加が収益性に影響を与えている。
ユジン投資証券のハン・ビョンファ研究員は、米国向け燃料電池の物量が来年第1四半期末から引き渡し始められ、下半期に向かって増加すると予想した。これにより、来年下半期からの四半期営業黒字転換が可能であるとの見方を示した。
米国のデータセンター向け燃料電池市場において、斗山フュエルセルはブルームエナジー(Bloom Energy)と比較できるという評価も下された。2027年の予想売上高基準の株価売上高倍率(PSR)は、斗山フュエルセルが2.3倍で、ブルームエナジーの6.5倍よりも低い水準にある。
ユジン投資証券は投資意見「買い」を維持したものの、資金調達に伴う約14%の潜在的株式希薄化を反映し、目標株価を従来の8万ウォンから7万ウォンに引き下げた。
斗山フュエルセルは、国内発電用燃料電池市場の低迷を海外受注で突破する転換期に入った。米国向けの供給拡大と生産能力の拡充を通じて、来年から売上の成長と収益性の改善に拍車をかけることが期待される。



