



HBM市場は好況だが、中核となる装置メーカーの業績は期待に届かなかった。漢美半導体(042700)は第3四半期の営業利益率が50%を超えたものの、売上高と営業利益ともに10月初旬の証券各社の予想値を約30%下回った。同社は為替の下落と一部装置の売上の第4四半期への繰延を理由に挙げたが、これら2つの要因が業績に与えた具体的な影響額は公開しなかった。
決算発表当日、株価も大幅に下落した。30日午前11時30分現在、漢美半導体は前取引日比7.77%安の18万1600ウォンで取引された。外国人投資家と機関投資家が揃って売り越した一方、個人投資家は買い越した。
営業利益率50%も予想を30%下回る…繰延売上高は非公開
漢美半導体が30日に開示した第3四半期の連結暫定決算は、売上高1810億ウォン、営業利益908億ウォンだった。前年同期比ではそれぞれ8.9%、33.9%増加したものの、直前の四半期と比較すると売上高は27.9%、営業利益は30.3%減少した。
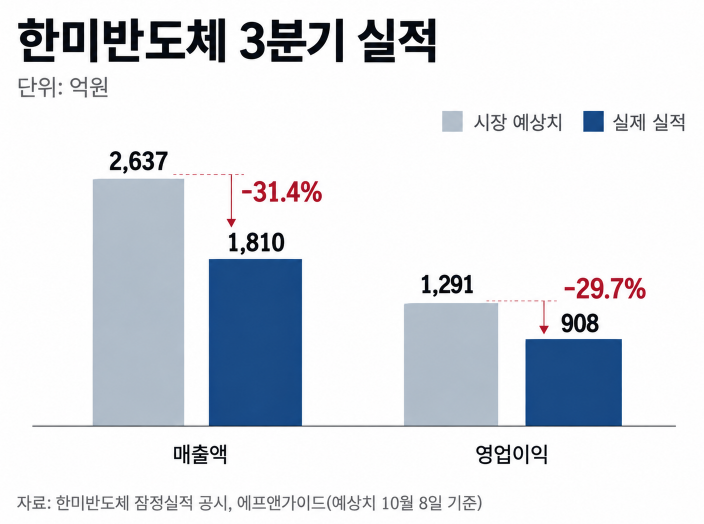 10月8日時点でFnGuideが集計した市場予想値は、売上高2637億ウォン、営業利益1291億ウォンであった。実績はそれぞれ827億ウォン(31.4%)、383億ウォン(29.7%)下回った。HBM4への転換に伴う装置受注の拡大を期待していた市場にとっては、予想より大きな乖離である。
営業利益率は50.2%で、前年同期より9.4ポイント上昇した。高付加価値の熱圧着(TC)ボンダーを中心に高い収益性を維持したが、売上規模が期待に届かなかった。
今年1〜9月の累積売上高は4831億ウォンで前年同期比2.1%減少し、営業利益は2296億ウォンで2.6%増加した。利益は増えたが、売上高は昨年の水準を回復できていない。
半導体装置は納品後、顧客企業の検収スケジュールによって売上認識のタイミングが変わる可能性がある。漢美半導体が説明した売上の繰延と為替変動が、市場予想値と実際の実績との間の827億ウォンの乖離をどれほど説明できるかは、現時点では不透明だ。第4四半期に繰延売上が反映されても、当初期待されていた装置供給規模まで回復できるかは別途確認が必要である。
第4四半期の最大売上ハードルは1500億ウォン…業績回復とは別問題
漢美半導体は、第3四半期から持ち越された装置売上と海外顧客への供給拡大を背景に、第4四半期の業績改善を予想した。四半期ベースで過去最高の売上を達成し、年間売上も3年連続で最高値を更新するという目標だ。
昨年の年間売上は約5767億ウォン、今年第3四半期までの累積売上は4831億ウォンである。年間最高記録を塗り替えるには、第4四半期に約937億ウォンの売上高が必要だ。過去の第4四半期最高値である2024年の約1496億ウォンを更新するには、1500億ウォン前後が必要となる。
同社が掲げた記録更新の目標と、市場が期待していた業績水準には隔たりがある。第4四半期に1500億ウォン前後の売上を上げて過去の記録を更新したとしても、10月初旬に市場が第3四半期に期待していた2637億ウォンと比較すれば、大きな開きが残る。
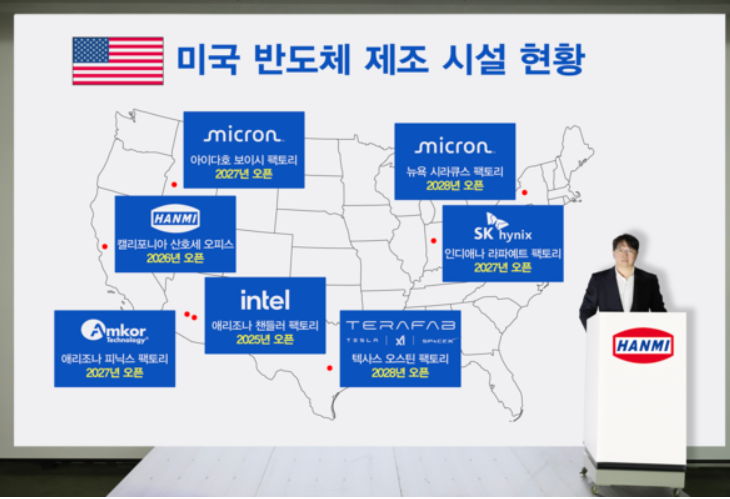
HBM市場の投資拡大は、漢美半導体にとって依然として機会である。SKハイニックスやマイクロンなどが次世代HBMの生産能力を増強するにつれ、積層工程に必要なTCボンダーの需要も増加すると予想される。漢美半導体はHBM4対応装置だけでなく、大面積AI半導体パッケージング用の新規TCボンダーやフリップチップ(FC)ボンダーなどで製品群を拡大している。
今月、米国カリフォルニア州サンノゼに現地法人「Hanmi USA」を設立したことも、海外顧客との接点を拡大するための措置だ。韓華セミテック(Hanwha Semitech)など競合他社がTCボンダーの供給を拡大する中で、新規顧客の確保と既存顧客に対する装置供給が今後の業績に影響を与えるものとみられる。
漢美半導体が掲げる第4四半期の売上反発は、繰延分が実際の業績に反映されるかどうかにかかっている。これに加え、新規装置の供給も拡大しなければ、市場が期待した成長軌道に近づくことは難しいだろう。



