



尽管HBM市场正值繁荣期,但核心设备供应商的业绩却未达预期。韩美半导体(042700)虽然第三季度营业利润率超过50%,但销售额和营业利润均比10月初证券界的预期值低了约30%。公司方面将此归因于汇率下跌及部分设备销售额延迟至第四季度,但未披露这两大因素对业绩的具体影响金额。
财报发布当日,股价也大幅下跌。30日上午11时30分左右,韩美半导体交易价格较前一交易日下跌7.77%,报18.16万韩元。外资和机构双双净卖出,而个人投资者则进行净买入。
营业利润率达50%仍低于预期30%…延迟销售规模未披露
韩美半导体30日公示的第三季度合并初步业绩显示,销售额为1810亿韩元,营业利润为908亿韩元。与去年同期相比,分别增长了8.9%和33.9%,但与上一季度相比,销售额减少了27.9%,营业利润减少了30.3%。
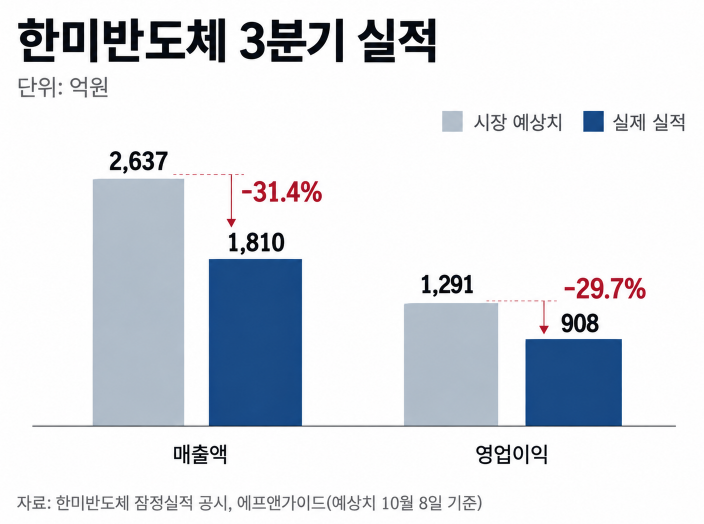 截至10月8日,FnGuide统计的市场预期值为销售额2637亿韩元,营业利润1291亿韩元。实际业绩分别缺少了827亿韩元(31.4%)和383亿韩元(29.7%)。对于期待HBM4转换带来的设备订单扩大的市场而言,这一差距比预期要大。
营业利润率为50.2%,较去年同期上升了9.4个百分点。虽然以高附加值热压(TC)粘合机为中心保持了较高的盈利能力,但销售额规模未达预期。
今年1月至9月的累计销售额为4831亿韩元,同比减少2.1%,营业利润为2296亿韩元,增长2.6%。虽然利润增加,但销售额尚未恢复到去年的水平。
半导体设备在交付后,其收入确认时点可能根据客户方的验收时间表而发生变化。韩美半导体所解释的销售额延迟与汇率变动在多大程度上能解释市场预期与实际销售额之间827亿韩元的差距,目前尚不明确。即便第四季度计入延迟的销售额,能否恢复到当初预期的设备供应规模,仍需进一步确认。
第四季度最大销售门槛为1500亿韩元…业绩恢复是另一码事
韩美半导体基于从第三季度结转的设备销售额及海外客户供给的扩大,预测第四季度业绩将有所改善。公司的目标是实现历史同期最高销售额,并实现年销售额连续3年创下历史新高。
去年年销售额约为5767亿韩元,今年截至第三季度累计销售额为4831亿韩元。若要打破年度最高记录,第四季度需要约937亿韩元的销售额。若要刷新历史第四季度最高纪录(2024年的约1496亿韩元),则需要达到1500亿韩元左右。
公司提出的纪录刷新目标与市场预期的业绩水平存在差距。即使第四季度达到1500亿韩元左右的销售额并刷新历史记录,与10月初市场对第三季度期待的2637亿韩元相比,仍有显著差异。
HBM市场的投资扩大对韩美半导体而言依然是机遇。随着SK海力士和美光等公司增加下一代HBM生产能力,预计对堆叠工艺所需的TC粘合机需求也将增加。韩美半导体不仅在开发HBM4对应设备,还在扩大产品线,包括面向大面积AI半导体封装的新型TC粘合机和倒装芯片(FC)粘合机等。
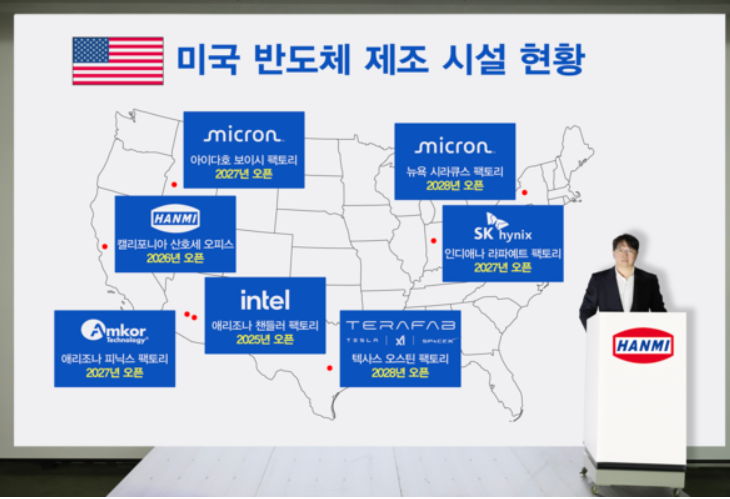
本月在美国加利福尼亚州圣何塞设立当地法人“Hanmi USA”,也是为了扩大与海外客户的接点。在韩华半导体(Hanwha Semitech)等竞争对手增加TC粘合机供应的情况下,获取新客户及对现有客户的设备供应预计将影响未来的业绩。
韩美半导体所主张的第四季度销售反弹,将取决于延迟订单是否真正反映在实际业绩中。此外,只有新增设备供应也随之扩大,才有可能接近市场所期待的增长趋势。



