上半期売上高715億ウォン・営業利益155億ウォン…営業利益率21.8%
米州・アジア売上高がそれぞれ24.7%·41.2%増…海外売上高比率84.8%
データセンターのセキュリティ需要拡大…AI映像セキュリティ・統合管制・ロボットセキュリティへ事業拡張
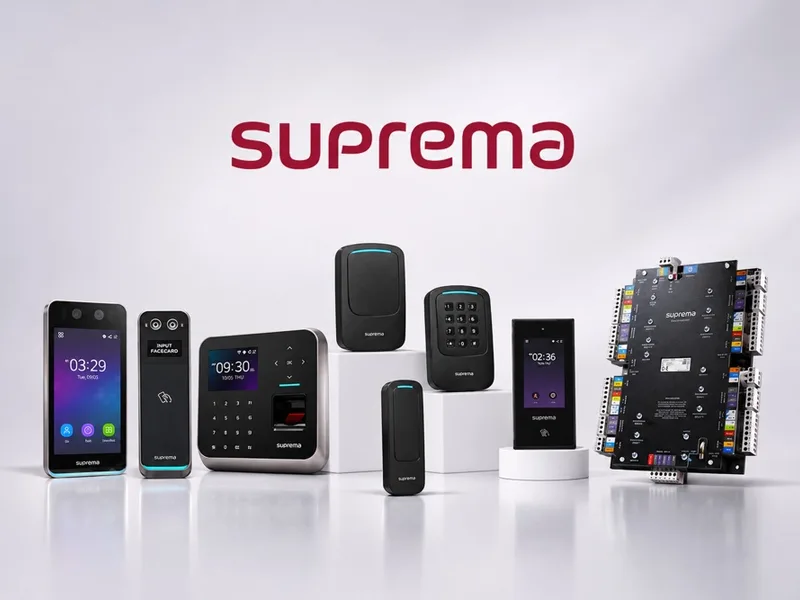
スモールインサイトリサーチは2日、シュプリーマ(236200)が生体認証基盤の入退室管理事業の高い収益性を背景に海外市場で成長を続ける中、AI映像セキュリティや統合管制、ロボットセキュリティへと事業領域を拡大していると分析した。
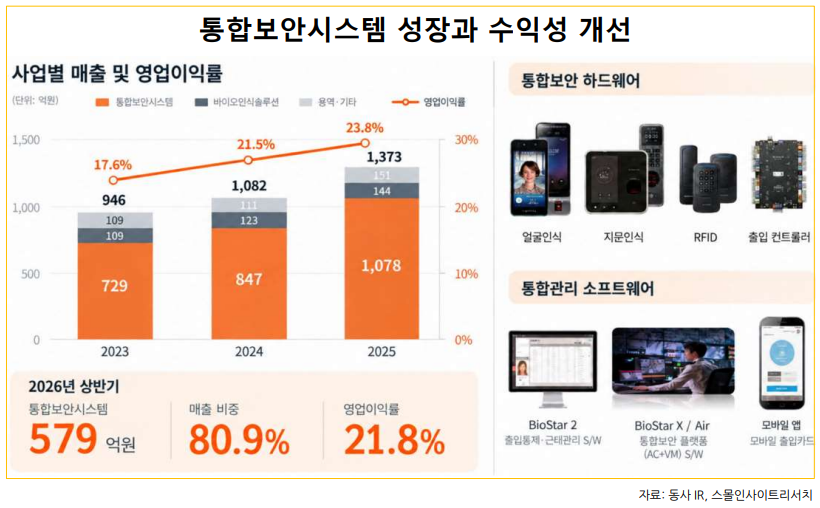
シュプリーマの2026年上半期の連結売上高は715億ウォンで前年同期比16.5%増加し、営業利益は155億ウォンで同17.3%増加した。営業利益率は2023年の17.6%から2025年には23.8%へと改善され、2026年上半期も21.8%を維持した。自社製の生体認証アルゴリズムとソフトウェア技術に裏付けられた高付加価値製品の競争力が収益性を支えている。
 もっとも、2026年第3四半期の暫定連結売上高は前年同期比8.2%増の328億ウォンを記録したものの、営業利益は13.1%減の57億ウォンにとどまった。原材料価格の上昇や短期的な為替下落、一部海外市場の需要鈍化および季節的要因が複合的に作用したと推定される。第3四半期までの累計売上高と営業利益はそれぞれ前年同期比13.8%、7.2%の増加となり、営業利益率も20.3%を維持していることから、本業の成長基盤は維持されていると分析された。
シュプリーマは20年以上にわたり蓄積した生体認証アルゴリズムと、これを製品・ソフトウェアとして商用化する技術力を保有している。市場調査会社オムディア(Omdia)の2025年基準の市場シェア予測によると、シュプリーマはグローバル生体認証リーダー市場でシェア12.6%を獲得し世界第2位、全体のエントリ・コントロール(入退室管理)リーダー市場では4.5%で同率第4位に相当すると推定される。高付加価値AI適用製品の売上比率も、2021年の23.5%から2025年には53.0%へと拡大した。
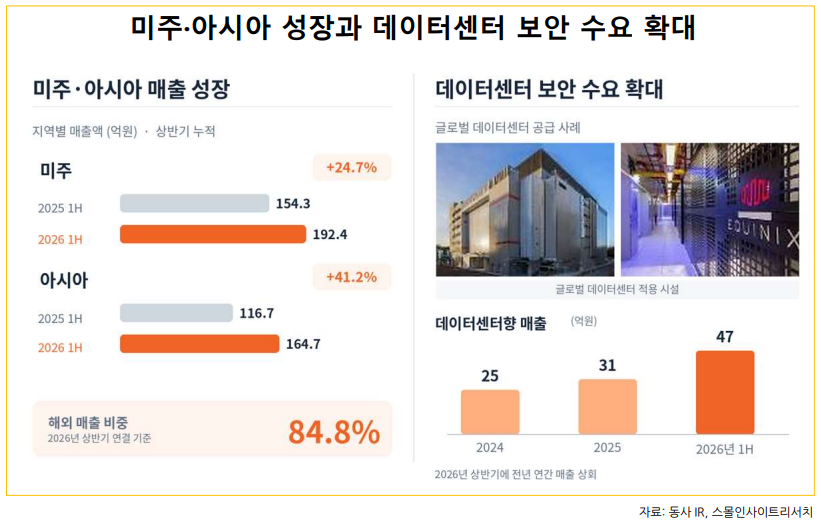
海外事業は米州とアジアが成長を牽引している。2026年上半期の海外売上高は606億ウォンで、全体売上高の84.8%を占めた。米州の売上高は前年同期比24.7%増の192億ウォン、アジアは同41.2%増の165億ウォンを記録した。両地域で発生した増収分は、全体の増収分の約85%に達する。
 シュプリーマは世界140カ国以上の販売網と446社のパートナー、7つの海外支社を基盤に海外事業を展開している。北米では現地流通網およびグローバルセキュリティプラットフォームとの連携を通じて供給基盤を拡大しており、インド・南アジアではグローバル製造企業や現地大企業を対象に出入国・入退室セキュリティソリューションの供給を増やしている。日本ではクラウド出入認証サービス「CLUe」の供給実績を背景に、AI映像セキュリティ市場の拡大を推進している。
シュプリーマは2026年上半期に全体売上高の80.9%を占めた統合セキュリティシステム事業を基盤に、データセンターなど高度なセキュリティが求められる施設へと供給領域を広げている。データセンター向け売上高は、2024年の25億ウォン、2025年の31億ウォンから、2026年上半期には47億ウォンへと増加し、前年の年間実績をすでに上回った。
これとともに、入退室認証の枠を超えて映像分析や統合管制へとソリューションを拡張している。2025年に発売した「BioStar X」は、入退室管理と映像管理システムを単一のプラットフォームで運用するソリューションだ。AIカメラ「ViOnyx」は、顔認証と人物再識別(Re-ID)技術を結合し、施設内の人物の移動や不審者の接近などを分析する。クラウド基盤の入退室管理と連動させ、セキュリティソリューションの適用範囲を広げている。
ロボットセキュリティやスマートビルディング分野でも事業機会を確保している。シュプリーマは現代自動車・起亜ロボティクスラボおよび現代建設と協力し、AI入退室認証・統合管制・ロボットサービスをスマート住宅団地に適用する事業を推進している。自律走行ロボット企業のニュービリティ(Neubility)とはAI巡回ロボットソリューションを公開し、移動型セキュリティ分野へと適用範囲を拡大している。
株主還元の強化も企業価値再評価の重要な変数だ。シュプリーマは2026~2028年の年間1株当たり配当金を最低400所以上、3年平均の総株主還元率40%以上を目標として掲げた。米系アクティビスト(行動主義)ファンドのダルトン・インベストメンツも、今年に入って持ち株比率を8.00%まで引き上げた。
財務的安定性は良好な水準にあるものの、金融資産の運用に伴う損益のボラティリティ(変動性)が課題として残っている。2026年6月末時点の連結負債比率は9.5%、現金及び現金同等物は774億ウォンを記録した。一方、第3四半期の暫定実績では約235億ウォンの営業外損失が発生し、当期純損失126億ウォンを記録した。外貨資産の換算損失や金融資産の評価損益の悪化などが主な原因と推定され、今後は金融資産運用に伴うリスク管理の強化が求められる。
スモール인사이트리서치(Small Insight Research)のチェ・ソンウォン研究員は、「第3四半期の収益性鈍化はあるものの、累計実績は成長基調を維持しており、本業の競争力が構造的に損なわれたとは言いがたい」とし、「今後は米州・アジアおよびデータセンター売上の成長持続の有無、AI映像セキュリティ・クラウド・ロボットセキュリティの実際の売上寄与度、そして株主還元政策の履行が企業価値再評価の主要な変数になるだろう」と分析した。