カタールLNG輸出65%急減…欧州のガス在庫は平年を大幅下回る
東アジアが世界輸入の55%占める…韓国の北米産導入は2倍に増加
中東発の液化天然ガス(LNG)供給支障により欧州のガス確保競争が激化する中、東アジアの暖冬が価格上昇圧力を低下させる可能性が浮上した。韓国、中国、日本、台湾は世界のLNG輸入の約55%を占める。これらの国の暖房需要が減少すれば、欧州が確保できるスポット物量も増加する可能性がある。
中東発の供給支障が長期化…欧州は在庫不足
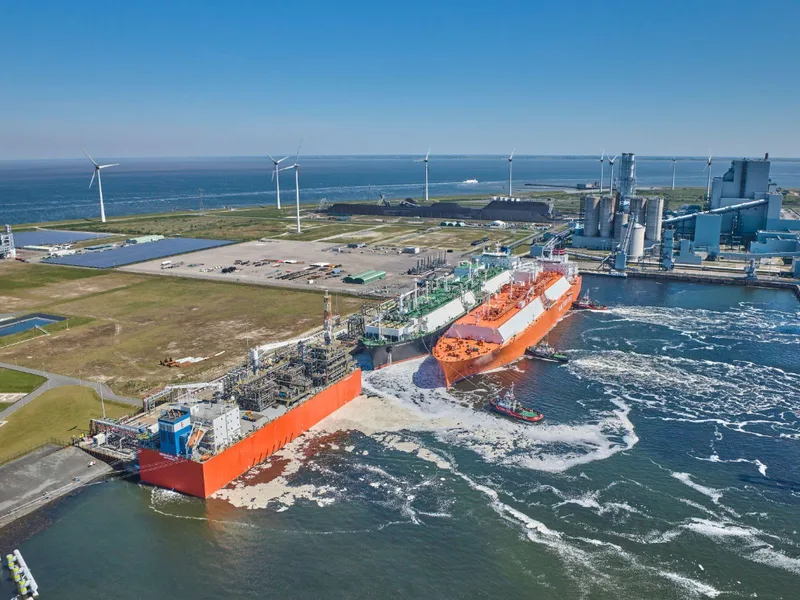
エネルギー市場分析会社ケプラー(Kpler)によると、米国・イスラエルとイランの戦争により主要生産施設や輸出航路に支障が生じ、今年1〜9月のカタールのLNG輸出量は前年同期比で約4000万t(65%)急減した。米国が輸出を22%増やしたが、中東の供給空白を埋めるには不十分だった。国際エネルギー機関(IEA)は、今年の世界のLNG供給が前年比で約3%減少すると見込んでいる。
欧州はガス在庫が十分ではない状態で冬を迎えた。今月5日時点の欧州連合(EU)のガス貯蔵率は約75%と、2020年以降の同時期の平均である91%を大きく下回った。今年に入って11月5日までの欧州の天然ガス平均価格はMMBtu当たり18.06ドルで、昨年の年間平均より51%高かった。
欧州とアジアのガス価格も過去に比べて密接に連動している。エネルギー経済研究院は今年8月の研究で、ロシア・ウクライナ戦争以降、欧州と東アジアのLNG市場の価格連動性が高まったと分析した。
東アジアの冬の気温は3度高い見通し…寒波の際は世界LNGの68%を輸入
金融情報会社LSEGは、今年12月から来年3月まで韓国、日本、台湾、中国北部の平均気温が平年より約3度高くなると予想した。エルニーニョの影響もこうした見通しに反映された。
ケプラーの集計によると、韓国、日本、中国、台湾は2016年以降、世界のLNG輸入の約55%を占めている。寒波が襲った2018年第1四半期にはこの比率が68%まで跳ね上がった。今冬の気温が予想より高ければ、スポット市場で追加購入する物量が減少する可能性がある。
しかし、暖冬の予報にもかかわらずLNG購入は続いている。S&Pグローバルによると、国内のあるLNG輸入業者は12月から来年1月までに引き渡されるLNGを少なくとも5〜6隻確保した。季節平均気温が高くても、一時的な寒波や供給支障に備えなければならないためだ。
S&Pグローバル・エナジーCERAの主席アナリストであるエリック・イェップ氏は先月22日の市場分析で、「平年より暖かい冬が予想されるが、これらの国々も通常の冬の寒さに備えるLNGを確保しなければならない」と説明した。
韓国のLNG輸入ルートにも変化が現れている。韓国貿易協会の統計を引用した報道によると、今年1〜9月の北米産LNG輸入量は782万tで、前年同期比102.9%増加した。中東産は242万tで66.2%減少した。北米からの導入量が中東産の3倍を超えた。
日本では原発の再稼働がLNG需要を押し下げている。ケプラーは今年の日本のLNG輸入量を6300万t、中国を6200万tと予想した。韓国は中東産輸入が急減する中、北米産からの導入を2倍以上に増やした。