ゴールドマン・サックス、ハイテク株の売り越しペースが2016年以降で最高…投資の偏りは依然として継続
レバレッジ縮小も追加売りの懸念…米債券の強含みの中でバイオ株が健闘
ウォール街のヘッジファンドが、ここ10年で最も速いペースでハイテク株を売り放出した。それにもかかわらず、ゴールドマン・サックスが取引を仲介するヘッジファンドのポートフォリオの23.5%を依然としてハイテク株が占めている。直近5年間で上位10%に入る高い水準だ。
人工知能(AI)関連株に集中していた投資資金が流出し始めたものの、市場にはまだかなりの物量が残っている。5日(現地時間)の米国株の急落は、AI企業の成長性を巡る懸念に加え、投資家の同時売りがいかに大きな衝撃をもたらし得るかを示した。
10年ぶりの最大売却にも…ポートフォリオの4分の1はハイテク株
ゴールドマン・サックスのプライムブロカレッジのデータによると、ヘッジファンドは10月中旬の5営業日間、2016年以降で最も速いペースでハイテク株をネット売り(純売却)した。特に半導体セクターでの売りが際立った。
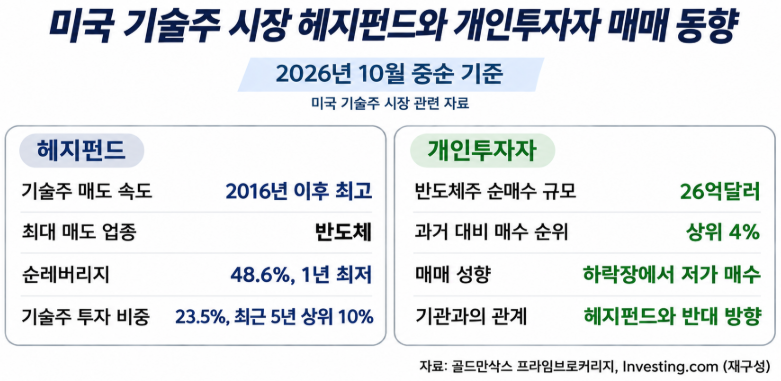 ヘッジファンドの株式ネット売り強度は通常より2標準偏差以上高かった。ネットレバレッジは48.6%と、1年ぶりの低水準まで低下した。借入投資を縮小し、リスク管理に乗り出した形だ。
しかし、ハイテク株の保有比率は23.5%と、直近5年間で上位10%の水準を維持した。大規模な売却の後でも、ハイテク株に集中した投資資金は相当な規模に上ることを意味する。
機関投資家と個人投資家の売買方向も交錯した。ヘッジファンドが半導体株を集中処分した同じ週に、個人投資家は約26億ドルを買い越した。過去の買い越し規模と比較すれば上位4%に相当する。
市場アナリストのマイケル・レボビッツ氏は先月27日のインベ스팅닷컴(Investing.com)への寄稿で、記録的な売り越しペースが直ちに投げ売りを意味するわけではないと評価した。ハイテク株の高い投資比率がやや低下しただけであり、追加で保有物量を減らす余地が残っているという。
逆に、市場が安定すれば借入比率を下げたヘッジファンドがハイテク株の買い戻しを増やす可能性もある。もっとも、10月中旬に押し目買いに走った個人投資家も11月5日の急落相場では売りへと転じた。バンダ・リサーチによると、当時の個人の個別株売り越し規模はコロナ禍以降で最大規模に迫っていた。
AIの悪材料より怖い同時売り…ETFも470億ドルの売り物との見方も
AI関連株に投資資金が集中した状況下では、一部の大手銘柄の下落が広範な売りへと波及しかねない。借り入れを活用したり損切りラインを設定したりしているファンドは、株価下落に伴って保有株を縮小せざるを得なくなる場合がある。売りが価格下落を招き、一段安がさらなる売りを誘発する悪循環だ。
5日の米国株式市場では、レバレッジ型上場投資信託(ETF)の資産調整も売り圧力として取り沙汰された。野村証券は、レバレッジ型ETFが取引終了間際に約470億ドル規模の株式を売却せざるを得ないと推計した。これは実際の約定額ではなく推計値である。
レバレッジ型ETFは、原指数の日次リターンを一定の倍率で追随させるため保有資産を調整する。急落相場でこうした取引が一斉に集中すれば、大型ハイテク株や半導体株の下落幅が拡大しかねない。
5日のナスダック100指数は6.36%急落し、2万6629.81で取引を終えた。約2兆5000億ドルの時価総額が吹き飛び、変動性指数(VIX)は場中に28.36まで急騰した後、28.18で引けた。
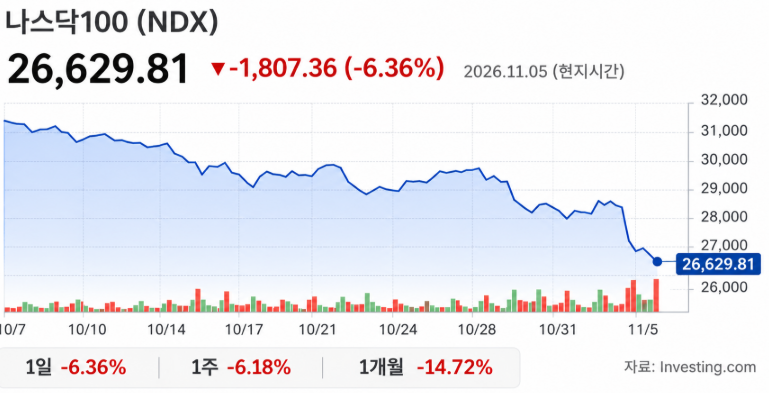 AI投資の収益性とデータセンター事業の不確実性が株価下落の背景として挙げられたが、市場では、累積した投資の集中とリスク縮小取引が下落幅を拡大させた可能性にも注目が集まっている。
米債券に資金集中…KOSPI急落の中でもバイオ株は上昇
AIハイテク株を中心に売りが広がったものの、すべてのセクターが同じ衝撃を受けたわけではない。投資家が成長期待よりも実績の安定性や景気防御力を重視し始めたことで、市場内部の温度差も広がった。AI投資拡大への期待が株価を押し上げていたのとは対照的に、急落相場では巨額の投資費と利益回収時期を巡る不確実性が重荷として浮上した。
米債券市場では、安全資産志向による国債買いが見られた。株式市場でも景気変動に比較的左右されにくいヘルスケアセクターが代案として取り沙汰された。ハイテク株に集中していた投資家の関心が他の資産やセクターへと広がりを見せている。
6日午後のKOSPIが急落する中、SKバイオサイエンスや韓美薬品、サムスンバイオロジクスなどの製薬・バイオ株は上昇基調を維持した。金利低下に伴う資金調達負担の緩和期待も、バイオセクターにとってプラス要因に挙げられている。
ヘッジファンドのハイテク株売却はすでに始まっているが、投資の集中度は依然として高い。レバレッジを落とした分、市場が安定すれば買い戻す余力も残されている。問題は、AI投資に対する信頼が回復する前に、追加の売りが殺到する可能性である。ウォール街が懸念する「狭い出口」もまさにここにある。