金融当局、反対売買(追い証)緩衝措置の実際の作動有無から点検すべき
KOSDAQの空売り規制、成長市場の特性と流動性リスクを反映して再設計する時
「国境の長いトンネルを抜けると雪国であった。」
日本初のノーベル文学賞受賞作家、川端康成は小説『雪国』の冒頭の一節で読者を冬へと連れていく。長い説明がなくとも、雪に覆われた風景が目に浮かぶ。
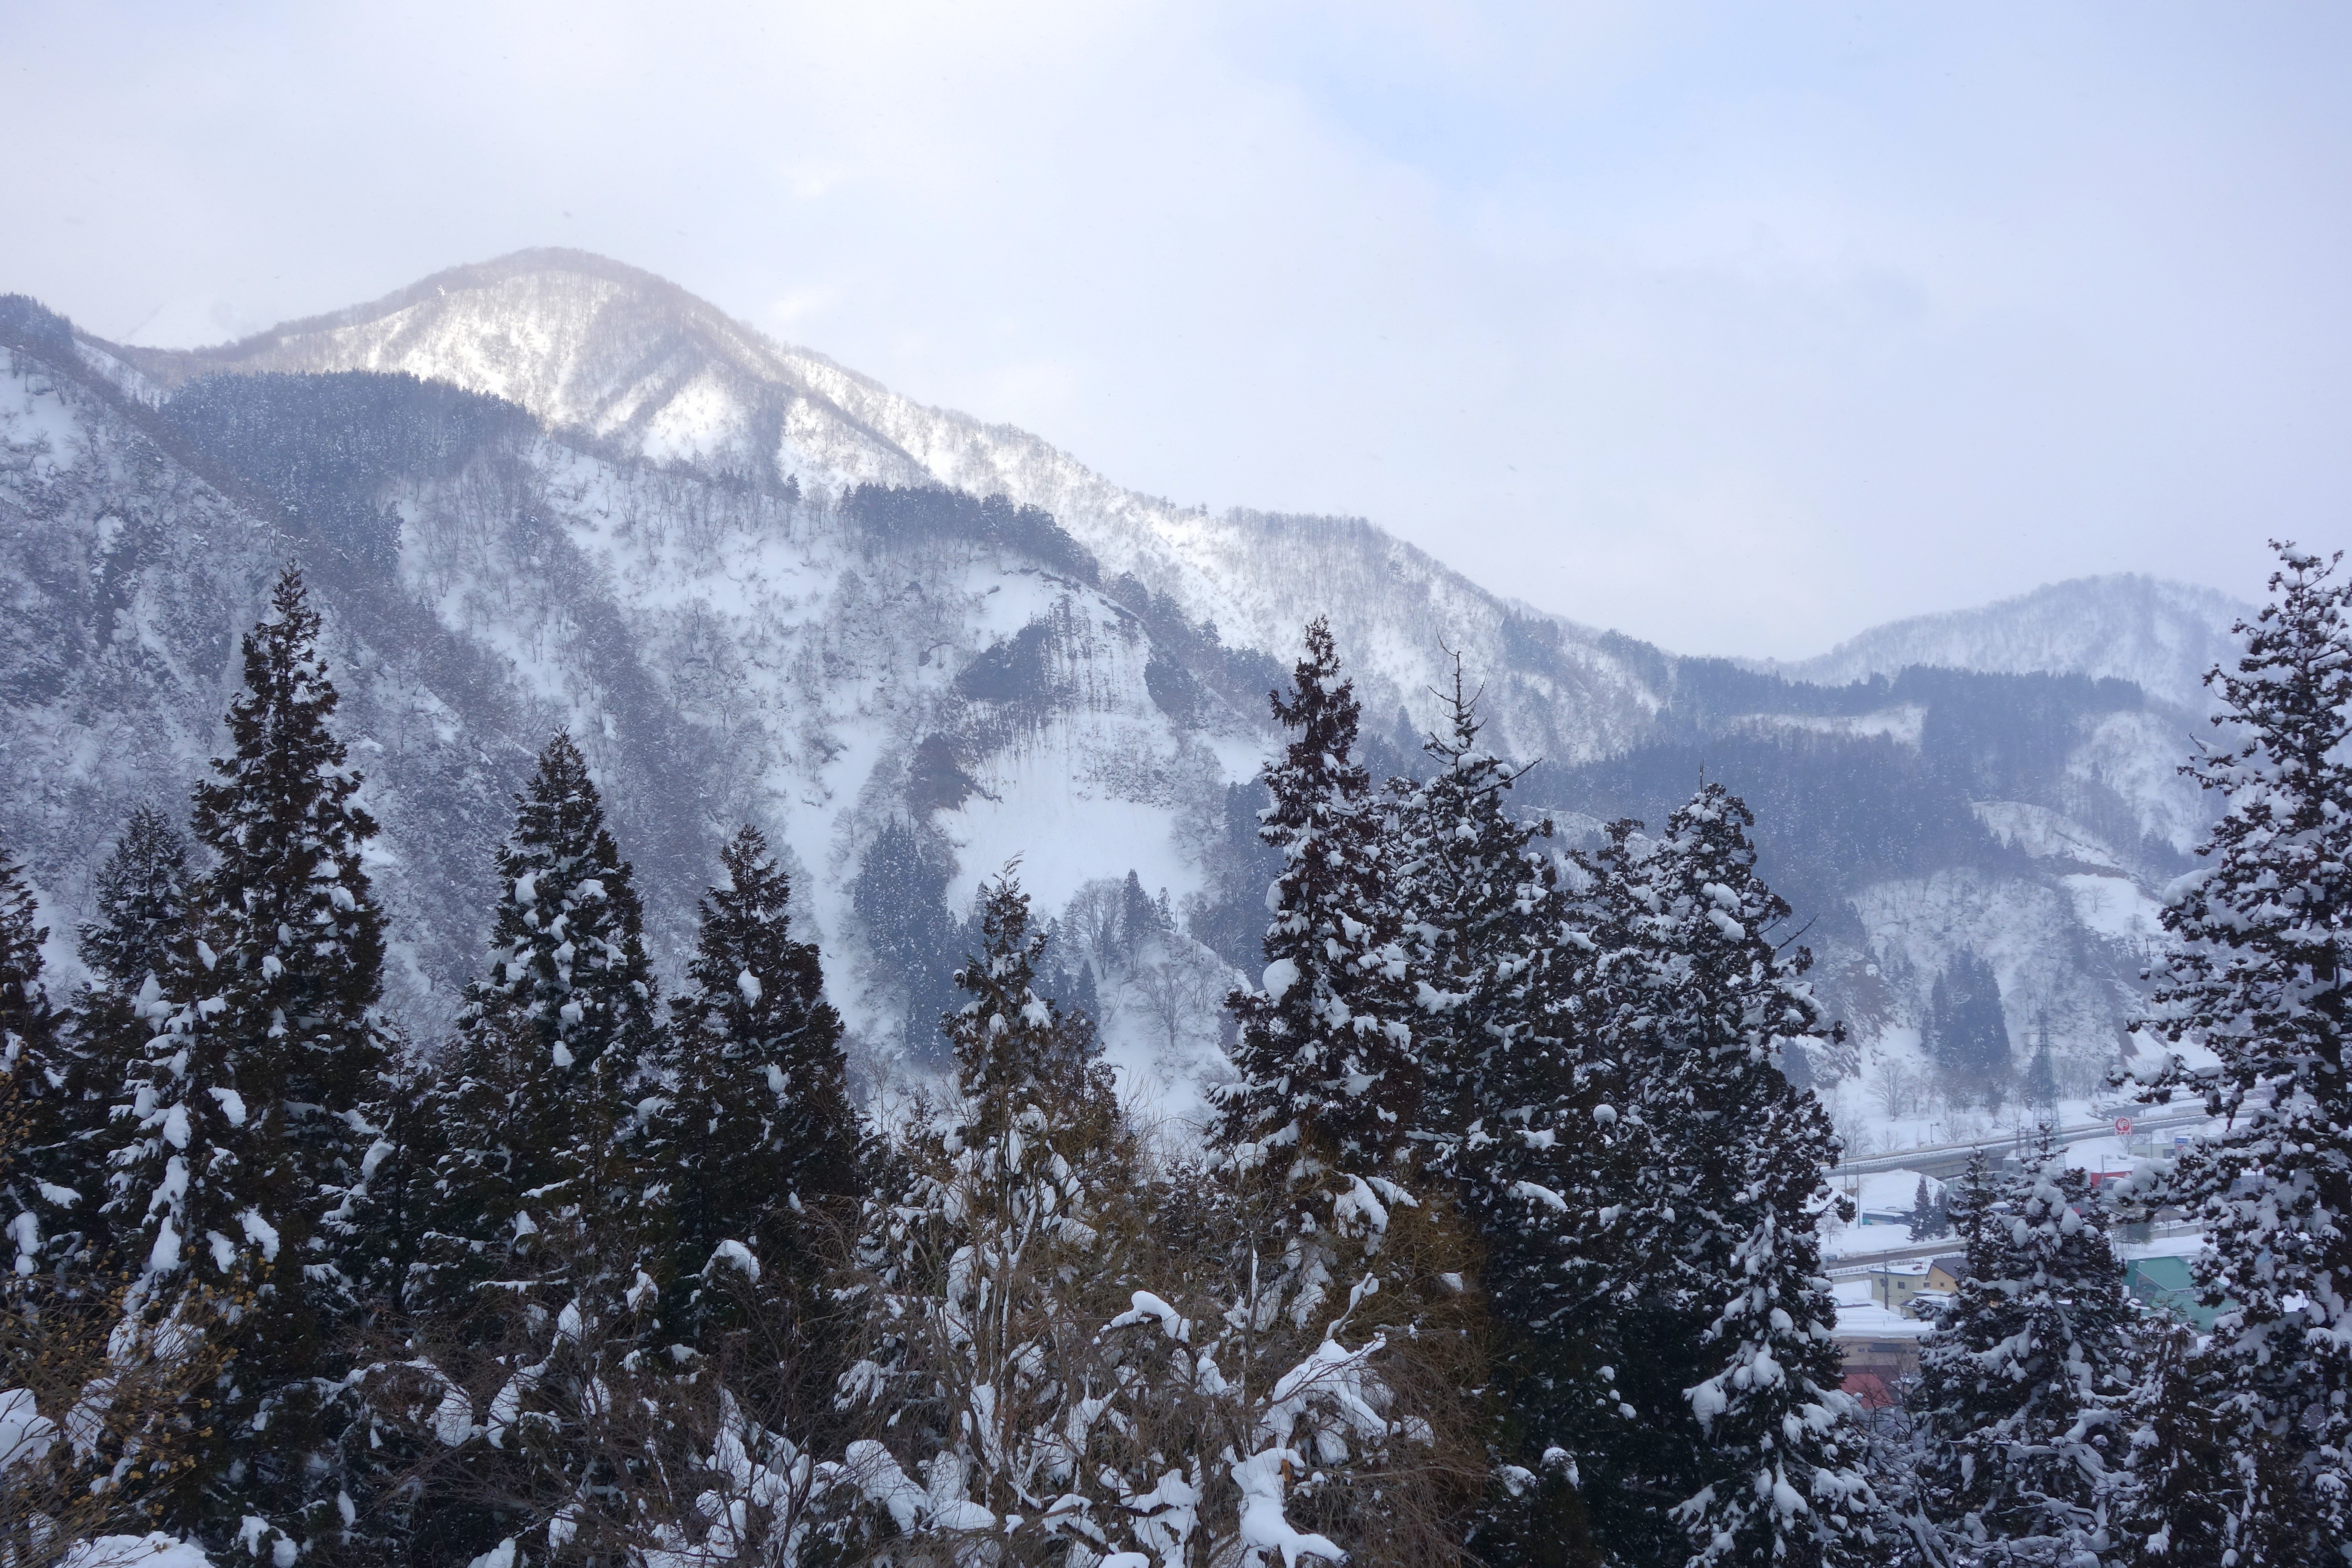
[写真説明=小説『雪国』の執筆地である日本・新潟県湯沢の高半旅館から望む雪景色。2014年撮影。写真=Daderot/Wikimedia Commons(CC0)]
8日、ソウルにも初雪が降った。気象庁によると、同日午前、ソウル市鍾路区松月洞のソウル気象観測所で初雪が観測された。平年より12日、前年より26日早い記録だ。
しかし、ソウル市民の誰もが雪を見たわけではない。ソウルの公式な初雪は松月洞観測所で雪が確認されたという意味であり、ソウル全域に雪が降ったことを意味するのではない。初雪の日に会う約束をした恋人たちにとっては、スマートフォンの中のニュースよりも、二人が見つめる窓の外の方が重要だろう。
金融政策も、発表されたという事実と現場で効果を発揮することは別物だ。このギャップに存在するのはロマンではなく、暮らしと資産である。市場安定対策の成否は、発表文の文言ではなく、投資家が直面する取引条件と市場の作動状況によって評価されるべきだ。
KOSDAQ 644.27…反対売買の緩衝措置、口座でも作動しているか
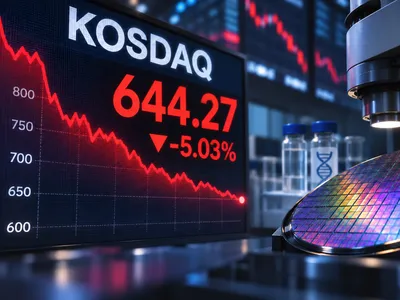
去る6日、KOSDAQ指数は前営業日比34.14ポイント(5.03%)安の644.27で大引けを迎えた。前日に700の大台を割り込んだのに続き、2日連続で5%を超える下落となった。取引時間中には629.17まで押し込まれた。短期間の急落を前に投資家が抱く不安は、「ボラティリティの拡大」という表現だけでは言い表せない。
当局も対応に乗り出した。関係当局は6日に緊急会議を開き、9日から3ヶ月間、証券会社の信用融資担保比率維持義務(140%)を免除することを決めた。株価下落が反対売買を呼び、あふれ出た売り注文が再び株価を押し下げるという悪循環を緩和するための措置だ。
必要な方向性である。しかし、規制上の義務を免除することと、個別証券会社が顧客の担保維持条件を調整することは別の問題だ。発表だけで個人投資家の反対売買が自動的に中断されるわけでもない。
当局は証券会社ごとの適用有無や対象、実際の適用時期を確認し、投資家がそれを容易に把握できるようにすべきだ。措置の導入後、反対売買の規模や強制売却圧力が実際に減少したかも点検する必要がある。
規制緩和が現場で適用されなければ、投資家にとっては単なる一つの発表に過ぎない。政策の実効性を説明する責任は、対策を打ち出した当局にある。
KOSDAQの設立趣旨、危機時にも有効でなければならない
今回の急落を機に、KOSDAQの役割も改めて見直す必要がある。KOSDAQは有望な中小・ベンチャー企業の資金調達を支援するための市場だ。技術成長企業に別枠の上場ルートを設けたのも、現在の利益だけでは評価しにくい成長可能性に資金を結びつけるためだ。
しかし、上場の機会を与えることだけで成長金融の役割が完結するわけではない。上場後も投資家が企業を評価するための情報を得られ、企業は市場の信頼を背景に必要な資金を調達できなければならない。
研究開発や臨床試験、事業化の段階にある企業は、目先の損益だけで価値を判断することは難しい。逆に、将来の可能性だけで高い企業価値を正当化することもできない。そのギャップを埋めるのは、充実した開示と検証可能な情報、専門的な分析だ。
成長企業のための市場であるという理由で検証を甘くしてはならない。むしろ不確実性が大きいだけに、情報の質と市場監視のレベルを高めるべきだ。
取引制度もこうした特性を十分に反映しているかを問わなければならない。上場段階では成長企業の特性を認めながら、取引過程で発生するリスクには十分な対応装置を置いていなかったとすれば、制度を補完すべきだ。空売り規制もその点検対象となる。
同じ空売り原則、リスク管理基準まで同じであるべきか
空売りは2025年3月31日からKOSPI・KOSDAQの全銘柄で再開された。当時、金融当局は制度改善とともに、一部銘柄のボラティリティ拡大に備えた空売り過熱銘柄指定制度の補完も推進した。取引の許容とショック緩和装置がともに必要だと判断したためだ。
今必要な議論もその延長線上にある。KOSPIとKOSDAQに空売りを許容するという共通原則を適用するとしても、リスクを管理する詳細な基準まで同じであるべきかは別途検討しなければならない。
これは「KOSDAQは成長市場だ」という理由で、すべての銘柄の空売りを一括禁止しようという要求ではない。KOSDAQ内でも企業の規模や財務状態、流通株式数や売買高は異なる。市場名だけで保護対象を決めると、真に脆弱な銘柄を見極めることが難しくなる可能性がある。
重要なのは実際の取引環境だ。当局は流動性が不足している銘柄や特定の業種に空売りが集中しているか、取引規模や残高がどのような速度で増加しているか、価格の急変と取引集中が同時に現れているかを見極める必要がある。
その結果に基づき、過熱銘柄の指定基準強化、制限期間の調整、リスクが集中する銘柄に対する時限的な制限などを検討できる。市場全体の取引機能が損なわれる緊急事態であれば、より広い範囲の時限的制限も選択肢から除外する理由はない。ただし、制限の発動基準や適用範囲、終了条件を併せて提示しなければならない。政策介入を巡る不確実性が市場にとってさらなる負担となってはならない。
核心は空売りに賛成か反対かではない。どのようなリスクシグナルが現れたらどの程度対応するのか、市場や銘柄の特性を反映した基準を立てることだ。
急落の原因は究明しつつも、投資家の不安から目を背けてはならない
株価指数の下落を空売りだけで説明することはできない。外国人投資家の売り越しと空売りは同義ではなく、指数の下落だけで特定投資家の利益規模や違法性の有無を判断することもできない。
原因を見誤れば、処方箋も外れる。グローバル投資家による国内企業の評価が変わったのか、機関投資家など買い手の需要が弱まったのか、流動性不足と強制売却が下落を増幅させたのかを区分しなければならない。空売りに絡む相場操縦や不公正取引の疑いがあるならば、取引データに基づいて確認すべきだ。
合法的投資戦略と違法行為は厳格に区別しつつも、疑惑を確認するプロセスまで消極的であってはならない。
個人投資家は政策の効果と副作用を自らの資産で引き受ける国民だ。彼らの不安を漠然とした誤解として片付けていては信頼を得られない。当局は空売り取引や残高、投資家別の売買、反対売買など、市場が疑問を呈しているデータを理解できる形で説明すべきだ。
違法行為が確認されれば迅速に制裁し、制度上の脆弱性が明らかになれば補完策と実施日程を提示しなければならない。信頼は「問題ない」という宣言から生まれるものではない。何を確認し、どのような問題を発見し、どのように是正するのかを示すことで蓄積される。
指数を保証することはできなくても、市場の機能は守らねばならない
政府が特定の指数水準を防衛したり、投資損失を補填したりすることはできない。KOSDAQ支援が不振企業の延命や過度な企業価値の防衛に流れてもならない。
しかし、投資家が甘受すべき企業リスクと、制度が緩衝すべき市場リスクは区別しなければならない。研究開発の失敗可能性は投資判断の領域だ。一方、流動性逼迫と強制売却が連動してショックが増幅する構造は、政策当局が点検し緩和すべき問題である。違法空売りなどの不公正取引の疑いについても迅速に調査し、違法行為が確認されれば厳正に制裁すべきだ。
[写真説明=KOSDAQの下落と投資家の取引画面確認の様子を表現したAI生成画像。]
当面の課題は、反対売買の緩衝措置が実際の口座に適用されているか確認することだ。続いて、KOSDAQの流動性と情報環境を反映した空売り規則の改定を検討すべきである。長期的には成長企業の開示・検証体系を強化し、短期的な株価よりも企業の成果を待つことができる長期資本の基盤を広げなければならない。
いずれも発表だけで完成するものではない。適用対象と実施時期を明確にし、現場で機能しているかを確認した結果が伴わなければならない。効果が不十分であれば補完し、制度の穴が露呈すれば修復すべきだ。
松月洞の初雪と、私の窓の外の風景は異なるかもしれない。しかし、金融当局の発表と市場の現実との間に生じたギャップを、当たり前のものとして受け入れることはできない。その間には国民の生活費や老後資金があり、未来の産業を育むべき企業の資金調達がかかっている。
必要なのは、市場を安心させる文章ではなく、市場で機能する政策である。当局は「何を発表したか」ではなく、「その措置で何が変わったのか」を示すべきだ。