



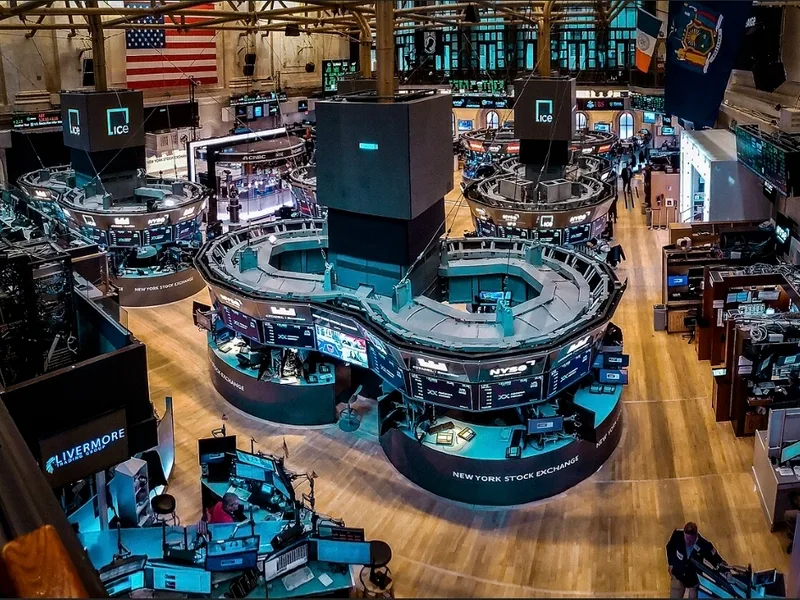
美国纽约股市三大股指30日全线收跌。英特尔发布的第四季度业绩预期低于市场预期,叠加亚马逊在财报中披露的巨额投资带来的现金流支出压力,导致科技股表现疲软。半导体及数据中心相关企业跌幅显著,而医药、必需消费品及通信类股则普遍上涨。
当日,道琼斯工业平均指数较前一交易日下跌572.25点(1.09%),报收于51770.31点。标普500指数下跌140.32点(1.82%),报收于7580.07点。纳斯达克综合指数下跌747.73点(2.86%),报收于25437.00点。费城半导体指数大幅下跌约7.2%。
英特尔股价重挫约29%。该公司在昨日盘后给出的第四季度营收预期为150亿至160亿美元,调整后每股收益(EPS)为0.25美元,均低于市场预期的171亿美元营收和0.43美元调整后EPS。
仅凭第三季度的增长表现,不足以消除市场对未来业绩的担忧。英特尔该季度营收为165亿美元,同比增长21%,其中数据中心和AI业务营收增长了78%。然而,PC相关业务营收却下降了5%。公司预测PC市场的低迷状况至少将持续至明年上半年。
在半导体行业中,除英特尔外,主要个股也随之下跌。AMD下跌10.88%,高通下跌11.12%。英伟达和博通分别下跌4.22%和5.48%,存储芯片制造商美光也下跌了5.30%。
跌势还蔓延至半导体设备、服务器及存储设备供应商。应用材料公司(Applied Materials)和泛林集团(Lam Research)分别下跌7.49%和6.01%。戴尔科技大跌10.77%,闪迪(SanDisk)暴跌13.47%。正在扩大云基础设施业务的甲骨文也下跌了6.37%。
亚马逊第三季度营收和EPS均未达预期,且AI投资带来的资金压力也浮出水面。尽管其云业务亚马逊云科技(AWS)营收约为460亿美元,同比增长39%,但截至9月底的过去12个月内,自由现金流录得424亿美元的净流出。这与一年前同期148亿美元的净流入形成了鲜明对比,转为负值。
亚马逊解释称,自由现金流减少主要是由于以AI投资为主的有形资产收购支出增加所致。公司维持了今年约2200亿美元的现金口径资本支出预期。亚马逊股价当日下跌约1.4%。
大型科技股集体收跌。微软下跌1.55%,Meta下跌1.53%,Alphabet A类股下跌1.40%,苹果下跌1.23%。由于不仅是半导体,软件和互联网平台企业也表现疲软,使得科技股权重较高的纳斯达克指数跌幅相对更大。
在科技股之外,板块表现差异明显。医药股中,礼来在昨日财报发布后延续强势,上涨3.19%,默沙东上涨2.18%,辉瑞上涨1.90%。在必需消费品方面,沃尔玛上涨1.86%,开市客(Costco)上涨1.63%,百事可乐上涨2.65%。
通信股方面,T-Mobile在28日发布了超出市场预期的第三季度财报并调高了全年现金流展望,当日股价上涨6.21%。威瑞森(Verizon)上涨2.45%。
能源巨头埃克森美孚和雪佛龙因第三季度利润好于预期,分别上涨2.16%和1.75%。相比之下,金融股表现不佳,摩根大通下跌1.90%,美国银行下跌2.21%,高盛下跌3.58%。
债市方面,受避险情绪升温影响,美国国债价格上涨。根据Tradeweb的数据,10年期美债收益率较前一交易日下降约0.06个百分点,报收于年利率4.928%。
从周线来看,道指累计下跌约0.9%,标普500指数下跌0.6%,纳指下跌2.0%。10月全月,纳斯达克指数累计下跌5.3%,创下去年3月以来的最大月度跌幅。标普500指数全月下跌0.9%,而道指则上涨了1.7%。



