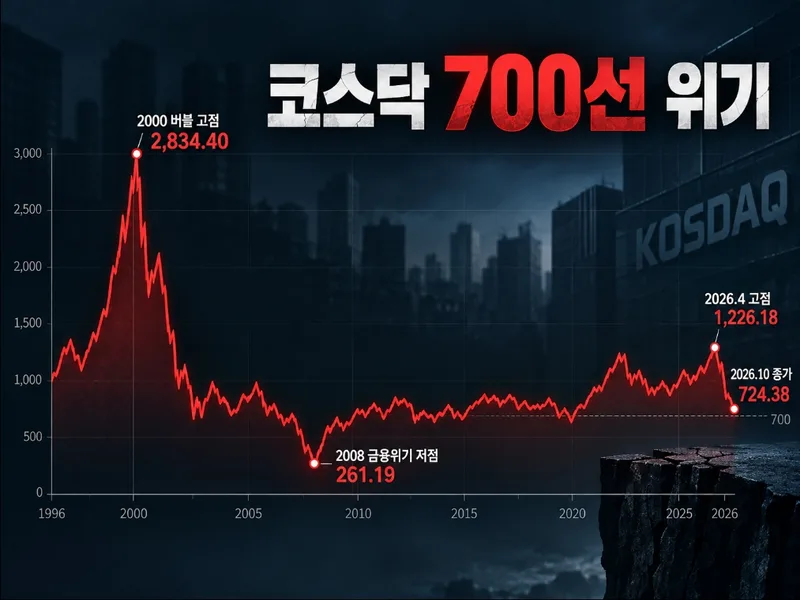
KOSDAQ正处于跌破700点的危机之中。4月份曾突破1200点,但在短短6个月内下跌超过40%。在KOSPI以半导体大型股为中心创下历史新高的同时,KOSDAQ未能维持涨势,反而在股市调整期进一步扩大了跌幅。
30日,KOSDAQ收报724.38点,较前一交易日下跌3.83%。较去年年底的跌幅达21.73%。相反,KOSPI同期上涨了35.99%,两者收益率差距已扩大至57.72个百分点。
KOSDAQ的低迷背后,存在着优良企业流失、业绩两极分化以及资金向大型股集中等结构性问题。
启动30年,市场规模扩大但指数却在后退
KOSDAQ于1996年7月以美国纳斯达克为蓝本成立。若将当时基准指数换算为现行标准,指数为1000点,但30年后的今年10月底,指数仅为724.38点,下跌了27.6%。
2000年互联网泡沫时期,指数曾涨至2834.40点,随后在2008年金融危机中暴跌至261.19点。此后虽经历过生物医药、二次电池热潮及流动性扩张带来的上涨行情,但未能转化为长期上涨趋势。
上市公司数量从成立之初的341家增加到今年10月底的1826家,增长了5倍以上;市值也从约7万亿韩元增长至410.4009万亿韩元,扩大了约60倍。虽然新上市带来的市值增长与指数表现需要区分看待,但与外形增长相比,长期的指数表现十分疲软。
优良企业离去,投资资金流向KOSPI大型股
KOSDAQ的结构性弱点之一是优良企业的流失。继NAVER、Kakao、Celltrion之后,POSCO DX和L&F也转板至KOSPI,导致KOSDAQ失去了行业代表性企业。
特别是今年,KOSDAQ散户投资者的离场现象尤为显著。据韩国交易所资料分析,截至10月底,个人投资者在KOSDAQ净卖出6.2万亿韩元,而在KOSPI则净买入96.9万亿韩元。仅三星电子和SK海力士两家公司,就吸引了散户88.4万亿韩元和机构19.8万亿韩元的净买入。
就连曾支撑KOSDAQ供需的外资也转向了净卖出。1至7月外资净买入6.1万亿韩元,但8至10月却净卖出4.2万亿韩元。KOSDAQ的日均成交额也从5月的15.5661万亿韩元急剧萎缩至10月的6.7727万亿韩元,降幅达56.5%。
KOSPI与KOSDAQ,明显的盈利能力差距
根据韩国交易所2026年上半年结算资料,KOSDAQ的净亏损企业占比为36.7%,是KOSPI(18.1%)的两倍。营业利润率方面,KOSPI为19.41%,KOSDAQ仅为5.14%,差距悬殊。即便剔除三星电子和SK海力士,KOSPI的营业利润率仍达到9.17%,约为KOSDAQ的1.8倍。
鉴于KOSDAQ以技术和成长型企业为主,初期亏损不能直接等同于经营不善。然而,如果成长预期无法转化为业绩,且频繁出现有偿增资和可转换债券发行,导致现有股东的股份被稀释,投资者信心必然会受损。
金融监管部门正在推进强化退市标准和市场结构重组。但仅靠淘汰劣质企业是不够的,还需要营造一个让优良企业留在KOSDAQ并获得合理估值、从而吸引长期资金流入的环境。
KOSDAQ在过去30年里培育了众多创新企业,但企业的成长却未能与市场的成果同步。