第三季度营业利润9450亿韩元,同比增加48%…借款减少4.3万亿韩元
计划向澳大利亚锂矿投入1.1万亿韩元…年内回购并注销2500亿韩元库藏股
浦项控股(POSCO Holdings)将通过子公司股权证券化筹集的2.5万亿韩元的使用计划具体化。其中约1.1万亿韩元将投入收购澳大利亚锂矿股权,2500亿韩元用于年内回购并注销库藏股。公司决定不再等待额外的子公司股权证券化,提前实施股东回报。
浦项控股于2日在第三季度业绩发布电话会议上公布了这一计划。第三季度合并销售额为19.1410万亿韩元,营业利润为9450亿韩元,较去年同期分别增长约10.9%和47.9%。主力钢铁子公司浦项(POSCO)的营业利润也回升至4000亿韩元水平。销售价格上调、产销量增加以及成本削减引领了业绩改善。
不仅是盈利能力,财务指标也得到了改善。合并营业利润率从上一季度的4.3%提升至4.9%,借款从16.1060万亿韩元减少至11.8370万亿韩元,减少了4.2690万亿韩元。净负债率也从25.1%下降至18.4%,降低了6.7个百分点。
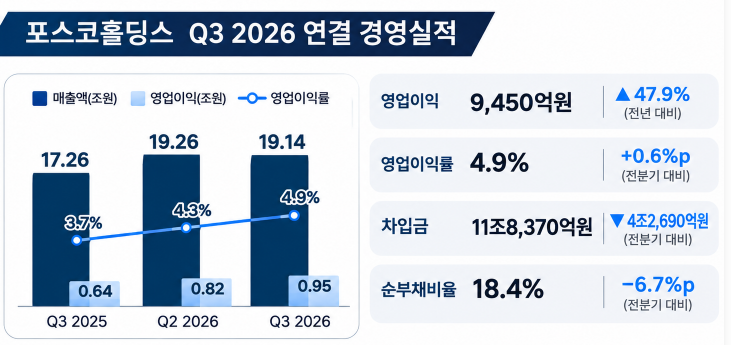 [资料来源:浦项控股,2026年第三季度合并经营业绩及财务指标]
提前注销库藏股的POSCO…2.5万亿韩元资金将去往何处
浦项控股于今年8月对浦项国际(POSCO INTERNATIONAL)和浦项DX(POSCO DX)的部分股权进行了证券化。交易规模分别约为2.0184万亿韩元和4817亿韩元,总计约2.5万亿韩元水平。两家公司的持股比例均降至50%,但维持了最大股东的地位。
该交易采用了3年期的股价收益互换(PRS)方式。即与金融机构以股票为基础进行交易后,根据未来股价变动结算差额。在确保现金的同时,仍保留了根据股价变动的结算负担。
股东回报的日程也有所提前。浦项控股原本考虑在浦项未来兴科(POSCO FUTURE M)股权证券化之后再推进回购和注销库藏股,但决定利用已筹集的资金在年内执行。规模约为2500亿韩元。
公司方面在当日的电话会议上解释称,目前的股价未能充分反映资产价值和未来的盈利能力。这是决定不等待浦项未来兴科股权证券化,而是利用现有财源推进回购和注销库藏股的背景。
在2.5万亿韩元中,分配给锂矿投资和股东回报的金额约为1.35万亿韩元。除此以外的财源计划用于阿根廷锂项目的后续投资等。在执行投资之前,公司还在探讨减轻借款负担的方案。
锂业务扭亏为盈时间表各异…阿根廷项目领跑,矿石业务尚需时日
在锂业务方面,各生产设施的盈利能力恢复速度有所不同。阿根廷盐湖锂以明年实现营业利润为目标扩大产量,而矿石锂则从实现息税折旧摊销前利润(EBITDA)为正开始推进。
浦项控股于今年4月与澳大利亚矿产资源公司(Mineral Resources)签署了规模约1.1万亿韩元的矿石股权投资协议。内容为间接收购西澳大利亚Wodgina和Mt Marion两座矿山各15%的股权。交易完成后,锂原料供应基础也将进一步扩大。
投资对象的矿山业绩有所改善。根据Mineral Resources 2026财年资料,两座矿山的合并EBITDA从去年的9300万澳元增至7.72亿澳元,增长了8倍以上。精矿销量增加、价格上涨以及生产成本降低产生了积极影响。
在阿根廷,计划将今年10月竣工的锂第二工厂的开工率在明年7月提升至70%,12月提升至90%。公司以当前的锂价格为前提,预计明年第三季度将实现营业利润。第一工厂的产量也将从今年的1.4万~1.5万吨扩大到明年的2.1万~2.2万吨。
矿石锂业务要改善盈利能力还需要更多时间。浦项皮尔巴拉锂解决方案(POSCO Pilbara Lithium Solution)的原料成本占比较上半年销售价格的80%~87%已降至目前的70%以下。产品与原料的价格差也从每公斤3.5~4美元扩大至4.5~5美元。
然而,公司提出的营业利润标准为每公斤6美元以上。以目前的价格差很难完全消化折旧费用,因此明年将以实现EBITDA盈亏平衡为首要目标。