



半导体 중심으로 사업구조 전환…상반기 Semiconductor Pin 营收 123% 증가
Battery Pin 2분기 营收 325% 증가…ESS향 营收 3억원→34억원
Pogo·Interposer 생산능력 확대…半导体에 ESS 더해지며 성장 축 다변화
스몰인사이트리서치는 22일 메가터치(446540)에 대해 半导体 검사공정용 Semiconductor Pin 중심으로 사업구조가 빠르게 전환되는 가운데 Battery Pin의 ESS향 수요가 더해지면서 외형 성장과 수익성 개선이 동시에 나타나고 있다고 분석했다.
메가터치의 2026년 상반기 营业收入은 411억원, 营业利润은 67억원을 기록했다. 상반기 营收만으로 2025년 연간 营业收入 432억원의 약 95%를 달성했다. 2분기 营收은 전 분기 대비 59% 증가했고 营业利润률은 18.9%까지 상승했다.
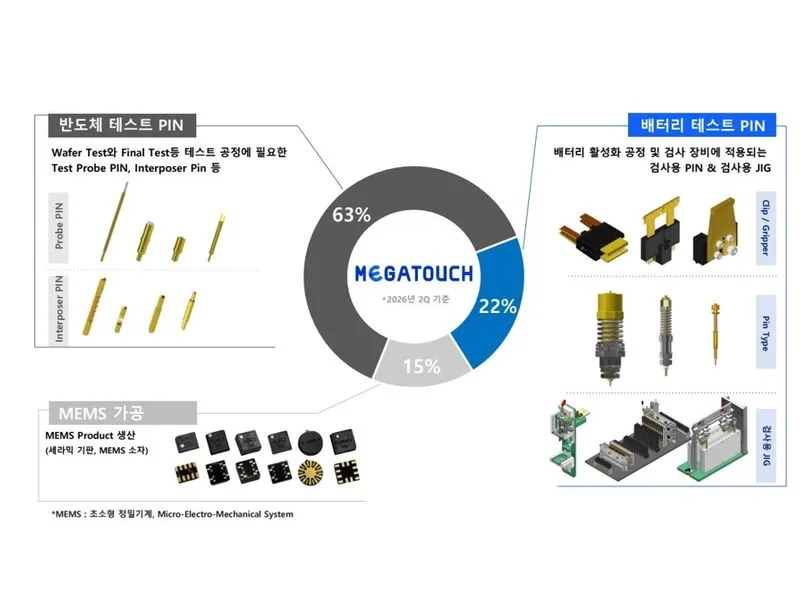
성장의 중심은 Semiconductor Pin이다. 2026년 상반기 营收은 전년 동기 대비 123% 증가한 258억원으로 전체 营收의 62.7%를 차지했다. Semiconductor Pin 营收 비중이 2023년 26.3%에서 2025년 55.6%, 2026년 상반기 62.7%까지 상승하면서 배터리 중심에서 半导体 중심으로 营收구조가 전환되고 있다.
주력 제품인 Pogo Pin의 상반기 营收은 198억원으로 Semiconductor Pin 营收의 76.7%를 차지했다. 营收은 1분기 86억원에서 2분기 112억원으로 31% 증가했다. 메가터치는 90μm Pogo Pin 개발과 고객사 Qual을 완료했으며 차세대 제품인 80μm Pogo Pin 개발도 추진하고 있다. 생산능력을 월 350만개에서 2026년 말 월 500만개로 약 43% 확대할 계획이다.
차기 성장 축으로는 HBM 대응 Interposer Pin을 육성하고 있다. 메가터치는 2026년 5월 HBM 대응 Interposer Pin에 대한 내부평가와 고객사 Qual을 완료했으며 현재 양산 적용 단계에 진입한 것으로 파악된다. 2026년 상반기 Interposer Pin 전체 营收은 40억원으로 Semiconductor Pin 营收의 15.5%를 차지했다. 회사는 Interposer Pin 생산능력을 월 200만개에서 월 400만개로 두 배 확대할 계획이다. 제품 다변화와 중국·대만·일본 등 해외 신규 고객사 확보도 추진하고 있다.
Battery Pin 실적도 반등하고 있다. Battery Pin 营收은 2023년 329억원에서 2024년 239억원, 2025년 99억원으로 감소했지만 2026년 2분기부터 회복 신호가 나타났다. 2분기 营收은 73억원으로 1분기 17억원 대비 325% 증가했다. 분기 营收 증가액 56억원 가운데 ESS향 营收 증가액이 31억원으로 가장 컸다.
ESS향 营收은 1분기 3억원에서 2분기 34억원으로 증가했으며 Battery Pin 내 ESS향 营收 비중도 17%에서 47%로 확대됐다. EV향 营收 역시 같은 기간 11억원에서 29억원으로 증가했다. 2026년 상반기 Battery Pin 营收은 90억원으로 전년 동기 대비 60% 증가했다.
글로벌 ESS Battery Application 시장은 태양광·풍력 등 재생에너지 확대에 따른 전력망 안정화 수요와 전력계통 보강, 데이터센터 및 AI 인프라의 전력 수요 증가 등으로 2025년 548GWh에서 2035년 1,447GWh로 성장할 전망이다. 메가터치는 국내 시장에서의 점유율 우위를 유지하는 한편 해외 고객사 발굴과 제품 다변화를 추진하고 있다. EIS 및 폐배터리 검사기, Cycler, 배터리 검사 JIG 등으로 사업영역도 확대할 계획이다.
다만 ESS향 营收의 가파른 증가는 현재까지 2분기 실적에서 본격적으로 확인된 만큼 지속성을 단정하기는 이르다. 하반기에도 ESS향 수주와 营收이 안정적으로 이어지는지 여부가 Battery Pin 사업의 실질적인 회복 여부를 판단하는 주요 지표다.
자본 측면에서는 대만 Whitston Materials Technology의 전략적 투자도 주목된다. Whitston은 2026년 두 차례 제3자배정 유상증자를 통해 메가터치 지분 28.57%를 확보한 2대 주주다. 메가터치는 FormFactor, TWIN SOLUTION, WINWAY 등을 주요 해외 고객사로 확보하고 있으며, Whitston의 고객 네트워크와 半导体 테스트 인터페이스 사업 경험이 신규 고객 확보와 해외 营收 확대로 이어지는지가 향후 주요 관전 포인트다.
유상증자를 통한 자본 확충으로 재무구조도 개선됐다. 2026년 상반기 278억원의 자금이 유입되면서 자본총계는 2025년 말 523억원에서 2026년 6월 말 862억원으로 증가했다. 현금 및 현금성자산은 126억원에서 275억원으로 늘었고 부채비율은 19.6%에서 15.1%로 하락했다. 생산능력 증설과 연구개발, 해외시장 확대를 추진할 수 있는 재무적 기반도 강화됐다.
스몰인사이트리서치 최성원 연구원은 “메가터치는 배터리 검사부품 기업에서 半导体 테스트 인터페이스 기업으로 중심축을 옮기는 과정에 있으며, 2026년 상반기 실적에서 이러한 체질 전환이 숫자로 확인되기 시작했다”며 “향후 Pogo Pin과 Interposer Pin의 증설된 생산능력이 실제 营收로 연결되는 속도와 ESS향 Battery Pin 营收의 지속성, Whitston의 네트워크를 활용한 해외 고객 확대가 기업가치의 주요 변수가 될 것”이라고 분석했다.



